 ภาษาไทย
 English
🏦 KS: TTB ปัจจัยพื้นฐานมั่นคง แต่ปัจจัยกระตุ้นราคาหุ้นยังจำกัด
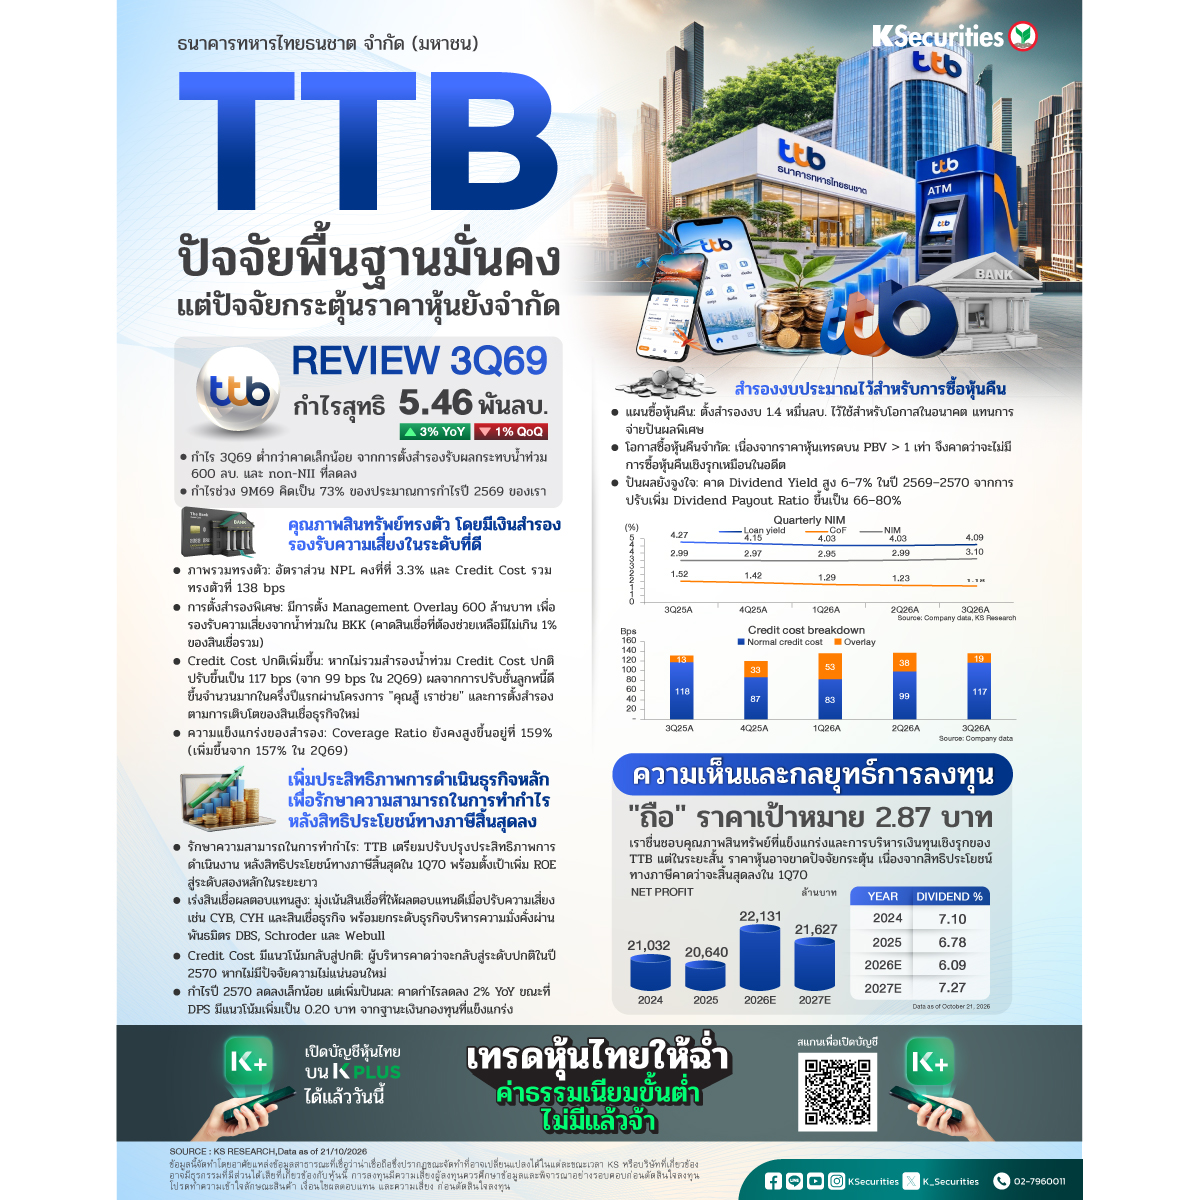
📌 กำไรไตรมาส 3/2569 ต่ำกว่าคาดเล็กน้อย
TTB รายงานกำไรไตรมาส 3/2569 ที่ 5.46 พันลบ. ลดลง 1% QoQ แต่เพิ่มขึ้น 3% YoY ต่ำกว่าประมาณการของเรา 3% โดยมีสาเหตุหลักจากค่าใช้จ่ายสำรองหนี้สูญ (credit cost) ที่สูงกว่าคาด เนื่องจากการตั้งสำรอง management overlay เพื่อรองรับผลกระทบจากน้ำท่วมในกรุงเทพฯ ขณะที่กำไรเป็นไปตามคาดการณ์ของตลาด กำไรที่ลดลงเล็กน้อย QoQ มีสาเหตุหลักจากรายได้ที่มิใช่ดอกเบี้ย (non-NII) ที่ลดลง จากรายได้ค่าธรรมเนียมธุรกิจบริหารความมั่งคั่งและกำไรจากสินทรัพย์ทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน (FVTPL) ที่ลดลง ขณะที่กำไรเติบโต YoY จากรายได้ดอกเบี้ยสุทธิ (NII) และ non-NII ที่เพิ่มขึ้น ทั้งนี้ กำไรช่วง 9 เดือนแรกของปี 2569 คิดเป็น 73% ของประมาณการกำไรปี 2569 ของเรา
📌 คุณภาพสินทรัพย์ทรงตัว โดยมีเงินสำรองรองรับความเสี่ยงในระดับที่ดี
คุณภาพสินทรัพย์ไตรมาส 3/2569 ทรงตัว โดยอัตราส่วนหนี้เสีย (NPL ratio) คงที่ที่ 3.3% และcredit cost ทรงตัวที่ 138bps TTB ตั้งสำรอง management overlay จำนวน 600 ลบ. เพื่อรองรับผลกระทบที่อาจเกิดขึ้นจากน้ำท่วมในกรุงเทพฯ และคาดว่าสินเชื่อที่ต้องได้รับความช่วยเหลือจะมีสัดส่วนไม่เกิน 1% ของสินเชื่อรวม หากไม่รวมเงินสำรองเพิ่มเติมดังกล่าว credit cost ปกติเพิ่มขึ้นเป็น 117bps จาก 99bps ในไตรมาส 2/2569 เนื่องจากมีการปรับสถานะการจัดชั้นลูกหนี้ให้ดีขึ้นจำนวนมากในครึ่งแรกของปี 2569 ภายใต้โครงการ “คุณสู้ เราช่วย” และการตั้งสำรองที่เพิ่มขึ้นจากการบันทึกสินเชื่อธุรกิจใหม่ อัตราสำรองต่อหนี้สูญ (coverage ratio) ไตรมาส 3/2569 ยังสูงที่ 159% เทียบกับ 157% ในไตรมาส 2/2569
📌 เพิ่มประสิทธิภาพการดำเนินธุรกิจหลักเพื่อรักษาความสามารถในการทำกำไร หลังสิทธิประโยชน์ทางภาษีสิ้นสุดลง
เนื่องจากผู้บริหารคาดว่าสิทธิประโยชน์ทางภาษีจะสิ้นสุดลงในไตรมาส 1/2570 TTB จึงมีแผนปรับปรุงตัวชี้วัดการดำเนินงานหลักเพื่อรักษาความสามารถในการทำกำไรหลังปี 2570 และเพิ่ม ROE ให้แตะระดับสองหลักในระยะยาว กลยุทธ์หลักยังคงมุ่งเน้นการเร่งเติบโตของสินเชื่อที่ให้อัตราผลตอบแทนที่ดีเมื่อปรับด้วยความเสี่ยง เช่น CYB, CYH และสินเชื่อธุรกิจ ควบคู่กับการเพิ่มความสามารถในการแข่งขันของธุรกิจบริหารความมั่งคั่งผ่านความร่วมมือกับ DBS, Schroder และ Webull ผู้บริหารคาดว่า credit cost จะกลับสู่ปกติในปี 2570 หากไม่มีความไม่แน่นอนใหม่เกิดขึ้น เราคาดว่ากำไรปี 2570 จะลดลงเล็กน้อย 2% แต่คาดว่า TTB จะชดเชยให้ผู้ถือหุ้นด้วยการเพิ่มเงินปันผลต่อหุ้น (DPS) เป็น 0.20 บาท จากฐานะเงินกองทุนที่แข็งแกร่ง
📌 สำรองงบประมาณไว้สำหรับการซื้อหุ้นคืน
ผู้บริหารมีแผนสำรองงบประมาณซื้อหุ้นคืนจำนวน 1.4 หมื่นลบ. ไว้สำหรับโอกาสในอนาคต แทนการนำไปจ่ายเงินปันผลพิเศษ เนื่องจากราคาหุ้นปัจจุบันซื้อขายที่ PBV สูงกว่า 1 เท่า เราจึงมองว่า TTB มีโอกาสจำกัดที่จะซื้อหุ้นคืนเชิงรุกเหมือนที่ผ่านมา อย่างไรก็ตาม เราคาดการณ์อัตราตอบแทนเงินปันผลที่ 6–7% ในปี 2569–70 จากการเพิ่มอัตราการจ่ายเงินปันผลเป็น 66–80%
มุมมอง KS
🎯 แนะนำ “ถือ” และ TP ที่ 2.87 บาท
เราชื่นชอบคุณภาพสินทรัพย์ที่แข็งแกร่งและการบริหารเงินทุนเชิงรุกของ TTB แต่ในระยะสั้น ราคาหุ้นอาจขาดปัจจัยกระตุ้น เนื่องจากสิทธิประโยชน์ทางภาษีคาดว่าจะสิ้นสุดลงในไตรมาส 1/2570
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #TTB
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน