ภาษาไทย
 English


🏦KS: AP แนวโน้มบรรลุเป้าหมายและการเติบโตในปี 69 ตามแผน
📌ยอดขายไตรมาส 3/2569 แข็งแกร่ง
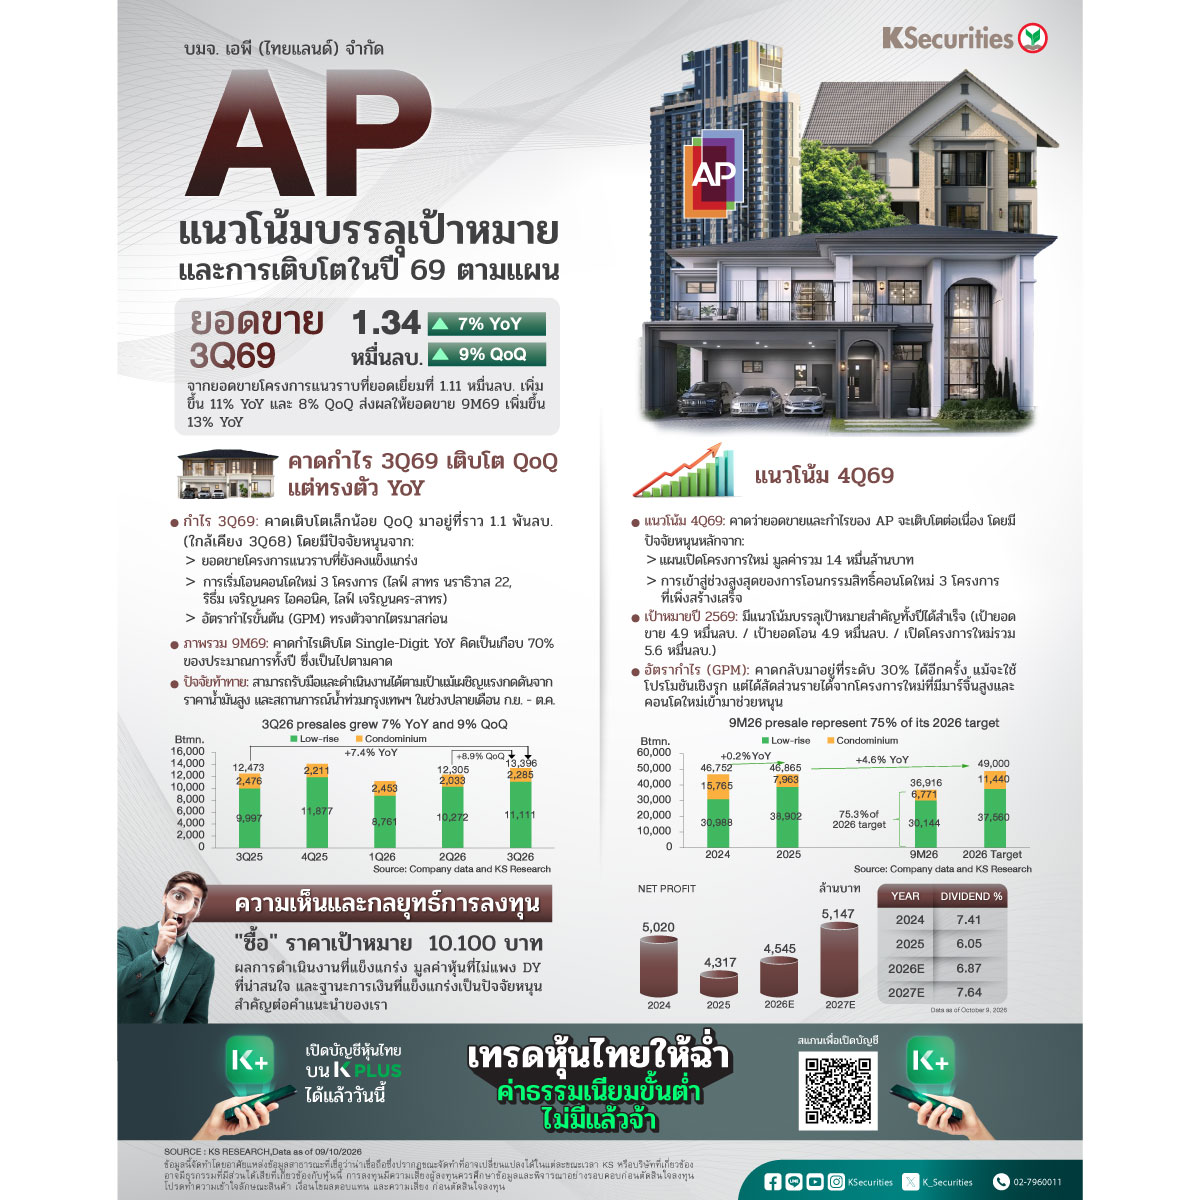
AP รายงานยอดขายไตรมาส 3/2569 ที่ 1.34 หมื่นลบ. เพิ่มขึ้น 7% YoY และ 9% QoQ ซึ่งเป็นยอดขายรายไตรมาสสูงสุดในปี 2569 หนุนโดยยอดขายโครงการแนวราบที่สูงมากที่ 1.11 หมื่นลบ. เพิ่มขึ้น 11% YoY และ 8% QoQ เรามองว่าตัวเลขที่โดดเด่นนี้มาจากความสำเร็จอย่างมากของโครงการใหม่หลายโครงการที่เปิดตัวในไตรมาส ได้แก่ บ้านกลางเมือง ศรีนครินทร์-บางนา, พลีโน่ พหลโยธิน-ธูปะเตมีย์ และอภิทาวน์ จันทบุรี นอกจากนี้ โครงการคอนโดใหม่ 3 แห่ง ได้แก่ แอสปาย สาทร-ตากสิน พรีว่า (1.2 พันลบ.), กู๊ดเดย์ มอร์ บางมด (1.3 พันลบ.) และกู๊ดเดย์ พระราม 9-ศรีนครินทร์ พรีเว่ (190 ลบ.) ซึ่งมีมูลค่าโครงการรวม 2.7 พันลบ. สามารถสร้างยอดขายได้ในระดับ 20-24% ส่งผลให้ยอดขายช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 3.69 หมื่นลบ. เพิ่มขึ้น 12.6% YoY คิดเป็น 75.5% ของเป้าหมายทั้งปีของบริษัท และ 76% ของประมาณการทั้งปีของเรา
📌คาดกำไรไตรมาส 3/2569 เติบโต QoQ แต่ทรงตัว YoY
จากยอดขายโครงการแนวราบที่แข็งแกร่ง และการเริ่มโอนกรรมสิทธิ์คอนโด 3 แห่ง ได้แก่ ไลฟ์ สาทร นราธิวาส 22 (1.8 พันลบ. ขายแล้ว 35% และเป็นโครงการร่วมทุน หรือ JV), ริธึ่ม เจริญนคร ไอคอนิค (5.0 พันลบ. ขายแล้ว 85% และเป็น JV) และไลฟ์ เจริญนคร-สาทร (2.5 พันลบ. ขายแล้ว 68% และ AP ถือหุ้น 100%) บนสมมติฐานอัตรากำไรขั้นต้น (GPM) ที่ทรงตัว QoQ เราคาดว่า กำไรไตรมาส 3/2569 จะเพิ่มขึ้นเล็กน้อย QoQ ไปใกล้เคียงกับกำไรไตรมาส 3/2568 ที่ 1.1 พันลบ. ขณะที่กำไรช่วง 9 เดือนแรกของปี 2569 คาดว่าจะเติบโตในอัตราตัวเลขหลักเดียว YoY และคิดเป็นเกือบ 70% ของประมาณการทั้งปีของเรา ซึ่งสอดคล้องกับที่เราคาดการณ์ไว้ แม้ว่า AP จะต้องเผชิญกับความท้าทายสำคัญ 2 ประการตลอดช่วงที่ผ่านมาเช่นเดียวกับบริษัทพัฒนาอสังหาฯ รายอื่น ได้แก่ ราคาน้ำมันที่อยู่ในระดับสูงจากความขัดแย้งในตะวันออกกลาง และสถานการณ์น้ำท่วมในกรุงเทพฯ ในช่วงปลายเดือน ก.ย. ถึง ต.ค. ที่ผ่านมา
📌แนวโน้มไตรมาส 4/2569
เราคาดว่ายอดขายและกำไรของ AP จะเติบโตต่อเนื่องในไตรมาส 4/2569 ไม่เพียงแต่จากแผนเปิดตัวโครงการใหม่หลายโครงการในหลากหลายทำเล มูลค่ารวม 1.4 หมื่นลบ. ในไตรมาสเท่านั้น แต่ยังรวมถึงคอนโด 3 โครงการที่เพิ่งก่อสร้างแล้วเสร็จ ซึ่งจะเข้าสู่ช่วงสูงในการโอนกรรมในไตรมาส 4/2569 ดังนั้น AP จึงมีแนวโน้มที่จะบรรลุเป้าหมายสำคัญทั้งหมดที่กำหนดไว้ตั้งแต่ต้นปี ได้แก่ เป้ายอดขายและยอดโอนกรรมสิทธิ์ที่ 4.9 หมื่นลบ. เท่ากัน และมูลค่าโครงการเปิดใหม่ที่ 5.6 หมื่นลบ. แม้เราคาดว่า AP จะใช้กลยุทธ์ส่งเสริมการขายเชิงรุกมากขึ้นในไตรมาส 4/2569 เช่นเดียวกับผู้ประกอบการรายอื่น แต่ด้วยสัดส่วนผลิตภัณฑ์ที่ดีขึ้น (สัดส่วนรายได้จากโครงการใหม่ที่มีอัตรากำไรสูงและโครงการคอนโดเพิ่มขึ้น) ทำให้ GPM ไตรมาส 4/2569 มีแนวโน้มกลับขึ้นมาอยู่ที่ระดับ 30% อีกครั้ง
🎯มุมมอง KS
📌 แนะนำ “ซื้อ” AP ราคาเป้าหมาย 10.10 บาท
สำหรับ AP การเพิ่มขึ้นของยอดขายและกำไรรายไตรมาสท่ามกลางความท้าทายหลายประการสะท้อนให้เห็นถึงความสามารถในการพัฒนาโครงการและปรับตัวอย่างมีประสิทธิภาพของ AP โดยหุ้น AP ขณะนี้ซื้อขายด้วย PER ปี 2569 ที่เพียง 5.5 เท่า และ PBV ที่ 0.51 เท่า พร้อมอัตราตอบแทนเงินปันผล (DY) ที่ 6.8% และอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (D/E) ที่ 0.55 เท่า ทำให้ AP มีความโดดเด่นทั้งในด้านมูลค่าหุ้นและความคุ้มค่าระหว่างความเสี่ยงกับผลตอบแทน โดย AP ยังคงเป็นหุ้นเด่นที่สุดของเราในกลุ่มที่อยู่อาศัย
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #AP #บ้านคอนโด
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน