ภาษาไทย
 English


🤖KS Strategy หุ้นเด่น 4Q69
CPALL : หุ้นนอกสายตา สามารถส่งผ่านต้นทุนที่เพิ่มขึ้นไปยังลูกค้าได้
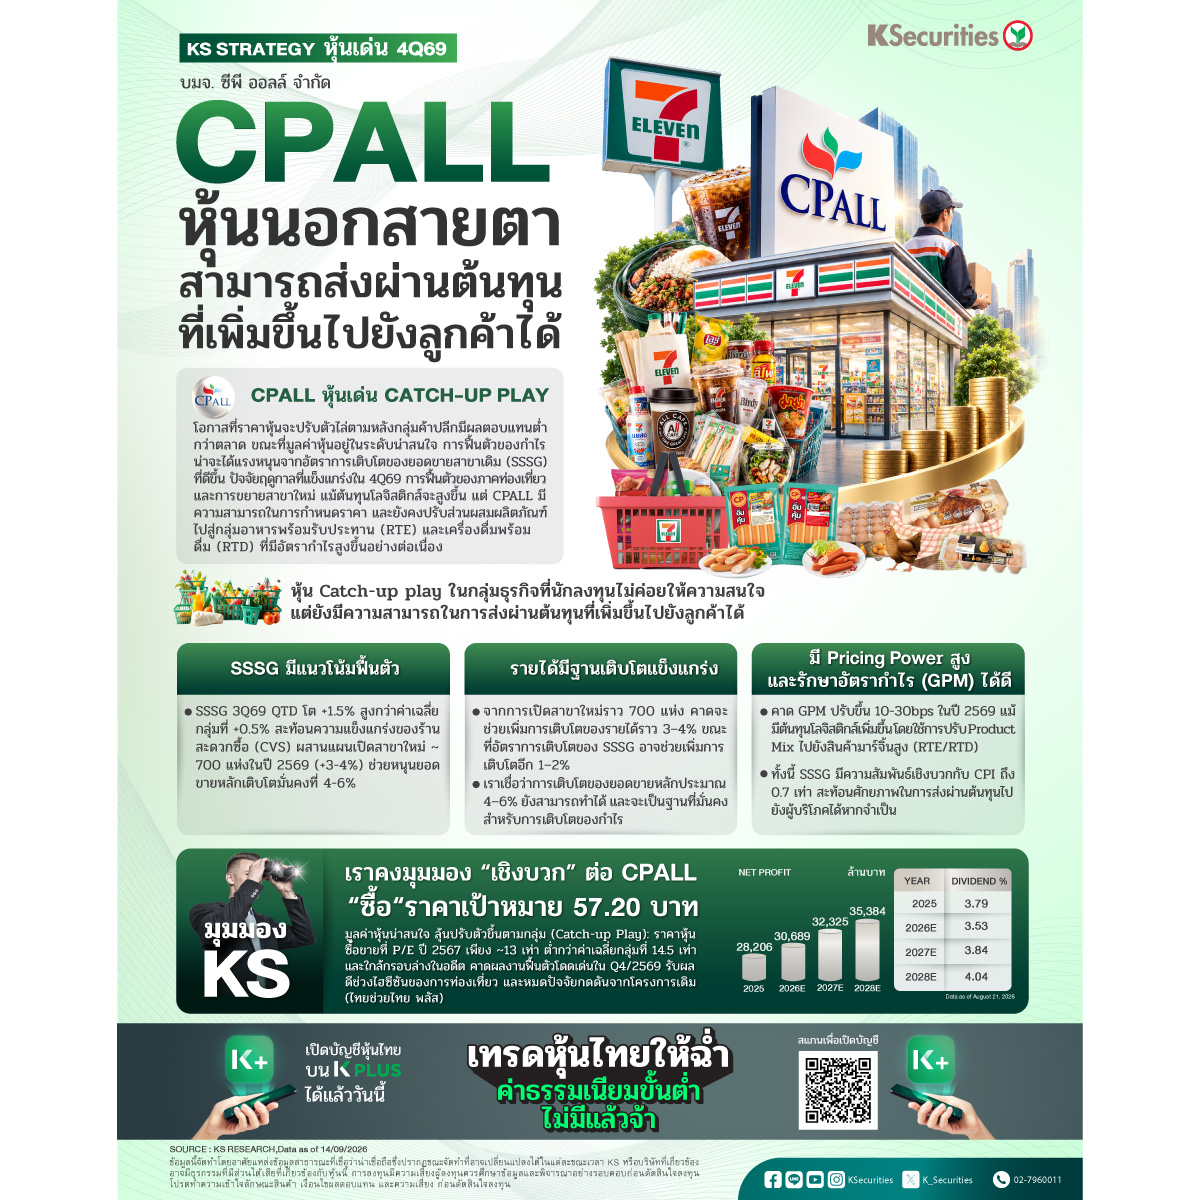
📌 เราเลือก CPALL เป็นหุ้นเด่นของกลุ่มพาณิชย์และเป็นหุ้นเด่นประจำไตรมาส 4/2569 โดยกลุ่มพาณิชย์ให้ผลตอบแทนต่ำกว่า SET Index นับตั้งแต่ต้นปี ส่งผลให้ระดับมูลค่าของ CPALL ในฐานะผู้นำธุรกิจค้าปลีกของไทยกลับมาอยู่ในระดับที่น่าสนใจ ปัจจุบัน CPALL ซื้อขายที่ 2027 forward P/E ประมาณ 13 เท่า ซึ่งอยู่ใกล้กรอบล่างของช่วงการซื้อขายในอดีต และต่ำกว่าค่าเฉลี่ยของกลุ่มที่ประมาณ 14.5 เท่า เราคาดว่ากลุ่มพาณิชย์มีแนวโน้มเป็นหุ้นที่ราคาจะปรับตัวไล่ตามไตรมาส 4/2569 โดยได้รับแรงสนับสนุนจากอัตราการเติบโตของยอดขายสาขาเดิม (SSSG) ของกลุ่มที่ปรับตัวดีขึ้น ปัจจัยกระตุ้นสำคัญ ได้แก่ การสิ้นสุดโครงการกระตุ้นเศรษฐกิจ ไทยช่วยไทย พลัส ในไตรมาส 3/2569 ฐานเปรียบเทียบ YoY ที่ต่ำและเป็นบวกต่อการเติบโต (ในไตรมาส 4/2568 โครงการ Thai Help Thai ซึ่งดำเนินการตั้งแต่วันที่ 15 ต.ค.–31 ธ.ค. 2568 กดดันอัตราการเติบโตของ SSSG ของผู้ประกอบการค้าปลีก โดย SSSG ของกลุ่มลดลง 3.4% YoY) รวมถึงการบริโภคและการท่องเที่ยวที่แข็งแกร่งขึ้นตามฤดูกาลในไตรมาส 4 CPALL น่าจะได้ประโยชน์จากช่วงไฮซีซันของการท่องเที่ยว การใช้จ่ายในช่วงเทศกาล และโครงการไทยเที่ยวไทย เนื่องจากประมาณ 8–10% ของเครือข่ายสาขาตั้งอยู่ในพื้นที่ท่องเที่ยว โดย CPALL รายงานอัตราการเติบโตของ SSSG ในไตรมาส 3/2569 QTD ที่ +1.5% สูงกว่าค่าเฉลี่ยของกลุ่มที่ประมาณ +0.5% สะท้อนถึงความแข็งแกร่งของธุรกิจร้านสะดวกซื้อ (CVS) เมื่อเทียบกับกลุ่มอย่างต่อเนื่อง เราคาดว่าการฟื้นตัวในไตรมาส 4/2569 จะขับเคลื่อนทั้งจาก CPALL และ CPAXT สำหรับธุรกิจ CVS ของ CPALL แผนเปิดสาขาใหม่ประมาณ 700 แห่งในปี 2569 น่าจะช่วยเพิ่มการเติบโตของรายได้ราว 3–4% ขณะที่อัตราการเติบโตของ SSSG อาจช่วยเพิ่มการเติบโตอีก 1–2% ดังนั้น เราเชื่อว่าการเติบโตของยอดขายหลักประมาณ 4–6% ยังสามารถทำได้ และจะเป็นฐานที่มั่นคงสำหรับการเติบโตของกำไร
📌 สำหรับการขยายตัวของ GPM เราเชื่อว่า CPALL น่าจะสามารถรักษาการปรับตัวดีขึ้นได้ประมาณ 10–30bps ในปี 2569 แม้จะมีแรงกดดันบางส่วนจากต้นทุนโลจิสติกส์ที่สูงขึ้น โดย CPALL ยังไม่ได้ปรับขึ้นราคาสินค้าโดยตรง แต่เน้นนำเสนอสินค้าที่มีอัตรากำไรและมูลค่าสูงขึ้นเพื่อชดเชยผลกระทบจากต้นทุนที่เพิ่มขึ้น อย่างไรก็ตาม เราเชื่อว่าผู้ค้าปลีกอย่าง CPALL ซึ่งมีอำนาจในการกำหนดราคาที่แข็งแกร่ง น่าจะสามารถส่งผ่านต้นทุนที่สูงขึ้นไปยังลูกค้าได้หากจำเป็น จากข้อมูลในอดีต เราพบว่าอัตราการเติบโตของSSSG ของ CPALL มีความสัมพันธ์เชิงบวกกับ CPI ที่ประมาณ 0.7 เท่า ขณะเดียวกัน GPM ของ CPALL น่าจะยังคงมีแนวโน้มปรับตัวเพิ่มขึ้นเล็กน้อย โดยได้รับแรงสนับสนุนจากความสามารถในการปรับส่วนผสมผลิตภัณฑ์ไปสู่กลุ่มสินค้าที่มีอัตรากำไรสูงขึ้น เช่น อาหารพร้อมรับประทาน (RTE) และเครื่องดื่มพร้อมดื่ม (RTD)
🎯มุมมอง KS
📌 CPALL แนะนำ “ซื้อ” ราคาเป้าหมาย 57.20 บาท
มูลค่าหุ้นน่าสนใจ ลุ้นปรับตัวขึ้นตามกลุ่ม (Catch-up Play): ราคาหุ้นซื้อขายที่ P/E ปี 2567 เพียง ~13 เท่า ต่ำกว่าค่าเฉลี่ยกลุ่มที่ 14.5 เท่า และใกล้กรอบล่างในอดีต คาดผลงานฟื้นตัวโดดเด่นใน Q4/2569 รับผลดีช่วงไฮซีซันของการท่องเที่ยว และหมดปัจจัยกดดันจากโครงการเดิม (ไทยช่วยไทย พลัส)
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #CPALL
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน