ภาษาไทย
 English


🚑 KS: RJH กำไรไตรมาส 3 แข็งแกร่ง มูลค่าหุ้นน่าสนใจ
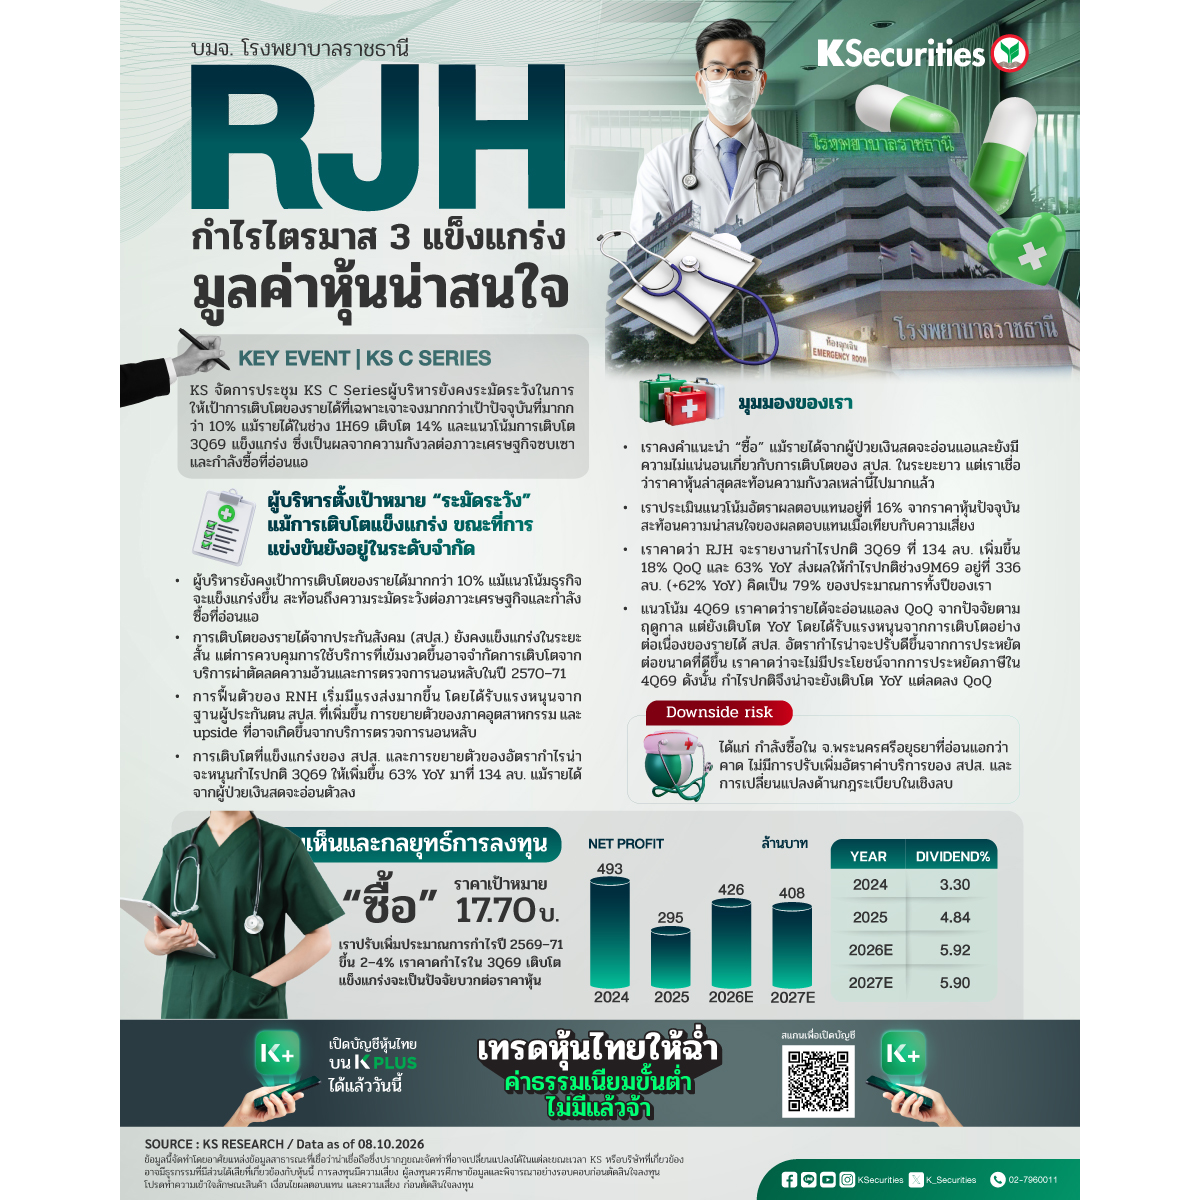
ในการประชุม KS C Series เมื่อวันที่ 6 ต.ค. ผู้บริหารยังคงระมัดระวังในการให้เป้าการเติบโตของรายได้ที่เฉพาะเจาะจงมากกว่าเป้าปัจจุบันที่มากกว่า 10% แม้รายได้ในช่วงครึ่งแรกของปี 2569 เติบโต 14% และแนวโน้มการเติบโตไตรมาส 3/2569 แข็งแกร่ง ซึ่งเป็นผลจากความกังวลต่อภาวะเศรษฐกิจซบเซาและกำลังซื้อที่อ่อนแอ
📌ผู้บริหารยังคงเป้าการเติบโตของรายได้มากกว่า 10% แม้แนวโน้มธุรกิจจะแข็งแกร่งขึ้น สะท้อนถึงความระมัดระวังต่อภาวะเศรษฐกิจและกำลังซื้อที่อ่อนแอ
📌 การเติบโตของรายได้จากประกันสังคม (สปส.)ยังคงแข็งแกร่งในระยะสั้น แต่การควบคุมการใช้บริการที่เข้มงวดขึ้นอาจจำกัดการเติบโตจากบริการผ่าตัดลดความอ้วนและการตรวจการนอนหลับในปี 2570–71
📌 การฟื้นตัวของ RNH เริ่มมีแรงส่งมากขึ้น โดยได้รับแรงหนุนจากฐานผู้ประกันตน สปส. ที่เพิ่มขึ้น การขยายตัวของภาคอุตสาหกรรม และ upside ที่อาจเกิดขึ้นจากบริการตรวจการนอนหลับ
📌 การเติบโตที่แข็งแกร่งของ สปส. และการขยายตัวของอัตรากำไรน่าจะหนุนกำไรปกติไตรมาส 3/2569 ให้เพิ่มขึ้น 63% YoY มาที่ 134 ลบ. แม้รายได้จากผู้ป่วยเงินสดจะอ่อนตัวลง
📌 กำไรไตรมาส 3/2569 เร่งตัวจากการเติบโตของ สปส. และได้ประโยชน์จากต้นทุนคงที่
เราคาดว่า RJH จะรายงานกำไรปกติไตรมาส 3/2569 ที่ 134 ลบ. เพิ่มขึ้น 18% QoQ และ 63% YoY ส่งผลให้กำไรปกติช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 336 ลบ. (+62% YoY) คิดเป็น 79% ของประมาณการทั้งปีของเรา
📌แนวโน้มไตรมาส 4/2569
เราคาดว่ารายได้จะอ่อนแอลง QoQ จากปัจจัยตามฤดูกาล แต่ยังเติบโต YoY โดยได้รับแรงหนุนจากการเติบโตอย่างต่อเนื่องของรายได้ สปส. อัตรากำไรน่าจะปรับดีขึ้นจากการประหยัดต่อขนาดที่ดีขึ้น เราคาดว่าจะไม่มีประโยชน์จากการประหยัดภาษีในไตรมาส 4/2569 ดังนั้น กำไรปกติจึงน่าจะยังเติบโต YoY แต่ลดลง QoQ
มุมมอง KS
🎯 เราคำนวนมูลค่าหุ้น RJH ด้วยวิธี DCF โดยใช้ WACC ที่ 7.7% อิงจำนวนหุ้น 293 ล้านหุ้น (ไม่รวมหุ้นซื้อคืน) ราคาเป้าหมายของเราที่ 17.70 บาท สะท้อน PER ที่ 12.2 เท่าในปี 2569 และ 12.7 เท่าในปี 2570 ซึ่งอยู่ระหว่างค่าเฉลี่ยย้อนหลัง 9 ปีของ RJH ที่ 19.7 เท่า และ1SD ต่ำกว่าค่าเฉลี่ยที่ 9.5 เท่า นอกจากนี้ ยังสะท้อนอัตราตอบแทนเงินปันผล (DY) ที่ 5.1% ในปี 2569 และ 2570
หากไม่มีการปรับขึ้นอัตราค่าบริการของ สปส. มูลค่าหุ้นที่ประเมินด้วยวิธี DCF ของเราจะลดลง5% เหลือ 16.90 บาท จาก 17.70 บาท
🎯 คำแนะนำ “ซื้อ” ราคาเป้าหมาย 17.70 บาท เพิ่มขึ้นจาก 17.20 บาท จากเราปรับเพิ่มประมาณการกำไรปี 2569–71 ขึ้น 2–4% เราคาดกำไรในไตรมาส 3/2569 เติบโตแข็งแกร่งจะเป็นปัจจัยบวกต่อราคาหุ้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #RJH #หุ้นโรงพยาบาล #ราชธานี
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน