ภาษาไทย
 English


🤖KS Strategy หุ้นเด่น 4Q69
DELTA : สินเชื่อเติบโตเร่งตัวขึ้น NIM ที่ผ่านจุดต่ำสุด Credit Cost กลับสู่ระดับปกติ
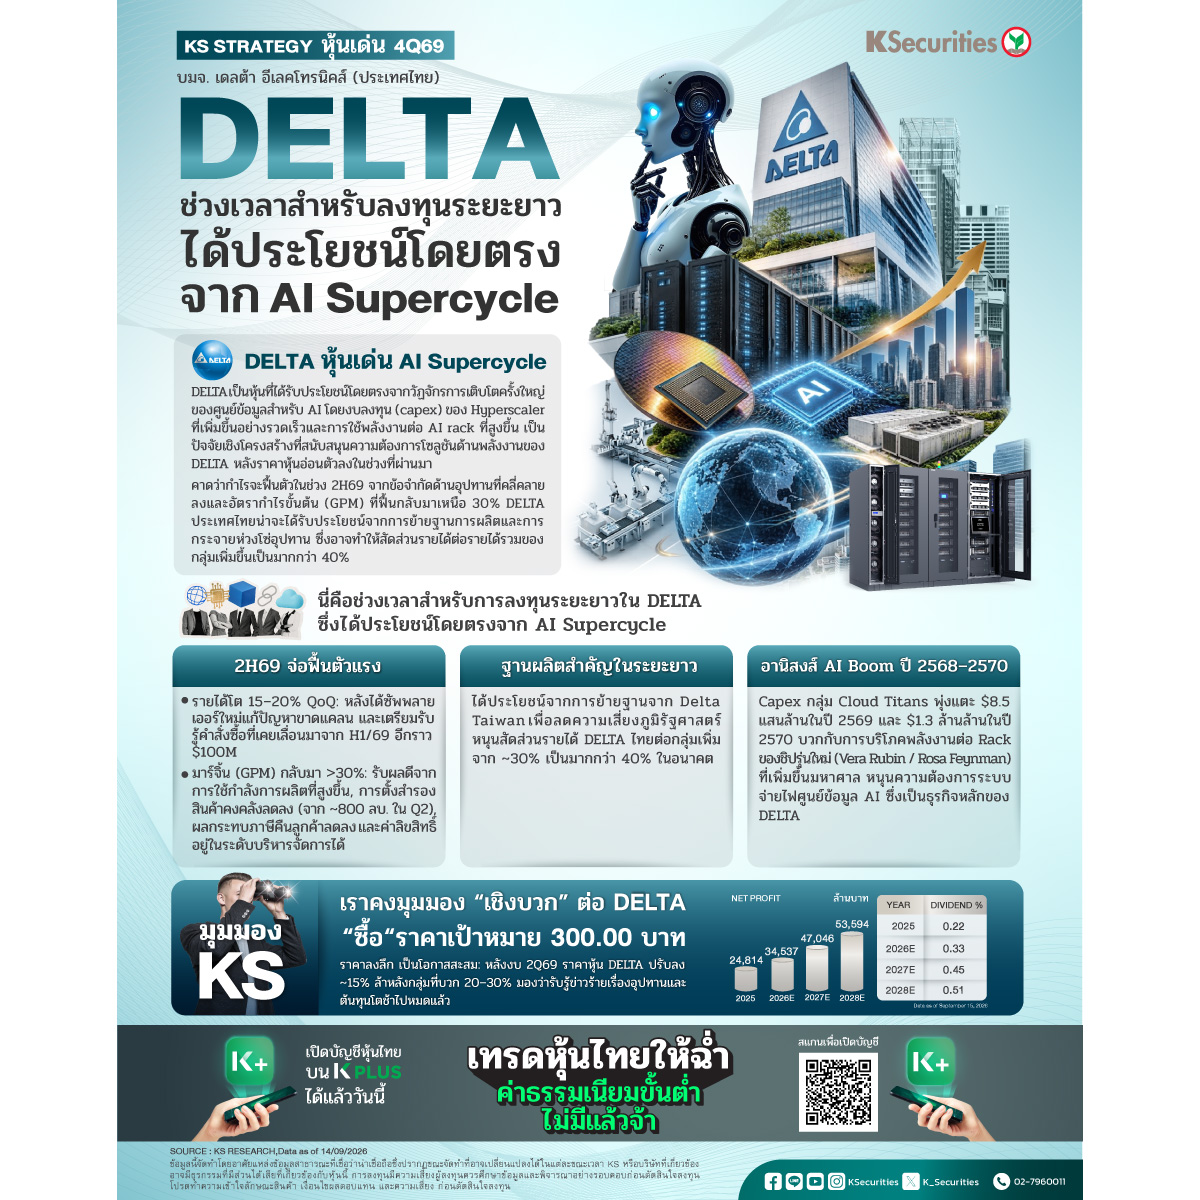
📌 เราเลือก DELTA เป็นหุ้นเด่นของกลุ่มอิเล็กทรอนิกส์สำหรับไตรมาส 4/2569 เนื่องจากเราเชื่อว่าราคาหุ้นปัจจุบันได้สะท้อนผลกระทบจากการเติบโตของรายได้ที่ต่ำกว่าคาดจากข้อจำกัดด้านอุปทาน รวมถึงการหดตัวของอัตรากำไรจากต้นทุนที่สูงขึ้นในไตรมาส 2/2569 ไปแล้ว หลังประกาศผลประกอบการไตรมาส 2/2569 ราคาหุ้น DELTA ให้ผลตอบแทนต่ำกว่ากลุ่มอย่างมีนัยสำคัญ โดยลดลงประมาณ 15% เทียบกับ KCE, HANA, CCET และ SMT ที่ให้ผลตอบแทนประมาณ 20–30% เราคาดว่าราคาหุ้น DELTA จะฟื้นตัวในช่วงครึ่งหลังของปี 2569 โดยได้รับแรงสนับสนุนจากการฟื้นตัวของรายได้ ซึ่งคาดว่าจะเติบโตประมาณ 15–20% QoQ หลังปัญหาขาดแคลนอุปทานคลี่คลายจากการเพิ่มซัพพลายเออร์รายใหม่ นอกจากนี้ คำสั่งซื้อมูลค่าประมาณ 100 ล้านดอลลาร์สหรัฐที่เลื่อนมาจากช่วงครึ่งแรกของปี 2569 น่าจะเริ่มรับรู้รายได้ในช่วงครึ่งหลังของปี 2569 เรายังคาดว่าอัตรากำไรขั้นต้น (GPM) ในรูปดอลลาร์สหรัฐจะฟื้นกลับมาเหนือ 30% ในช่วงครึ่งหลังของปี 2569 โดยได้รับแรงสนับสนุนจากการตั้งสำรองสินค้าคงคลังที่ลดลงจากประมาณ 800 ลบ. ในไตรมาส 2/2569 และอัตราการใช้กำลังการผลิตที่สูงขึ้น ขณะเดียวกัน เราคาดว่าผลกระทบจากการคืนภาษีสหรัฐฯ ที่จ่ายให้แก่ลูกค้าจะลดลง ขณะที่การเพิ่มกำลังการผลิตผลิตภัณฑ์สำหรับศูนย์ข้อมูลในเยอรมนีจะช่วยให้ค่าลิขสิทธิ์อยู่ในระดับที่บริหารจัดการได้
📌 ในระยะยาว เรามองว่า DELTA ประเทศไทยเป็นฐานการผลิตเชิงกลยุทธ์ที่มีศักยภาพรองรับคำสั่งซื้อที่ย้ายมาจากฐานการผลิตอื่นของ Delta Taiwan ซึ่งจะช่วยลดความเสี่ยงด้านภูมิรัฐศาสตร์สำหรับธุรกิจศูนย์ข้อมูล AI ของกลุ่ม ขณะที่ลูกค้าเริ่มกระจายห่วงโซ่อุปทานออกจากจีนและไต้หวันมากขึ้น เราคาดว่าสัดส่วนรายได้ของ DELTA ประเทศไทยต่อรายได้รวมของกลุ่มอาจเพิ่มขึ้นเป็นมากกว่า 40% ในระยะยาว จากประมาณ 30% ในปัจจุบัน
📌 ในภาพรวม เราเชื่อว่าการลงทุนด้าน AI จะเพิ่มขึ้นอย่างต่อเนื่องในช่วงปี 2568–70 เราประเมินว่างบลงทุน (capex) รวมของ Cloud Titans ทั้ง 5 ราย ได้แก่ AMZN, GOOGL, META, MSFT และ ORCL อาจแตะอย่างน้อย 8.50 แสนล้านดอลลาร์สหรัฐในปี 2569 และอาจเพิ่มขึ้นเป็น 1.3 ล้านล้านดอลลาร์สหรัฐฯ ในปี 2570 ในระยะยาว NVDA คาดว่ามูลค่าตลาดที่สามารถเข้าถึงได้ทั้งหมด (TAM) จะเพิ่มขึ้นเป็น 3.5 ล้านล้านดอลลาร์สหรัฐฯ โดยได้รับแรงสนับสนุนจากต้นทุนต่อ GW ที่เพิ่มขึ้นอย่างมีนัยสำคัญ ซึ่งคาดว่าจะเพิ่มขึ้นประมาณ 50–100% สำหรับ Vera Rubin ในปี 2570 และประมาณ 150% สำหรับ Rosa Feynman นอกจากนี้ เรายังคาดว่าการใช้พลังงานต่อ rack จะเพิ่มขึ้นอย่างมาก จากประมาณ 142kW/rack สำหรับ GB300 NVL72 เป็นประมาณ 200–700kW/rack ในรุ่น Vera Rubin และ Feynman แนวโน้มดังกล่าวจะเป็นประโยชน์ต่อ DELTA เช่นกัน ในฐานะผู้ผลิตโซลูชันระบบจ่ายไฟรายสำคัญสำหรับศูนย์ข้อมูล AI
🎯มุมมอง KS
📌 DELTA แนะนำ “ซื้อ” ราคาเป้าหมาย 300.00 บาท
ราคาลงลึก เป็นโอกาสสะสม: หลังงบ 2Q69 ราคาหุ้น DELTA ปรับลง ~15% ล้าหลังกลุ่มที่บวก 20–30% มองว่ารับรู้ข่าวร้ายเรื่องอุปทานและต้นทุนโตช้าไปหมดแล้ว
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #DELTA
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน