ภาษาไทย
 English


🤖KS Strategy หุ้นเด่น 4Q69
BGRIM :ต้นทุนก๊าซกดดันกำไร เป็นโอกาสซื้อสะสม รับอานิสงส์ Data Center และ PDP2026
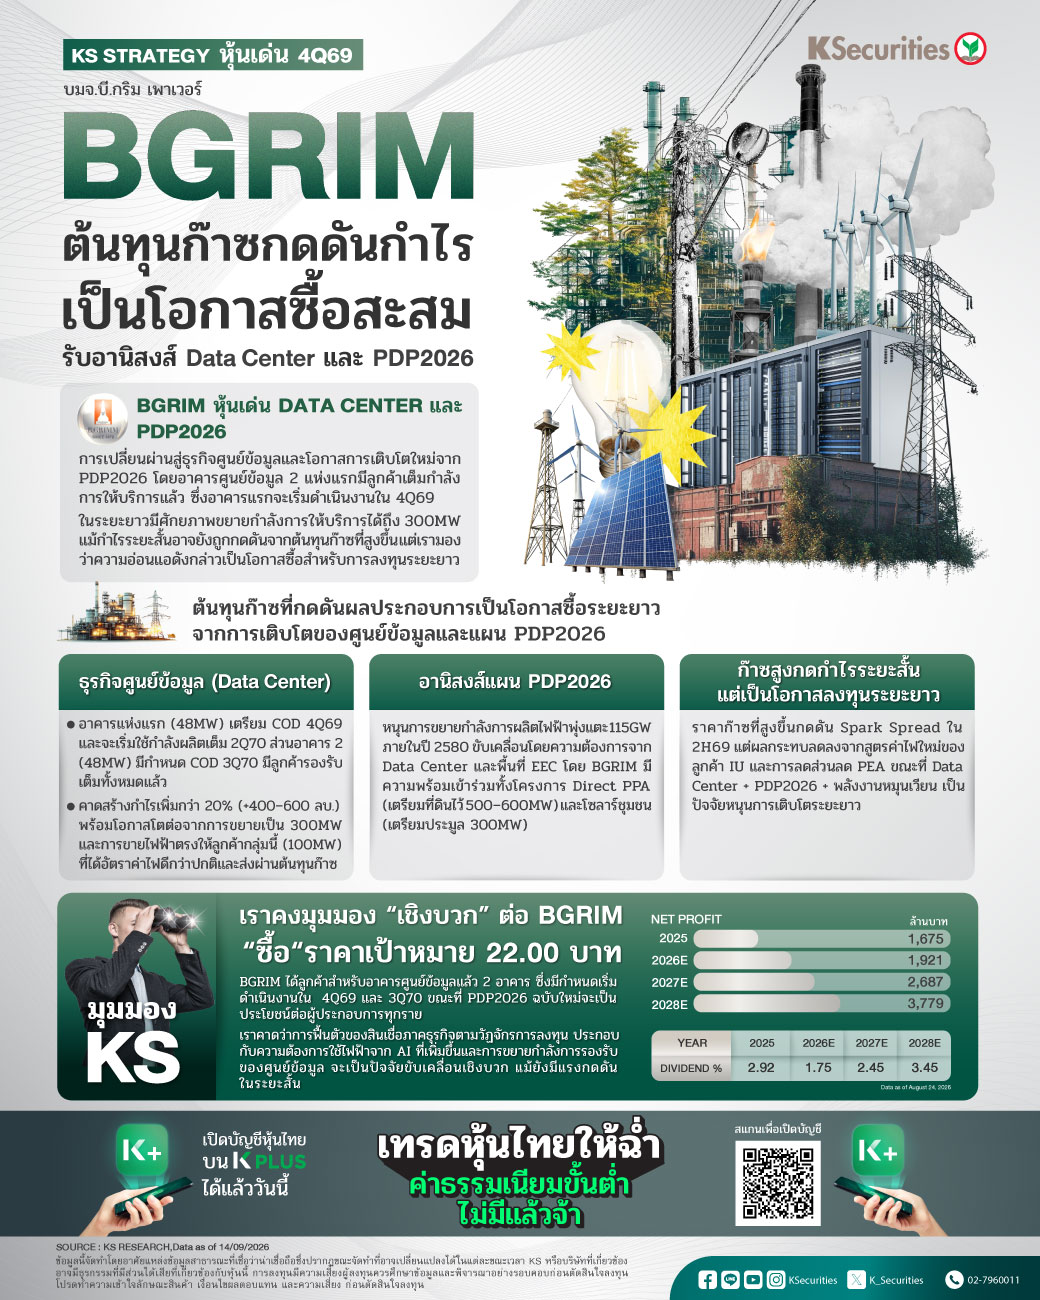
•📌 เราเลือก BGRIM เป็นหุ้นเด่นของกลุ่มโรงไฟฟ้าสำหรับไตรมาส 4/2569 โดยมีปัจจัยสนับสนุนจากการเปลี่ยนผ่านจากผู้ผลิตไฟฟ้าแบบดั้งเดิมเข้าสู่ธุรกิจศูนย์ข้อมูล อาคารศูนย์ข้อมูลแห่งแรกของ BGRIM ซึ่งตั้งอยู่ใน EEC และมีกำลังรองรับด้าน IT ที่ 48MW มีกำหนดเริ่มดำเนินงานเชิงพาณิชย์ในไตรมาส 4/2569 และทยอยเพิ่มการใช้กำลังการให้บริการในไตรมาส 1/2570 ก่อนคาดว่าจะใช้กำลังการให้บริการเต็มที่ในไตรมาส 2/2570 ขณะที่อาคารแห่งที่ 2 ซึ่งมีกำลังรองรับด้าน IT ที่ 48MW เช่นกัน มีกำหนดเริ่มดำเนินงานเชิงพาณิชย์ในไตรมาส 3/2570 เราคาดว่าอาคารทั้ง 2 แห่งจะมีการใช้กำลังการให้บริการเต็มที่ เนื่องจาก BGRIM ได้ลูกค้าครบตามกำลังการให้บริการทั้งหมดแล้ว ธุรกิจศูนย์ข้อมูลคาดว่าจะสร้างรายได้ส่วนแบ่งกำไรให้ BGRIM ราว 400–600 ลบ. คิดเป็นกำไรที่เพิ่มขึ้นมากกว่า 20% เมื่อเทียบกับกำไรปี 2569 โดยประมาณการของเราใช้สมมติฐานแบบระมัดระวังว่าธุรกิจศูนย์ข้อมูลจะยังขาดทุนในช่วง 2–3 ปีแรก ดังนั้น หาก BGRIM สามารถทำกำไรได้เร็วกว่าคาด จะเป็น upside ต่อประมาณการของเรา นอกจากนี้ BGRIM ยังมีแผนเชิงรุกที่จะขยายกำลังการรองรับของศูนย์ข้อมูลเป็น 300MW ในอนาคต ซึ่งจะสร้าง upside เพิ่มเติมต่อรายได้และกำไร จากการที่ประเทศไทยกำลังก้าวขึ้นเป็นจุดหมายสำคัญสำหรับการลงทุนในศูนย์ข้อมูล นอกจากนี้ เราคาดว่า BGRIM จะได้ประโยชน์จากการขายไฟฟ้าให้แก่ลูกค้าศูนย์ข้อมูล ปัจจุบันบริษัทจำหน่ายไฟฟ้าให้ลูกค้ากลุ่มนี้ประมาณ 100MW ซึ่งคาดว่าจะช่วยสร้างการเติบโตเพิ่มเติมให้กับรายได้จากลูกค้าอุตสาหกรรม โดยบริษัทสามารถขายไฟฟ้าให้แก่ลูกค้ากลุ่มนี้ในอัตราค่าไฟที่ดีกว่าปกติ ขณะที่สัญญามีกลไกส่งผ่านต้นทุนก๊าซได้เต็มจำนวน
•
•📌 PDP2026 สร้างโอกาสการเติบโตอย่างมีนัยสำคัญ โดยคาดว่าร่างแผนจะเผยแพร่ในช่วงต้นเดือน ก.ย. 2569 และประกาศใช้อย่างเป็นทางการภายในไตรมาส 4/2569 การเปลี่ยนแปลงสำคัญคือการเพิ่มเป้าหมายกำลังการผลิตไฟฟ้าติดตั้งของประเทศไทยจาก 77GW ภายในปี 2580 ภายใต้ PDP2018 Rev.1 เป็น 115GW ภายในปี 2580 ภายใต้ PDP2026 ก่อนเร่งตัวขึ้นอีกเป็น 185–253GW ภายในปี 2593 ขณะที่ความต้องการใช้ไฟฟ้าสูงสุดคาดว่าจะเพิ่มขึ้นจาก 55–57GW ในปี 2580 เป็น 74–80GW ภายในปี 2593 ความต้องการใช้ไฟฟ้าที่เพิ่มขึ้นจะขับเคลื่อนโดยศูนย์ข้อมูล ซึ่งคาดว่าจะต้องการไฟฟ้าเพิ่มอีก 6–8GW และอุตสาหกรรมในพื้นที่ EEC ซึ่งคาดว่าความต้องการใช้ไฟฟ้าจะเพิ่มขึ้นประมาณ 10GW นอกจากนี้ การใช้งานรถยนต์ไฟฟ้าและรถไฟความเร็วสูงที่เพิ่มขึ้นจะมีส่วนสนับสนุนการเติบโตของความต้องการใช้ไฟฟ้าเช่นกัน แผน PDP2026 ตั้งเป้าให้พลังงานสะอาดคิดเป็นประมาณ 51% ของกำลังการผลิตไฟฟ้าติดตั้งภายในปี 2580 และเพิ่มขึ้นเป็น 65–89% ภายในปี 2593 ในช่วงปี 2569–80 แผนดังกล่าวประกอบด้วยการเพิ่มกำลังการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ 24.3GW พลังงานลม 2.7GW และโรงไฟฟ้าพลังความร้อนร่วม (CCGT) 9.1GW ขณะที่กำลังการผลิตจากโรงไฟฟ้านิวเคลียร์ขนาดเล็กแบบโมดูลาร์ (SMR) อยู่ที่ประมาณ 300MW รวมกำลังการผลิตใหม่ 36.4GW ไม่รวมระบบกักเก็บพลังงานด้วยแบตเตอรี่ (BESS) นอกจากนี้ โครงการ “Quick Big Win” ยังสร้างโอกาสรวม 3.5GW ประกอบด้วยโครงการสัญญาซื้อขายไฟฟ้าโดยตรง (Direct PPA) 2GW และโครงการโซลาร์ชุมชน 1.5GW โดย BGRIM ได้จัดเตรียมที่ดินสำหรับโครงการ Direct PPA ที่มีศักยภาพรวม 500–600MW แล้ว และมีแผนเข้าประมูลโครงการโซลาร์ชุมชนขนาด 300MW
•
•📌 เราคาดว่าราคาก๊าซที่สูงขึ้นเป็น 370–380 บาท/MMBtu ในไตรมาส 3/2569 เทียบกับ 363 บาท/MMBtu ในไตรมาส 2/2569 และ 299 บาท/MMBtu ในไตรมาส 3/2568 จะกดดัน spark spread ของ BGRIM อย่างไรก็ตาม ผลกระทบน่าจะบรรเทาลงบางส่วนจากการปรับลูกค้าอุตสาหกรรม (IU) ประมาณ 50% ไปใช้สูตรค่าไฟใหม่ที่อิงกับราคาก๊าซ และการลดส่วนลดจากอัตราค่าไฟของ PEA เรามองว่ากำไรที่อ่อนแอในช่วงครึ่งหลังของปี 2569 เป็นโอกาสเข้าลงทุนระยะยาว โดยมีปัจจัยสนับสนุนจากธีมศูนย์ข้อมูลและการเพิ่มกำลังการผลิตพลังงานหมุนเวียน (RE) สำหรับโครงการ Nakwol Offshore Wind Phase 1 ขนาด 365MW ปัจจุบันกังหันลม 33 จากทั้งหมด 64 ต้นเริ่มดำเนินงานแล้ว และคาดว่าจะ COD ครบทั้งหมดในไตรมาส 4/2569 ขณะที่ Nakwol Phase 2 มีกำหนดเริ่มตั้งแต่ปี 2572 เป็นต้นไป ส่วนโครงการโรงไฟฟ้าพลังงานลมบนบก Huong Hoa 1 ขนาด 48MW คาดว่าจะเริ่มดำเนินงานในไตรมาส 4/2569
🎯มุมมอง KS
📌 BGRIM แนะนำ “ซื้อ” ราคาเป้าหมาย 22.00 บาท
BGRIM ได้ลูกค้าสำหรับอาคารศูนย์ข้อมูลแล้ว 2 อาคาร ซึ่งมีกำหนดเริ่มดำเนินงานใน 4Q69 และ 3Q70 ขณะที่ PDP2026 ฉบับใหม่จะเป็นประโยชน์ต่อผู้ประกอบการทุกราย เราคาดว่าการฟื้นตัวของสินเชื่อภาคธุรกิจตามวัฏจักรการลงทุน ประกอบกับความต้องการใช้ไฟฟ้าจาก AI ที่เพิ่มขึ้นและการขยายกำลังการรองรับของศูนย์ข้อมูล จะเป็นปัจจัยขับเคลื่อนเชิงบวก แม้ยังมีแรงกดดันในระยะสั้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BGRIM
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน