ภาษาไทย
 English


KS : AWC เร่งหมุนเวียนสินทรัพย์เพื่อปลดล็อกมูลค่า
📌 เหตุการณ์
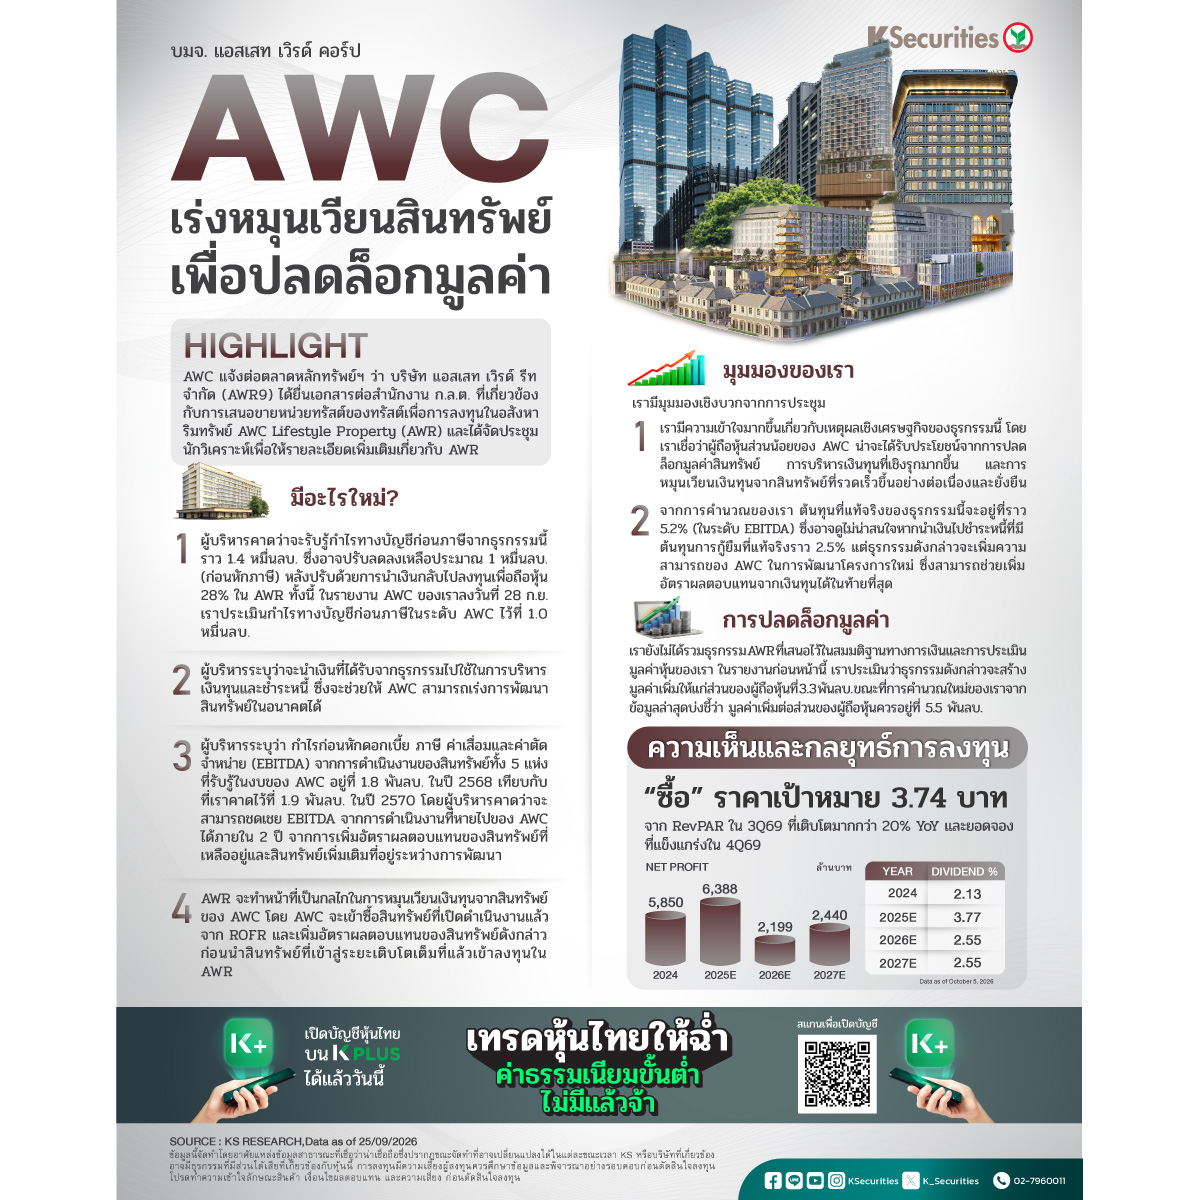
AWC แจ้งต่อตลาดหลักทรัพย์ฯ ว่า บริษัท แอสเสท เวิรด์ รีท จำกัด (AWR9) ได้ยื่นเอกสารต่อสำนักงาน ก.ล.ต. ที่เกี่ยวข้องกับการเสนอขายหน่วยทรัสต์ของทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ AWC Lifestyle Property (AWR) และเมื่อวันที่ 2 ต.ค. AWC ได้จัดประชุมนักวิเคราะห์เพื่อให้รายละเอียดเพิ่มเติมเกี่ยวกับ AWR
📌 มีอะไรใหม่?
ประการแรก ผู้บริหารคาดว่าจะรับรู้กำไรทางบัญชีก่อนภาษีจากธุรกรรมนี้ราว 1.4 หมื่นลบ. ซึ่งอาจปรับลดลงเหลือประมาณ 1 หมื่นลบ. (ก่อนหักภาษี) หลังปรับด้วยการนำเงินกลับไปลงทุนเพื่อถือหุ้น 28% ใน AWR ทั้งนี้ ในรายงาน AWC ของเราลงวันที่ 28 ก.ย. เราประเมินกำไรทางบัญชีก่อนภาษีในระดับ AWC ไว้ที่ 1.0 หมื่นลบ. ประการที่สอง ผู้บริหารระบุว่าจะนำเงินที่ได้รับจากธุรกรรมไปใช้ในการบริหารเงินทุนและชำระหนี้ ซึ่งจะช่วยให้ AWC สามารถเร่งการพัฒนาสินทรัพย์ในอนาคตได้ ประการที่สาม ผู้บริหารระบุว่า กำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมและค่าตัดจำหน่าย (EBITDA) จากการดำเนินงานของสินทรัพย์ทั้ง 5 แห่งที่รับรู้ในงบของ AWC อยู่ที่ 1.8 พันลบ. ในปี 2568 เทียบกับที่เราคาดไว้ที่ 1.9 พันลบ. ในปี 2570 โดยผู้บริหารคาดว่าจะสามารถชดเชย EBITDA จากการดำเนินงานที่หายไปของ AWC ได้ภายใน 2 ปี จากการเพิ่มอัตราผลตอบแทนของสินทรัพย์ที่เหลืออยู่และสินทรัพย์เพิ่มเติมที่อยู่ระหว่างการพัฒนา สุดท้าย AWR จะทำหน้าที่เป็นกลไกในการหมุนเวียนเงินทุนจากสินทรัพย์ของ AWC โดย AWC จะเข้าซื้อสินทรัพย์ที่เปิดดำเนินงานแล้วจาก ROFR และเพิ่มอัตราผลตอบแทนของสินทรัพย์ดังกล่าว ก่อนนำสินทรัพย์ที่เข้าสู่ระยะเติบโตเต็มที่แล้วเข้าลงทุนใน AWR
📌 มุมมองของเรา
เรามีมุมมองเชิงบวกจากการประชุม ประการแรก เรามีความเข้าใจมากขึ้นเกี่ยวกับเหตุผลเชิงเศรษฐกิจของธุรกรรมนี้ โดยเราเชื่อว่าผู้ถือหุ้นส่วนน้อยของ AWC น่าจะได้รับประโยชน์จากการปลดล็อกมูลค่าสินทรัพย์ การบริหารเงินทุนที่เชิงรุกมากขึ้น และการหมุนเวียนเงินทุนจากสินทรัพย์ที่รวดเร็วขึ้นอย่างต่อเนื่องและยั่งยืน ประการที่สอง จากการคำนวณของเรา ต้นทุนที่แท้จริงของธุรกรรมนี้จะอยู่ที่ราว 5.2% (ในระดับ EBITDA) ซึ่งอาจดูไม่น่าสนใจหากนำเงินไปชำระหนี้ที่มีต้นทุนการกู้ยืมที่แท้จริงราว 2.5% แต่ธุรกรรมดังกล่าวจะเพิ่มความสามารถของ AWC ในการพัฒนาโครงการใหม่ ซึ่งสามารถช่วยเพิ่มอัตราผลตอบแทนจากเงินทุนได้ในท้ายที่สุด
📌 “ซื้อ”
เราคงประมาณการกำไรปกติปี 2569–71 ราคาเป้าหมายสิ้นปี 2570 ที่ 3.74 บาท อิงวิธีคิดลดเงินสด (DCF) และคำแนะนำ “ซื้อ” สำหรับ AWC ปัจจัยหนุนการปรับเพิ่มมูลค่าหุ้น ได้แก่ 1) ผลการดำเนินงานโรงแรมที่แข็งแกร่งในไตรมาส 3/2569 โดยคาดว่าอัตรารายได้เฉลี่ยต่อห้องพัก (RevPAR) จะเติบโตมากกว่า 20% YoY 2) ผลการดำเนินงานโรงแรมที่แข็งแกร่งในไตรมาส 4/2569 จากการจัดงานประชุมระดับโลก เช่น IMF และ Tomorrowland และ 3) โอกาสในการสร้างมูลค่าเพิ่มจากโครงการ AWR
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #TourismSector #กลุ่มท่องเที่ยว #ท่องเที่ยว #AWC
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน