ภาษาไทย
 English


🏨KS VRANDA : ธุรกิจโรงแรมยังแข็งแกร่ง - รายได้จากธุรกิจที่อยู่อาศัยกลับมาฟื้นตัว
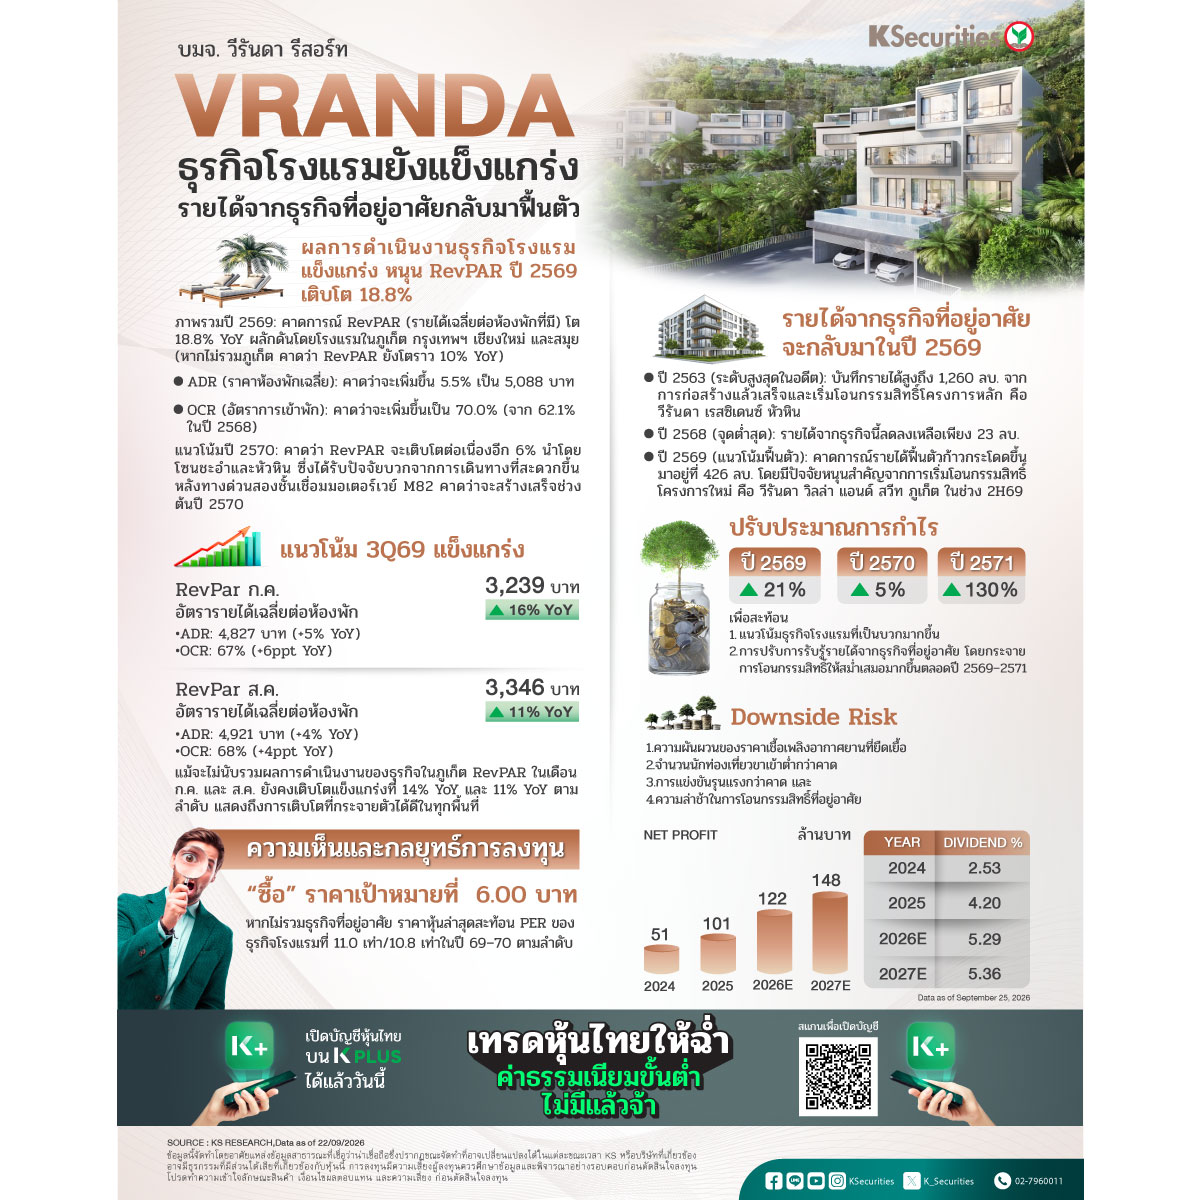
🛌 ผลการดำเนินงานธุรกิจโรงแรมแข็งแกร่ง หนุน RevPAR ปี 2569 เติบโต 18.8%
เราคงมุมมองที่เป็นบวกต่อธุรกิจโรงแรมของ VRANDA โดยคาดว่า RevPAR จะเติบโต 18.8% YoY ในปี 2569 จากการเติบโตอย่างต่อเนื่องของโรงแรมในภูเก็ตและการดำเนินงานที่แข็งแกร่งขึ้นในกรุงเทพฯ เชียงใหม่ และสมุย หากไม่รวมภูเก็ต เรายังคาดว่า RevPAR จะเติบโตราว 10% YoY เราคาดว่า ADR จะเพิ่มขึ้น 5.5% YoY เป็น 5,088 บาท และ OCR จะเพิ่มขึ้นเป็น 70.0% จาก 62.1% ในปี 2568 สำหรับปี 2570 เราคาดว่า RevPAR จะเติบโตอีก 6% นำโดยชะอำและหัวหิน ซึ่งได้รับแรงหนุนจากความสะดวกในการเดินทางทางถนนที่ดีขึ้น หลังคาดว่าทางด่วนสองชั้นที่เชื่อมต่อกับมอเตอร์เวย์ M82 จะก่อสร้างแล้วเสร็จในช่วงต้นปี 2570
🛌 แนวโน้มไตรมาส 3/2569 แข็งแกร่ง
VRANDA รายงาน RevPAR ที่ 3,239 บาท ในเดือน ก.ค. เพิ่มขึ้น 16% YoY จาก ADR ที่เพิ่มขึ้น 5% เป็น 4,827 บาท และ OCR ที่ดีขึ้น 6ppt เป็น 67% ในเดือน ส.ค. RevPAR เพิ่มขึ้น 11% YoY เป็น 3,346 บาท หนุนจาก ADR ที่เพิ่มขึ้น 4% เป็น 4,921 บาท และ OCR ที่ดีขึ้น 4ppt เป็น 68% หากไม่รวมธุรกิจในภูเก็ต RevPAR ยังคงเติบโตแข็งแกร่งที่ 14% และ 11% YoY ในเดือน ก.ค.-ส.ค. ตามลำดับ
🛌 รายได้จากธุรกิจที่อยู่อาศัยจะกลับมาในปี 2569
VRANDA บันทึกรายได้จากธุรกิจที่อยู่อาศัยที่ 1.26 พันลบ. ในปี 2563 โดยส่วนใหญ่มาจากการก่อสร้างแล้วเสร็จและการโอนกรรมสิทธิ์โครงการวีรันดา เรสซิเดนซ์ หัวหิน ก่อนที่รายได้จะลดลงเหลือเพียง 23 ลบ. ในปี 2568 สำหรับปี 2569 เราคาดว่ารายได้จากธุรกิจที่อยู่อาศัยจะฟื้นตัวเป็น 426 ลบ. หนุนจากการเริ่มโอนกรรมสิทธิ์โครงการที่อยู่อาศัยล่าสุดอย่าง วีรันดา วิลล่า แอนด์ สวีท ภูเก็ต ในช่วงครึ่งหลังของปี 2569
🛌 ปรับประมาณการกำไร เราปรับประมาณการกำไรปกติปี 2569–71 ขึ้น 21% 5% และ 130% ตามลำดับ เพื่อสะท้อน
แนวโน้มธุรกิจโรงแรมที่เป็นบวกมากขึ้น
การปรับการรับรู้รายได้จากธุรกิจที่อยู่อาศัย โดยกระจายการโอนกรรมสิทธิ์ให้สม่ำเสมอมากขึ้นตลอดปี 2569–71
🎯มุมมอง KS
📌 แนะนำ “ซื้อ” ราคาเป้าหมาย 6.00 บาท
เราคงคำแนะนำ “ซื้อ” และปรับราคาเป้าหมายขึ้นเป็น 6.00 บาท จาก 5.88 บาท แบ่งเป็นมูลค่า 5.41 บาท/หุ้น สำหรับธุรกิจโรงแรม และ 0.59 บาท/หุ้น สำหรับธุรกิจที่อยู่อาศัย เอสะท้อนการปรับเพิ่มประมาณการกำไรปี 2569–71 เรามองว่ามูลค่าหุ้นล่าสุดไม่แพง ทำให้ VRANDA เป็นอีกหนึ่งทางเลือกที่น่าสนใจในกลุ่มโรงแรม หากไม่รวมธุรกิจที่อยู่อาศัย ราคาหุ้นปัจจุบันสะท้อน PER ของธุรกิจโรงแรมที่ 11.0 เท่า และ 10.8 เท่าในปี 2569–70 ตามลำดับ ซึ่งต่ำกว่าค่าเฉลี่ยของบริษัทคู่แข่งในประเทศที่ 19 เท่า และ 22.1 เท่าในปี 2569-70 อย่างมาก
🚨Downside risk สำคัญ:
1) ความผันผวนของราคาเชื้อเพลิงอากาศยานที่ยืดเยื้อ
2) จำนวนนักท่องเที่ยวขาเข้าต่ำกว่าคาด
3) การแข่งขันรุนแรงกว่าคาด
4) ความล่าช้าในการโอนกรรมสิทธิ์ที่อยู่อาศัย
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #VRANDA #วิรันดา
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน