ภาษาไทย
 English


😋 KS: RBF มูลค่าน่าสนใจเมื่อเทียบกับการเติบโต
📌 Key Event
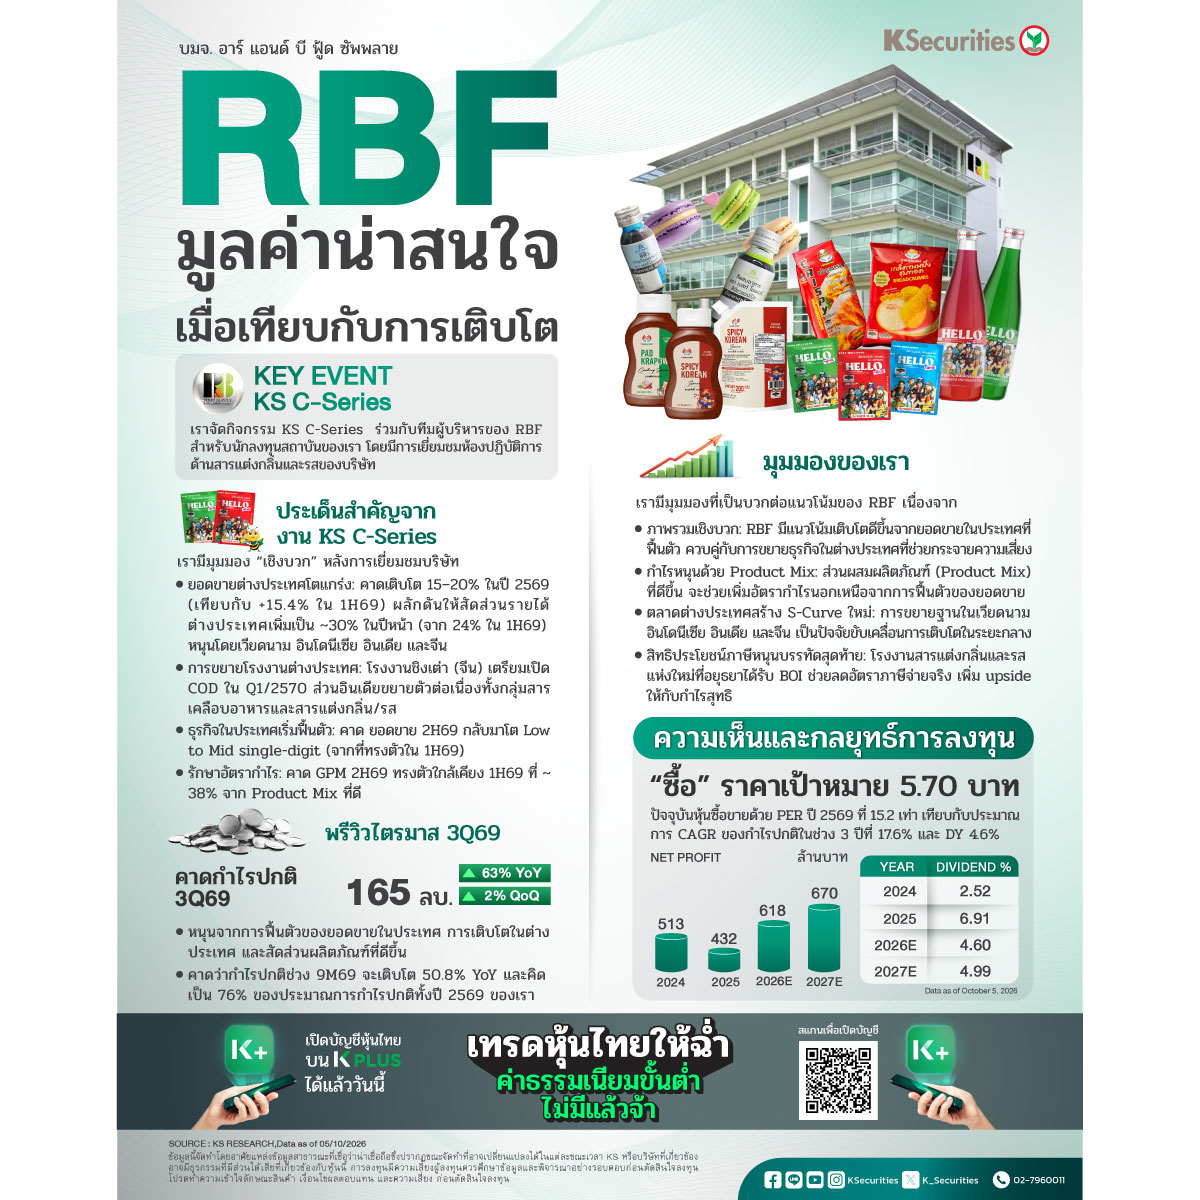
เมื่อวันที่ 2 ต.ค. เราได้จัดกิจกรรม KS C-Series ณ สถานที่ ร่วมกับทีมผู้บริหารของ RBF สำหรับนักลงทุนสถาบันของเรา โดยมีการเยี่ยมชมห้องปฏิบัติการด้านสารแต่งกลิ่นและรสของบริษัท
📌 ประเด็นสำคัญ
เรามีมุมมองเชิงบวกหลังการเยี่ยมชมบริษัทครั้งล่าสุด โดยมีความชัดเจนมากขึ้นเกี่ยวกับการขยายธุรกิจในต่างประเทศของ RBF และการฟื้นตัวอย่างค่อยเป็นค่อยไปของธุรกิจในประเทศ ผู้บริหารคาดว่ายอดขายต่างประเทศจะเติบโต 15–20% ในปี 2569 เทียบกับ +15.4% YoY ในช่วงครึ่งแรกของปี 2569 และคาดว่าสัดส่วนรายได้จากต่างประเทศจะเพิ่มขึ้นเป็นราว 30% ในปีหน้า จาก 24% ในช่วงครึ่งแรกของปี 2569 โดยได้แรงหนุนจากการขยายธุรกิจในเวียดนาม อินโดนีเซีย อินเดีย และจีน สำหรับจีน โรงงานชิงเต่ามีกำหนดเริ่มดำเนินงานเชิงพาณิชย์ในไตรมาส 1/2570 ขณะที่ธุรกิจในอินเดียยังคงเร่งขยายตัวอย่างต่อเนื่อง โดยมีโอกาสเติบโตเพิ่มเติมทั้งในธุรกิจสารเคลือบอาหารและสารแต่งกลิ่นและรส สำหรับธุรกิจในประเทศ ผู้บริหารคาดว่าการเติบโตของยอดขายจะปรับดีขึ้นเป็นระดับหลักเดียวต่ำถึงกลางในช่วงครึ่งหลังของปี 2569 หลังยอดขายค่อนข้างทรงตัวในช่วงครึ่งแรกของปี 2569 ขณะที่อัตรากำไรขั้นต้น (GPM) คาดว่าจะทรงตัวใกล้เคียงระดับ 38% ในช่วงครึ่งแรกของปี 2569 โดยได้แรงหนุนจากส่วนผสมผลิตภัณฑ์ที่เอื้อต่ออัตรากำไร
📌 พรีวิวไตรมาส 3/2569
เราคาดกำไรปกติที่แข็งแกร่งที่ 165 ลบ. เพิ่มขึ้น 63% YoY และ 2% QoQ ซึ่งจะเป็นกำไรปกติรายไตรมาสสูงสุดนับตั้งแต่ไตรมาส 4/2566 โดยได้แรงหนุนจากการฟื้นตัวของยอดขายในประเทศ การขยายตัวอย่างต่อเนื่องของธุรกิจต่างประเทศ GPM ที่อยู่ในระดับดี และอัตราภาษีที่แท้จริงที่ลดลงจากสิทธิประโยชน์ BOI เราคาดว่ากำไรปกติช่วง 9 เดือนแรกของปี 2569 จะเติบโต 50.8% YoY และคิดเป็น 76% ของประมาณการกำไรปกติทั้งปี 2569 ของเรา
📌 มุมมองของเรา
เรามีมุมมองเชิงบวกต่อแนวโน้มของ RBF เนื่องจากยอดขายในประเทศที่มีแนวโน้มดีขึ้น ประกอบกับการขยายธุรกิจในต่างประเทศอย่างต่อเนื่อง จะช่วยเพิ่มความหลากหลายของปัจจัยขับเคลื่อนการเติบโต ขณะที่สัดส่วนผลิตภัณฑ์ที่ดีขึ้นน่าจะช่วยหนุนการเติบโตของกำไรเพิ่มเติมนอกเหนือจากการฟื้นตัวของยอดขาย ส่วนการขยายธุรกิจเพิ่มเติมในเวียดนาม อินโดนีเซีย อินเดีย และจีน น่าจะสร้างโอกาสการเติบโตเพิ่มเติมในระยะกลาง นอกจากนี้ สิทธิประโยชน์ทางภาษีจาก BOI สำหรับโรงงานสารแต่งกลิ่นและรสแห่งใหม่ในอยุธยา จะช่วยลดอัตราภาษีที่แท้จริงและหนุนการเติบโตของกำไรเพิ่มเติม
มุมมอง KS
🎯แนะนำ “ซื้อ” ราคาเป้าหมาย 5.70 บาท
คงประมาณการกำไรปกติปี 2569–71 รวมถึงราคาเป้าหมายที่ 5.70 บาท ปัจจุบัน RBF ซื้อขายที่ 4.70 บาท ลดลง 14.5% จากจุดสูงสุดเมื่อวันที่ 24 ส.ค. ที่ 5.50 บาท ซึ่งในขณะนั้นราคาหุ้นฟื้นตัวขึ้นสู่ระดับสูงสุดนับตั้งแต่วันที่ 4 ก.พ. 2568 การปรับตัวลงในช่วงหลังสวนทางกับแนวโน้มกำไรที่ยังคงปรับตัวดีขึ้น ทำให้มูลค่าหุ้นในปัจจุบันมีความน่าสนใจมากขึ้น ปัจจุบัน RBF ซื้อขายด้วย PER ปี 2569 ราว 15.2 เท่า หรือต่ำกว่าค่าเฉลี่ยย้อนหลัง 5 ปีอยู่ 1SD เทียบกับประมาณการอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ของกำไรปกติต่อหุ้น (core EPS) ช่วงปี 2568–71 ที่ 17.6% ขณะที่ให้อัตราตอบแทนเงินปันผลปี 2569 ที่ราว 4.6% เรามองว่ามูลค่าหุ้นในปัจจุบันยังคงน่าสนใจ จากแนวโน้มการเติบโตที่ปรับดีขึ้นและปัจจัยขับเคลื่อนกำไรที่มีความหลากหลายมากขึ้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #FoodandBeverage #RBF
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน