ภาษาไทย
 English


🏭 KS: สรุปงบ 2Q69 หุ้นกลุ่ม WHA
📌WHA : ความไม่แน่นอนในระยะสั้น แต่เป็นโอกาสในระยะยาว
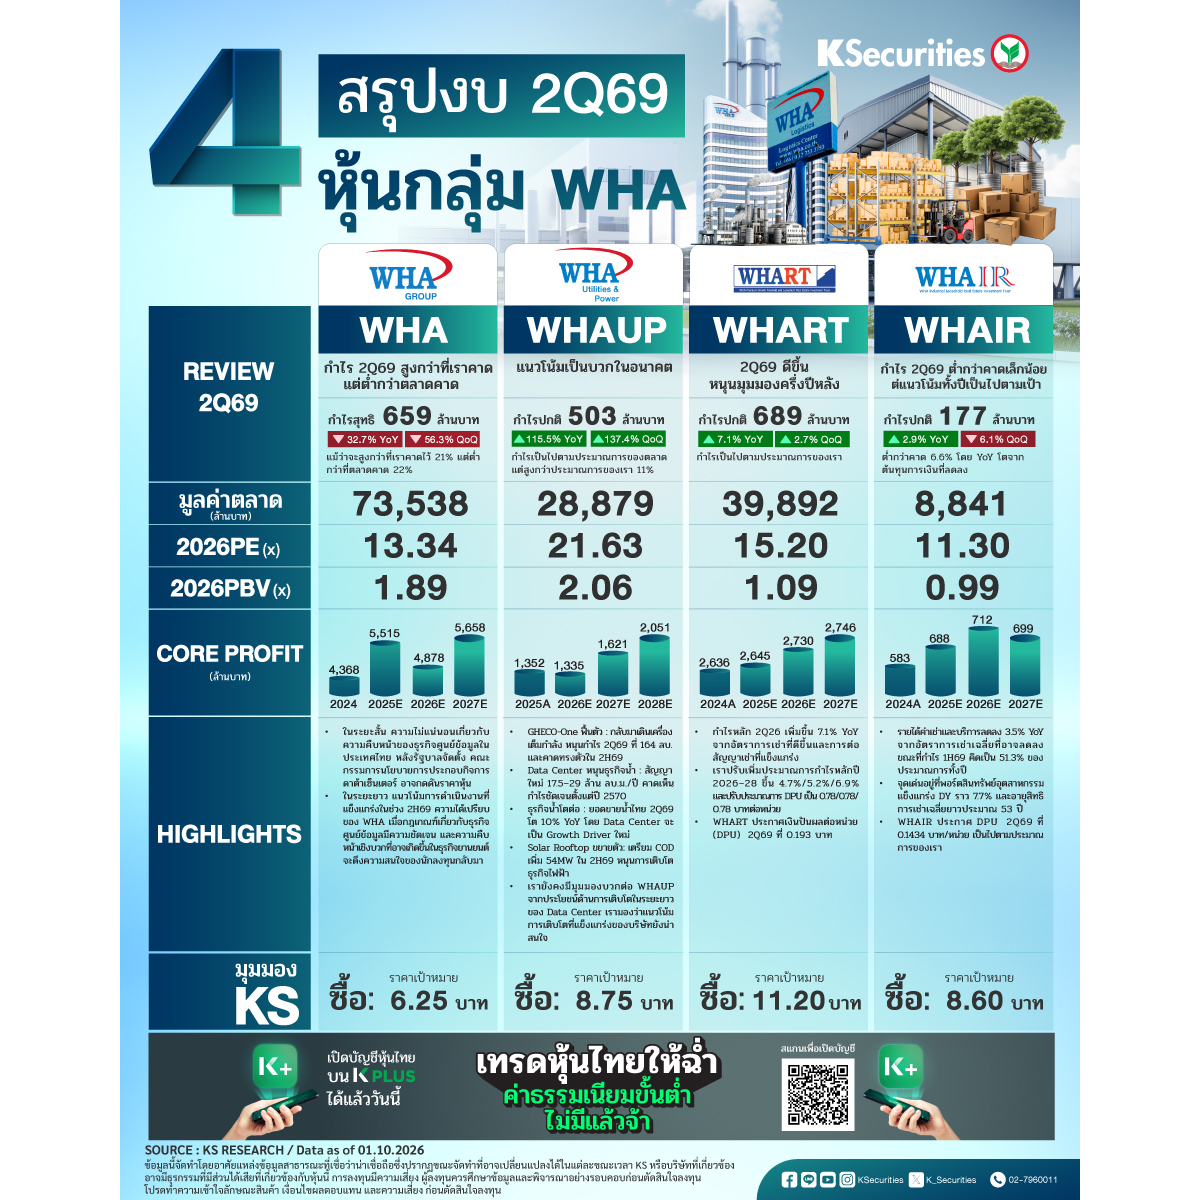
👉WHA รายงานกำไรไตรมาส 2/69 ที่ 659 ลบ. ลดลง 33% YoY และ 56% QoQ แม้ว่าจะสูงกว่าที่เราคาดไว้ 21% แต่ต่ำกว่าที่ตลาดคาด 22% กำไรครึ่งของปี 69 ลดลง 29% YoY คิดเป็น 39% ของประมาณการกำไรปี 69 ของเรา
👉 ในระยะสั้น ความไม่แน่นอนเกี่ยวกับความคืบหน้าของธุรกิจศูนย์ข้อมูลในประเทศไทย หลังรัฐบาลจัดตั้ง คณะกรรมการนโยบายการประกอบกิจการดาต้าเซ็นเตอร์ อาจกดดันราคาหุ้น
👉 ในระยะยาว แนวโน้มการดำเนินงานที่แข็งแกร่งในช่วง 2H69 ความได้เปรียบของ WHA เมื่อกฎเกณฑ์เกี่ยวกับธุรกิจศูนย์ข้อมูลมีความชัดเจน และความคืบหน้าเชิงบวกที่อาจเกิดขึ้นในธุรกิจยานยนต์ จะดึงความสนใจของนักลงทุนกลับมา
มุมมอง KS
👉 คำแนะนำ “ซื้อ” TP 6.25 บาท
📌WHAUP : แนวโน้มเป็นบวกในอนาคต
WHAUP รายงานกำไรปกติไตรมาส 2/2569 ที่ 503 ลบ. (+115% YoY, +137% QoQ) ผลประกอบการโดยรวมเป็นไปตามประมาณการของตลาด แต่สูงกว่าประมาณการของเรา 11%
💡GHECO-One ฟื้นตัว: กลับมาเดินเครื่องเต็มกำลัง หนุนกำไร 2Q69 ที่ 164 ลบ. และคาดทรงตัวใน 2H69
💡 Data Center หนุนธุรกิจน้ำ: สัญญาใหม่ 17.5–29 ล้าน ลบ.ม./ปี คาดเห็นกำไรชัดเจนตั้งแต่ปี 2570
💡 ธุรกิจน้ำโตต่อ: ยอดขายน้ำไทย 2Q69 โต 10% YoY โดย Data Center จะเป็น Growth Driver ใหม่
💡 Solar Rooftop ขยายตัว: เตรียม COD เพิ่ม 54MW ใน 2H69 หนุนการเติบโตธุรกิจไฟฟ้า
💡 เรายังคงมีมุมมองบวกต่อ WHAUP จากประโยชน์ด้านการเติบโตในระยะยาวของ Data Center เรามองว่าแนวโน้มการเติบโตที่แข็งแกร่งของบริษัทยังน่าสนใจ
มุมมอง KS
แนะนำ “ซื้อ” TP 8.75 บาท แม้การเติบโตที่ขับเคลื่อนโดยศูนย์ข้อมูลยังแข็งแกร่ง แต่เรามองว่า upside จำกัด โดย TSR อยู่ที่ 4%
📌WHART : ไตรมาส 2 ดีขึ้น หนุนมุมมองครึ่งปีหลัง
🏭รายงานกำไรปกติไตรมาส 2/2569 ที่ 689 ลบ. เพิ่มขึ้น 7.1% YoY และ 2.7% QoQ โดยรวมเป็นไปตามประมาณการของเรา
🏭 กำไรหลัก 2Q26 เพิ่มขึ้น 7.1% YoY จากอัตราการเช่าที่ดีขึ้นและการต่อสัญญาเช่าที่แข็งแกร่ง
🏭 เราปรับเพิ่มประมาณการกำไรหลักปี 2026–28 ขึ้น 4.7%/5.2%/6.9% และปรับประมาณการ DPU เป็น 0.78/0.78/0.78 บาทต่อหน่วย
🏭 WHART ประกาศเงินปันผลต่อหน่วย (DPU) ไตรมาส 2/2569 ที่ 0.193 บาท
มุมมอง KS
คำแนะนำ “ซื้อ” TP 11.20 บาท
📌WHAIR : กำไร 2Q69 ต่ำกว่าคาดเล็กน้อย แต่แนวโน้มทั้งปีเป็นไปตามเป้า
🏬รายงานกำไรปกติไตรมาส 2/2569 ที่ประมาณ 177 ลบ. เพิ่มขึ้น 2.9% YoY แต่ลดลง 6.1% QoQ ต่ำกว่าประมาณการของเราเล็กน้อยที่ 6.6%
🏬 รายได้ค่าเช่าและบริการลดลง 3.5% YoY จากอัตราการเช่าเฉลี่ยที่อาจลดลง ขณะที่กำไร 1H69 คิดเป็น 51.3% ของประมาณการทั้งปี
🏬 จุดเด่นอยู่ที่พอร์ตสินทรัพย์อุตสาหกรรมแข็งแกร่ง DY ราว 7.7% และอายุสิทธิการเช่าเฉลี่ยยาวประมาณ 53 ปี
🏬 WHAIR ประกาศ DPU ไตรมาส 2/2569 ที่ 0.1434 บาท/หน่วย เป็นไปตามประมาณการของเรา
มุมมอง KS
คำแนะนำ “ซื้อ” Target Price 8.60 บาท
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #WHA #WHAUP #WHART #WHAIR
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน