ภาษาไทย
 English


🥘 Review 2Q69 : หุ้นหมูและไก่
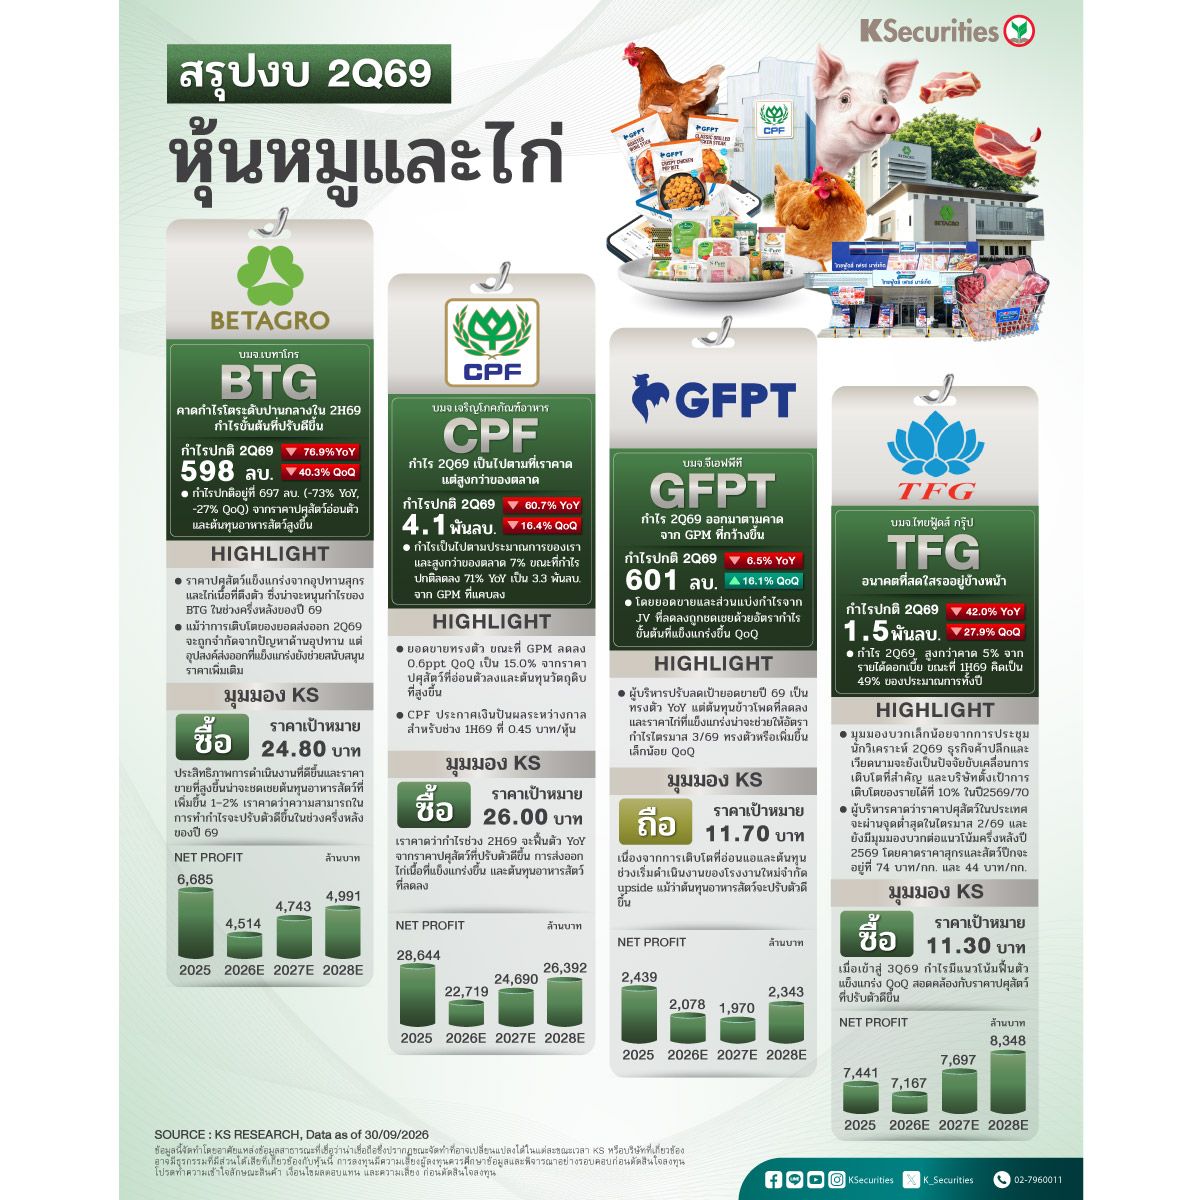
🌭BTG : คาดกำไรโตระดับปานกลางใน 2H กำไรขั้นต้นที่ปรับดีขึ้น
✅ กำไร 2Q69 ต่ำคาด 6% กำไรสุทธิ 598 ลบ. (-77% YoY, -40% QoQ) ขณะที่กำไรปกติอยู่ที่ 697 ลบ. (-73% YoY, -27% QoQ) จากราคาปศุสัตว์อ่อนตัวและต้นทุนอาหารสัตว์สูงขึ้น
✅ราคาปศุสัตว์แข็งแกร่งจากอุปทานสุกรและไก่เนื้อที่ตึงตัว ซึ่งน่าจะหนุนกำไรของ BTG ในช่วงครึ่งหลังของปี 69
✅แม้ว่าการเติบโตของยอดส่งออกไตรมาส 2/69 จะถูกจำกัดจากปัญหาด้านอุปทาน แต่อุปสงค์ส่งออกที่แข็งแกร่งยังช่วยสนับสนุนราคาเพิ่มเติม
✅ประสิทธิภาพการดำเนินงานที่ดีขึ้นและราคาขายที่สูงขึ้นน่าจะชดเชยต้นทุนอาหารสัตว์ที่เพิ่มขึ้น 1–2% เราคาดว่าความสามารถในการทำกำไรจะปรับตัวดีขึ้นในช่วงครึ่งหลังของปี 69
มุมมอง KS
✍️ แนะนำ “ซื้อ” Target Price 24.80 บาท
🐷CPF : กำไรไตรมาส 2/69 เป็นไปตามที่เราคาด แต่สูงกว่าของตลาด
✅ CPF รายงานกำไรสุทธิที่ 4.1 พันลบ. (-61% YoY, -16% QoQ) เป็นไปตามประมาณการของเราและสูงกว่าของตลาด 7% ขณะที่กำไรปกติลดลง 71% YoY เป็น 3.3 พันลบ. จาก GPM ที่แคบลง
✅ ยอดขายทรงตัว ขณะที่ GPM ลดลง 0.6ppt QoQ เป็น 15.0% จากราคาปศุสัตว์ที่อ่อนตัวลงและต้นทุนวัตถุดิบที่สูงขึ้น
✅ เราคาดว่ากำไรช่วงครึ่งหลังของปี 69 จะฟื้นตัว YoY จากราคาปศุสัตว์ที่ปรับตัวดีขึ้น การส่งออกไก่เนื้อที่แข็งแกร่งขึ้น และต้นทุนอาหารสัตว์ที่ลดลง CPF ประกาศเงินปันผลระหว่างกาลสำหรับช่วงครึ่งแรกของปี 69 ที่ 0.45 บาท/หุ้น
มุมมอง KS
✍️ แนะนำ “ซื้อ” ด้วย TP ใหม่ที่ 26.00 บาท
🐔GFPT : กำไรไตรมาส 2/69 ออกมาตามคาดจาก GPM ที่กว้างขึ้น
✅ กำไรสุทธิไตรมาส 2/69 เป็นไปตามคาดที่ 601 ลบ. (-6.5% YoY, +16.1% QoQ) โดยยอดขายและส่วนแบ่งกำไรจาก JV ที่ลดลงถูกชดเชยด้วยอัตรากำไรขั้นต้นที่แข็งแกร่งขึ้น QoQ
✅ผู้บริหารปรับลดเป้ายอดขายปี 69 เป็นทรงตัว YoY แต่ต้นทุนข้าวโพดที่ลดลงและราคาไก่ที่แข็งแกร่งน่าจะช่วยให้อัตรากำไรไตรมาส 3/69 ทรงตัวหรือเพิ่มขึ้นเล็กน้อย QoQ
✅เราปรับเพิ่ม TP เป็น 9.80 บาท จาก 9.60 บาท จาก GPM ที่กว้างขึ้น แต่คงคำแนะนำ “ถือ” เนื่องจากการเติบโตที่อ่อนแอและต้นทุนช่วงเริ่มดำเนินงานของโรงงานใหม่จำกัด upside แม้ว่าต้นทุนอาหารสัตว์จะปรับตัวดีขึ้น
มุมมอง KS
✍️ แนะนำ “ถือ” Target Price 11.70 บาท
🥩 TFG : อนาคตที่สดใสรออยู่ข้างหน้า
✅ กำไร 2Q69 ดีกว่าคาดเล็กน้อย กำไรสุทธิ 1.5 พันลบ. (-42% YoY, -28% QoQ) สูงกว่าคาด 5% จากรายได้ดอกเบี้ย ขณะที่ 1H69 คิดเป็น 49% ของประมาณการทั้งปี
✅มุมมองบวกเล็กน้อยจากการประชุมนักวิเคราะห์ 2Q69 ธุรกิจค้าปลีกและเวียดนามจะยังเป็นปัจจัยขับเคลื่อนการเติบโตที่สำคัญ และบริษัทตั้งเป้าการเติบโตของรายได้ที่ 10% ในปี 2569/70
✅เมื่อเข้าสู่ไตรมาส 3/69 กำไรมีแนวโน้มฟื้นตัวแข็งแกร่ง QoQ สอดคล้องกับราคาปศุสัตว์ที่ปรับตัวดีขึ้น
มุมมอง KS
✍️ แนะนำ “ซื้อ” ด้วย TP ใหม่ที่ 11.30 บาท
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #CPF #BTG #GFPT #TFG
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน