ภาษาไทย
 English


📱KS: SIS แนวโน้ม 3Q69 แข็งแกร่ง จากยอดขายที่เติบโตดี YoY
💻 อะไรใหม่?
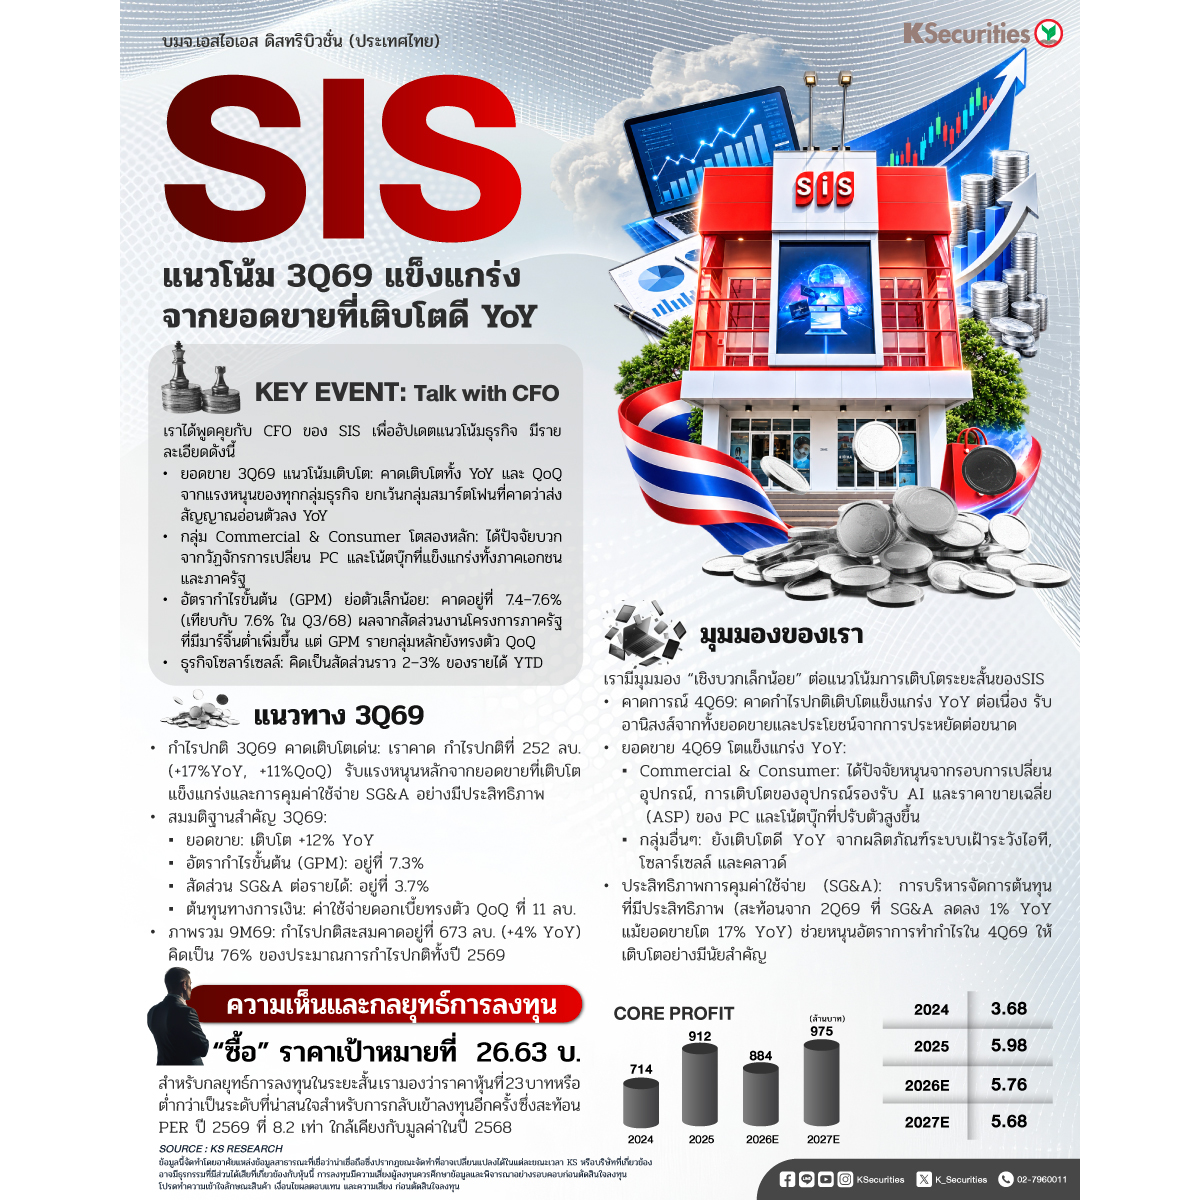
เมื่อวันที่ 23 ก.ย. เราได้พูดคุยกับ CFO ของ SIS เพื่ออัปเดตแนวโน้มธุรกิจ YTD ผู้บริหารคาดว่ายอดขายในไตรมาส 3/2569 จะเติบโตทั้ง YoY และ QoQ โดยได้รับแรงขับเคลื่อนจากทุกกลุ่มธุรกิจ ได้แก่ กลุ่มลูกค้าธุรกิจ กลุ่มผู้บริโภค กลุ่มลูกค้าองค์กร และกลุ่มอื่นๆ ยกเว้นสมาร์ตโฟนที่คาดว่าจะอ่อนตัวลง YoY ทั้งกลุ่มลูกค้าธุรกิจและกลุ่มผู้บริโภคมีแนวโน้มเติบโตในระดับสองหลัก YoY โดยได้รับแรงสนับสนุนจากวัฏจักรการเปลี่ยน PC และโน้ตบุ๊กที่แข็งแกร่งทั้งในภาคเอกชนและภาครัฐ อัตรากำไรขั้นต้น (GPM) โดยรวมในไตรมาส 3/2569 คาดว่าจะอยู่ที่ 7.4–7.6% ลดลงเล็กน้อย YoY จาก 7.6% ในไตรมาส 3/2568 สะท้อนสัดส่วนยอดขายจากโครงการภาครัฐที่มีอัตรากำไรต่ำเพิ่มขึ้น โดยเฉพาะในกลุ่มลูกค้าธุรกิจทั้งนี้ GPM ของทั้งกลุ่มลูกค้าธุรกิจและกลุ่มผู้บริโภค คาดว่าจะทรงตัว QoQ โดยรวม ขณะที่ผลิตภัณฑ์โซลาร์เซลล์มีสัดส่วนประมาณ 2–3% ของรายได้ YTD
💻 แนวทางไตรมาส 3/2569
จากข้อมูลข้างต้น เราคาดว่ากำไรปกติของ SIS ในไตรมาส 3/2569 จะเติบโตทั้ง YoY และ QoQ โดยได้รับแรงหนุนจากการเติบโตของยอดขายที่แข็งแกร่งและการควบคุมค่าใช้จ่ายในการขายและบริหาร (SG&A) อย่างมีประสิทธิภาพ ภายใต้สมมติฐานยอดขายไตรมาส 3/2569 เติบโต 12% YoY GPM ที่ 7.3% และอัตราส่วน SG&A ต่อรายได้ที่ 3.7% ขณะที่กำหนดให้รายได้อื่นอยู่ในระดับใกล้เคียงกับไตรมาส 3/2568 และค่าใช้จ่ายดอกเบี้ยทรงตัวจากไตรมาส 2/2569 ที่ 11 ลบ. เราประเมินกำไรปกติไตรมาส 3/2569 ที่ 252 ลบ. เพิ่มขึ้น 17% YoY และ 11% QoQ ส่งผลให้กำไรปกติช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 673 ลบ. เพิ่มขึ้น 4% YoY และคิดเป็น 76% ของประมาณการกำไรปกติทั้งปี 2569 ของเรา
💻 มุมมองของเรา
เมื่อรวมประมาณการกำไรปกติไตรมาส 3/2569 ของเรากับแนวโน้มไตรมาส 4/2569 เรามีมุมมองเชิงบวกเล็กน้อยต่อแนวโน้มการเติบโตระยะสั้นของ SIS ประการแรก เราคาดว่ายอดขายในไตรมาส 4/2569 จะเติบโตแข็งแกร่ง YoY นำโดยกลุ่มลูกค้าธุรกิจและกลุ่มผู้บริโภค โดยได้รับแรงสนับสนุนจากวงจรการเปลี่ยนทดแทนฮาร์ดแวร์ที่ยังแข็งแกร่ง การใช้งานอุปกรณ์ที่รองรับ AI เพิ่มขึ้น และราคาขายเฉลี่ย (ASP) ของทั้ง PC และโน้ตบุ๊กที่สูงขึ้น ขณะที่ธุรกิจอื่น ๆ น่าจะยังเติบโตแข็งแกร่ง YoY เช่นกัน โดยมีแรงขับเคลื่อนจากผลิตภัณฑ์ระบบเฝ้าระวังด้านไอที โซลาร์เซลล์ และผลิตภัณฑ์ที่เกี่ยวข้องกับคลาวด์ ประการที่สอง จากการบริหาร SG&A อย่างมีประสิทธิภาพของ SIS ซึ่งสะท้อนจากค่าใช้จ่าย SG&A ในไตรมาส 2/2569 ที่ลดลง 1% YoY แม้ว่ายอดขายจะเติบโต 17% YoY เราคาดว่าประโยชน์จาก การประหยัดต่อขนาด จะหนุนให้กำไรปกติในไตรมาส 4/2569 เติบโตแข็งแกร่ง YoY เช่นกัน
มุมมอง KS
🎯 แนะนำ “ซื้อ” TP 26.63 บาท
นับตั้งแต่ต้นปี ราคาหุ้น SIS ปรับตัวขึ้น 21% ดีกว่า SYNEX ที่ลดลง 3.5% แม้ SIS จะปรับตัวได้ดีกว่า แต่ยังซื้อขายด้วยส่วนลดเมื่อเทียบกับ SYNEX โดยมี PER ปี 2569 ที่ 8.7 เท่า เทียบกับ SYNEX ที่ 9.4 เท่า ขณะที่ทั้งสองบริษัทยังซื้อขายต่ำกว่าค่าเฉลี่ยของกลุ่มแกดเจ็ตที่ 10.0 เท่า เราคาดว่า SIS จะมีกำไรต่อหุ้น (EPS) เติบโต 13% ในปี 2569 พร้อมให้อัตราตอบแทนเงินปันผลน่าสนใจที่ 5.8% ในเชิงกลยุทธ์ หากราคาหุ้นอ่อนตัวลงเพิ่มเติมจากปัจจัยภายนอก เรามองว่าระดับราคาที่ 23 บาทหรือต่ำกว่าเป็นระดับที่น่าสนใจสำหรับการกลับเข้าลงทุนอีกครั้ง ซึ่งสะท้อน PER ปี 2569 ที่ 8.2 เท่า ใกล้เคียงกับมูลค่าในปี 2568
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #Gadget #SIS
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน