ภาษาไทย
 English


🏗️KS: PYLON เกาะกระแสขาขึ้นของธุรกิจงานเสาเข็ม
📌 เหตุการณ์
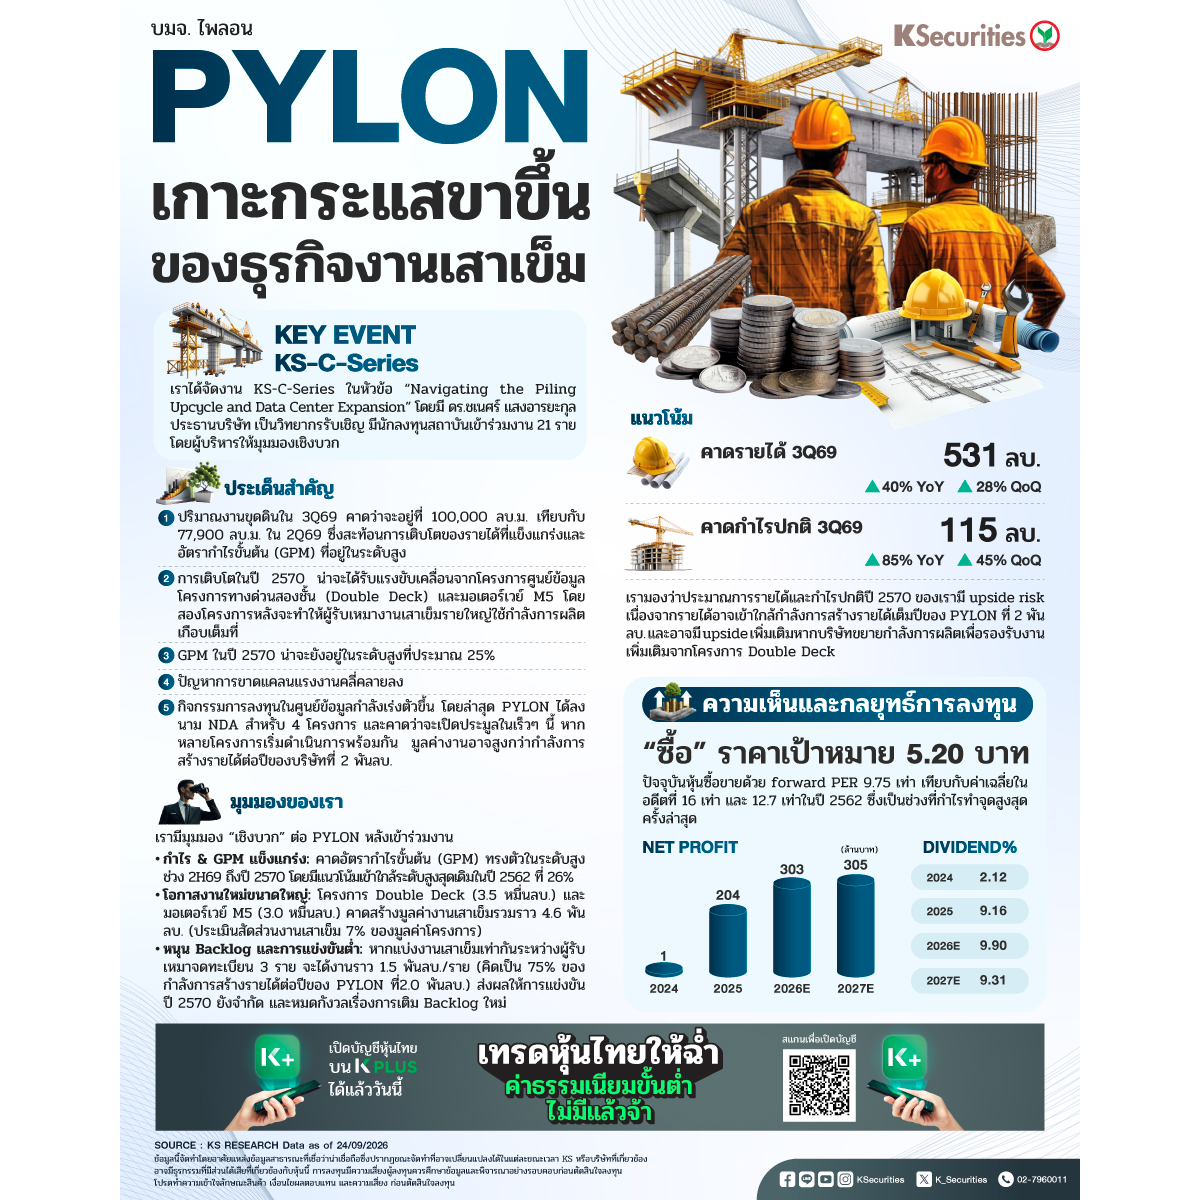
เมื่อวันที่ 23 ก.ย. เราได้จัดงาน KS-C-Series ในหัวข้อ “Navigating the Piling Upcycle and Data Center Expansion” โดยมี ดร.ชเนศร์ แสงอารยะกุล ประธานบริษัท เป็นวิทยากรรับเชิญ มีนักลงทุนสถาบันเข้าร่วมงาน 21 ราย โดยผู้บริหารให้มุมมองเชิงบวก
📌 ประเด็นสำคัญ
PYLON ให้แนวทางว่า
👷♂️1) ปริมาณงานขุดดินในไตรมาส 3/2569 คาดว่าจะอยู่ที่ 100,000 ลบ.ม. เทียบกับ 77,900 ลบ.ม. ในไตรมาส 2/2569 ซึ่งสะท้อนการเติบโตของรายได้ที่แข็งแกร่งและอัตรากำไรขั้นต้น (GPM) ที่อยู่ในระดับสูง
👷♂️2) การเติบโตในปี 2570 น่าจะได้รับแรงขับเคลื่อนจากโครงการศูนย์ข้อมูล โครงการทางด่วนสองชั้น (Double Deck) และมอเตอร์เวย์ M5 โดยสองโครงการหลังจะทำให้ผู้รับเหมางานเสาเข็มรายใหญ่ใช้กำลังการผลิตเกือบเต็มที่
👷♂️3) GPM ในปี 2570 น่าจะยังอยู่ในระดับสูงที่ประมาณ 25%
👷♂️4) ปัญหาการขาดแคลนแรงงานคลี่คลายลง
👷♂️5) กิจกรรมการลงทุนในศูนย์ข้อมูลกำลังเร่งตัวขึ้น โดยล่าสุด PYLON ได้ลงนาม NDA สำหรับ 4 โครงการ และคาดว่าจะเปิดประมูลในเร็วๆ นี้ หากหลายโครงการเริ่มดำเนินการพร้อมกัน มูลค่างานอาจสูงกว่ากำลังการสร้างรายได้ต่อปีของบริษัทที่ 2 พันลบ.
📌 มุมมองของเรา
เรามีมุมมองเชิงบวกหลังเข้าร่วมงาน โดยได้รับแรงสนับสนุนจากแนวโน้มกำไรที่แข็งแกร่งและภาวะการแข่งขันที่เอื้ออำนวย ผู้บริหารคาดว่า GPM จะยังอยู่ในระดับสูงตั้งแต่ช่วงครึ่งหลังของปี 2569 ต่อเนื่องถึงปี 2570 และเข้าใกล้ระดับสูงสุดในปี 2562 ที่ 26% โครงการ Double Deck และมอเตอร์เวย์ M5 ซึ่งมีมูลค่า 3.5 หมื่นลบ. และ 3.0 หมื่นลบ. อาจสร้างมูลค่างานเสาเข็มรวมประมาณ 4.6 พันลบ. ภายใต้สมมติฐานว่างานเสาเข็มคิดเป็นประมาณ 7% ของมูลค่าโครงการทั้งหมดสำหรับงานรับจ้างเฉพาะค่าแรง หากแบ่งงานเท่า ๆ กันระหว่างผู้รับเหมางานเสาเข็มจดทะเบียนทั้ง 3 ราย จะคิดเป็นมูลค่างานประมาณ 1.5 พันลบ. ต่อราย เทียบกับกำลังการสร้างรายได้ต่อปีของ PYLON ที่ 2 พันลบ. ดังนั้น เราคาดว่าการแข่งขันจะยังอยู่ในระดับจำกัดในปี 2570 และไม่มีความกังวลสำคัญเกี่ยวกับการเติม backlog ใหม่
📌 แนวโน้ม
จากแนวทางของผู้บริหารเกี่ยวกับปริมาณงานขุดเจาะ เราคาดว่ารายได้ในไตรมาส 3/2569 จะอยู่ที่ 531 ลบ. (+40% YoY, +28% QoQ) GPM ที่ 32% และกำไรปกติที่ 115 ลบ. (+85% YoY, +45% QoQ) เรามองว่าประมาณการรายได้และกำไรปกติปี 2570 ของเรามี upside risk เนื่องจากรายได้อาจเข้าใกล้กำลังการสร้างรายได้เต็มปีของ PYLON ที่ 2 พันลบ. และอาจมี upside เพิ่มเติมหากบริษัทขยายกำลังการผลิตเพื่อรองรับงานเพิ่มเติมจากโครงการ Double Deck
รายได้ก่อนหน้านี้ของเราอย่างครบถ้วน นอกจากนี้ backlog ที่ PYLON ได้เฉลี่ยย้อนหลัง 5 ปี อยู่ที่ 300 ลบ.ต่อไตรมาส
มุมมอง KS
✍️ แนะนำ “ซื้อ” Target Price 5.20 บาท
สำหรับ PYLON ซึ่งเป็นหุ้นเด่นของเราในกลุ่มงานเสาเข็ม เรามีมุมมองเชิงบวกต่ออุตสาหกรรมงานเสาเข็ม เนื่องจากการแข่งขันอยู่ในระดับจำกัดท่ามกลางวัฏจักรขาขึ้นของกิจกรรมการก่อสร้างที่กำลังดำเนินอยู่ เราคาดว่าภาวะที่เอื้ออำนวยดังกล่าวจะต่อเนื่องไปอีกหลายปี โดยได้รับแรงขับเคลื่อนจากโครงการโครงสร้างพื้นฐานภาครัฐและโครงการศูนย์ข้อมูล เราคาดว่ากำไรสุทธิปี 2569 จะทำระดับสูงสุดนับตั้งแต่ปี 2562 โดยในปี 2562 PYLON รายงานกำไรสุทธิ 279 ลบ. ขณะที่ราคาหุ้นอยู่ที่ 4.72 บาท สะท้อน trailing PER ที่ 12.7 เท่า GPM คาดว่าจะอยู่ที่ 26% เท่ากับระดับสูงสุดในปี 2562 การเติบโตในปี 2570–71 น่าจะได้รับแรงขับเคลื่อนหลักจากโครงการศูนย์ข้อมูลของภาคเอกชนและโครงการ Double Deck ซึ่งทั้งสองโครงการต้องใช้งานเสาเข็มจำนวนมาก ปัจจุบันราคาหุ้นซื้อขายที่ forward PER ปี 2569 ที่ 9.75 เท่า และให้อัตราตอบแทนเงินปันผลที่ 9.9% เทียบกับค่าเฉลี่ยในอดีตที่ 16 เท่า และ SEAFCO ที่ซื้อขายที่ PER 7.3 เท่า และให้อัตราตอบแทนเงินปันผลที่ 6.9%
🚨ปัจจัยเสี่ยงที่สำคัญ ได้แก่ 1) การเบิกจ่ายงบประมาณภาครัฐล่าช้า และ 2) การฟื้นตัวของการลงทุนภาคเอกชนที่ล่าช้า
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #PYLON #ก่อสร้าง #เจาะเสาเข็ม
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน