ภาษาไทย
 English


🤝 KS: GULF ขยายพอร์ตพลังงานหมุนเวียนผ่านดีล GUNKUL
☀️เข้าซื้อโครงการพลังงานหมุนเวียนจาก GUNKUL
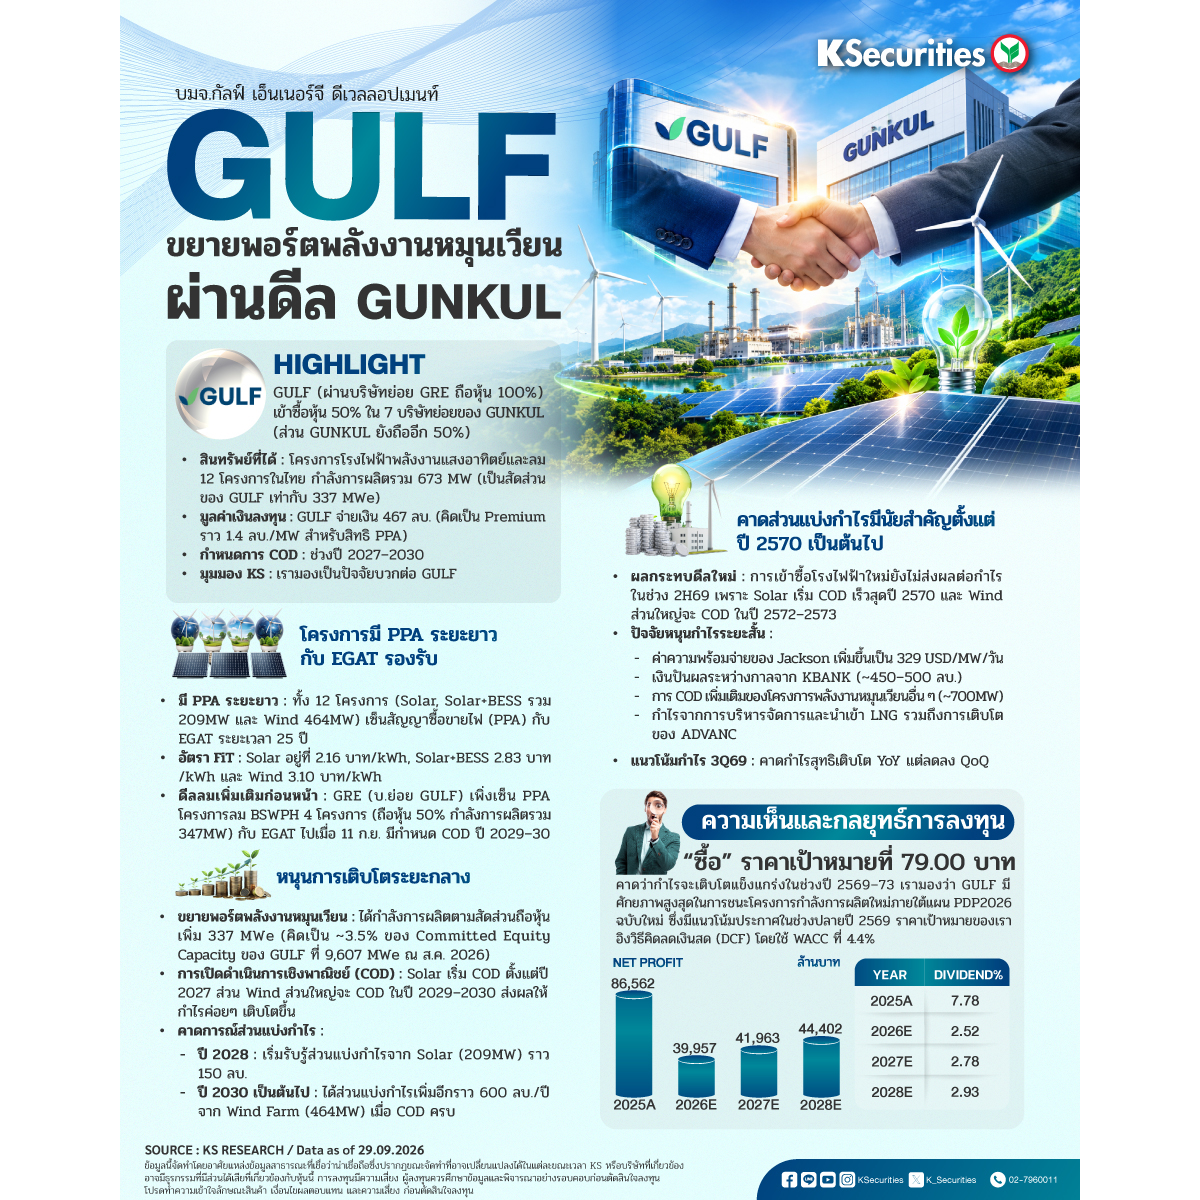
เมื่อวันที่ 28 ก.ย. GULF แจ้ง SET ว่า GRE ซึ่งเป็นบริษัทย่อยที่ GULF ถือหุ้น 100% ได้เข้าซื้อหุ้น 50% ใน 7 บริษัทของ GUNKUL ซึ่งครอบคลุมโครงการโรงไฟฟ้าพลังงานแสงอาทิตย์และพลังงานลมรวม 12 โครงการในประเทศไทย มีกำลังการผลิตตามสัญญารวม 673MW หรือคิดเป็นกำลังการผลิตตามสัดส่วนการถือหุ้นของ GULF ที่ 337MWe โดยมีกำหนด COD ในช่วงปี 2027-30 GULF จ่ายเงินลงทุน 467 ลบ. สำหรับหุ้น 50% ขณะที่ GUNKUL ยังคงถือหุ้นอีก 50% คิดเป็น premium ราว Bt1.4mn ต่อ MW สำหรับการเข้าซื้อสิทธิในสัญญา PPA เรามองดีลนี้เป็นบวกต่อ GULF
☀️โครงการมี PPA ระยะยาวกับ EGAT รองรับ
พอร์ตที่เข้าซื้อประกอบด้วยโครงการ solar และ solar+BESS รวม 209MW และโครงการ wind farm 464MW โดยทั้ง 12 โครงการได้ลงนาม PPA ระยะเวลา 25 ปีกับ EGAT แล้ว สำหรับอัตรา FiT อยู่ที่ Bt2.16/kWh สำหรับ solar, Bt2.83/kWh สำหรับ solar+BESS และ Bt3.10/kWh สำหรับ wind ก่อนหน้าดีลนี้ GULF แจ้งเมื่อวันที่ 11 ก.ย. ว่า GRE ได้ลงนาม PPA กับ EGAT สำเร็จสำหรับโครงการ BSWPH wind จำนวน 4 โครงการ ซึ่งถือหุ้น 50% มีกำลังการผลิตรวม 347MW และมีกำหนด COD ในปี 2029-30
☀️หนุนการเติบโตระยะกลาง
การเข้าซื้อกำลังการผลิตพลังงานหมุนเวียน 337MWe คิดเป็นประมาณ 3.5% ของ committed equity capacity ของ GULF ที่ 9,607MWe ณ เดือน ส.ค. 2026 โดยก่อนหน้านี้เราคาดว่า equity capacity จะเพิ่มจาก 10,169MW ในปี 2026 เป็น 12,124MW ในปี 2029 จากโครงการพลังงานหมุนเวียน โรงไฟฟ้าก๊าซ และโครงการไฟฟ้าอื่นๆ สำหรับพอร์ตที่เข้าซื้อครั้งนี้ solar จะเริ่ม COD ตั้งแต่ปี 2027 ขณะที่โครงการ wind ส่วนใหญ่จะ COD ในปี 2029-30 จึงคาดว่ากำไรจะทยอยเพิ่มขึ้นอย่างค่อยเป็นค่อยไป เราคาดว่าส่วนแบ่งกำไรจาก solar 209MW ราว Bt150mn ในปี 2028 และเพิ่มอีกประมาณ Bt600mn ตั้งแต่ปี 2030 เป็นต้นไปจาก wind farm 464MW
☀️คาดส่วนแบ่งกำไรมีนัยสำคัญตั้งแต่ปี 2570 เป็นต้นไป
เรามองว่ากำลังการผลิตที่เข้าซื้อใหม่จะยังไม่ส่งผลต่อกำไรในช่วงครึ่งหลังของปี 2569 เนื่องจากโครงการที่ COD เร็วที่สุดคือโรงไฟฟ้าพลังงานแสงอาทิตย์ในปี 2570 ขณะที่โรงไฟฟ้าพลังงานลมส่วนใหญ่จะ COD ในปี 2572–73 ปัจจัยขับเคลื่อนกำไรในระยะสั้นยังคงมาจากค่าความพร้อมจ่ายของ Jackson ที่เพิ่มขึ้นเป็น 329 ดอลลาร์สหรัฐฯ/MW/วัน เงินปันผลระหว่างกาลจาก KBANK ที่คาดว่าจะอยู่ที่ 450–500 ลบ. การ COD เพิ่มเติมของโครงการพลังงานหมุนเวียนประมาณ 700MW กำไรจากการนำเข้าและการบริหารจัดการ LNG ให้เกิดประโยชน์สูงสุด และการเติบโตของกำไร ADVANC อย่างไรก็ตาม เราคาดว่ากำไรสุทธิไตรมาส 3/2569 จะเติบโต YoY แต่ลดลง QoQ
🎯 มุมมอง KS
💡แนะนำ “ซื้อ” และ TP ที่ 79.00 บาท
สำหรับ GULF คาดว่ากำไรจะเติบโตแข็งแกร่งในช่วงปี 2569–73 เรามองว่า GULF มีศักยภาพสูงสุดในการชนะโครงการกำลังการผลิตใหม่ภายใต้แผน PDP2026 ฉบับใหม่ ซึ่งมีแนวโน้มประกาศในช่วงปลายปี 2569 ราคาเป้าหมายของเราอิงวิธีคิดลดเงินสด (DCF) โดยใช้ WACC ที่ 4.4%
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #GULF #GUNKUL
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน