ภาษาไทย
 English


KS : SEAFCO เติบโตอย่างมั่นคง ราคาหุ้นอยู่จุดที่น่าสนใจ
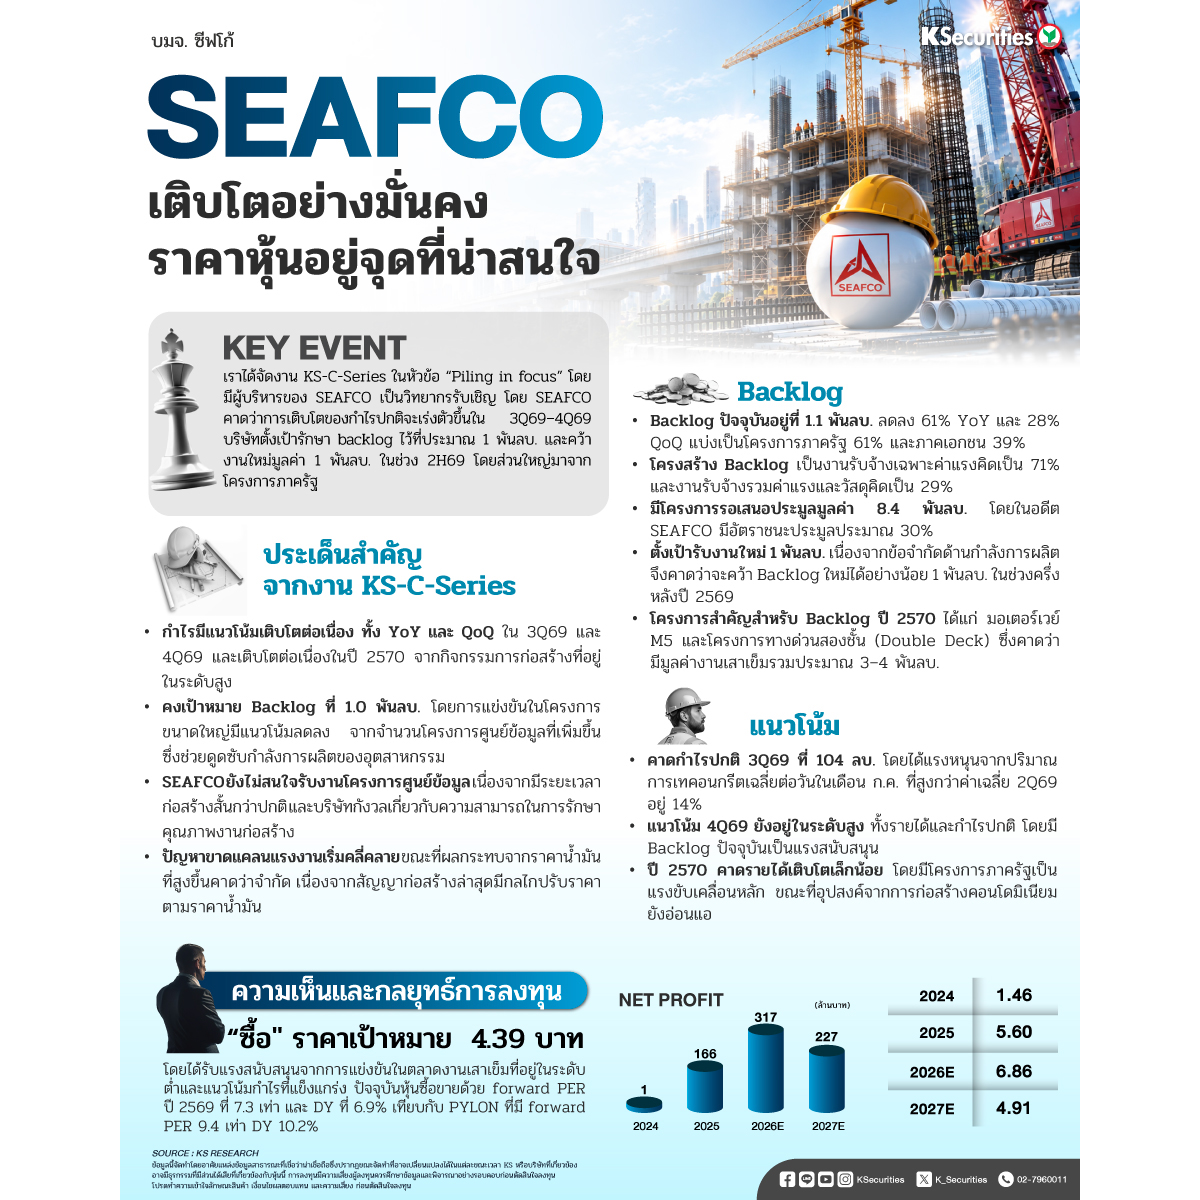
📍KEY EVENT
✅เราได้จัดงาน KS-C-Series ในหัวข้อ “Piling in focus” โดยมีผู้บริหารของ SEAFCO เป็นวิทยากรรับเชิญ มีนักลงทุนสถาบันเข้าร่วมงาน 9 คน โดยผู้บริหารให้มุมมองเชิงบวกเล็กน้อย
📍 ประเด็นสำคัญ
✅SEAFCO คาดว่ากำไรจะเติบโตต่อเนื่องทั้ง YoY และ QoQ ในไตรมาส 3/2569 และ 4/2569 และเติบโตต่อเนื่องในปี 2570 โดยได้รับแรงสนับสนุนจากกิจกรรมการก่อสร้างที่อยู่ในระดับสูง
✅บริษัทฯ ยังคงเป้าหมาย backlog ที่ 1.0 พันลบ. โดยการแข่งขันสำหรับโครงการขนาดใหญ่ดูเหมือนจะลดลง เนื่องจากจำนวนโครงการศูนย์ข้อมูลที่เพิ่มขึ้นช่วยดูดซับกำลังการผลิตของอุตสาหกรรม
✅SEAFCO ยังคงไม่สนใจรับงานโครงการศูนย์ข้อมูล เนื่องจากมีระยะเวลาก่อสร้างสั้นกว่าปกติ ทำให้บริษัทฯ กังวลเกี่ยวกับความสามารถในการรักษาคุณภาพงานก่อสร้าง
✅ปัญหาการขาดแคลนแรงงานคลี่คลายลง ขณะที่ผลกระทบจากราคาน้ำมันที่สูงขึ้นน่าจะมีจำกัด เนื่องจากสัญญาก่อสร้างล่าสุดมีกลไกปรับราคาตามราคาน้ำมัน
📍Backlog
✅ปัจจุบัน SEAFCO มี backlog อยู่ที่ 1.1 พันลบ. (-61% YoY, -28% QoQ) แบ่งเป็นโครงการภาครัฐ 61% และโครงการภาคเอกชน 39% เมื่อแบ่งตามประเภทสัญญา งานรับจ้างเฉพาะค่าแรงคิดเป็น 71% ของ backlog และงานรับจ้างรวมค่าแรงและวัสดุคิดเป็น 29% ที่เหลือ SEAFCO มีโครงการที่อยู่ในแผนเพื่อเสนอประมูลมูลค่า 8.4 พันลบ. ในอดีตบริษัทฯ มีอัตราการชนะประมูลประมาณ 30% อย่างไรก็ตาม เนื่องจากข้อจำกัดด้านกำลังการผลิต SEAFCO ตั้งเป้ารับงานใหม่เพียง 1 พันลบ. ดังนั้น เราคาดว่าบริษัทจะสามารถคว้า backlog ใหม่ได้อย่างน้อย 1 พันลบ. ในช่วงครึ่งหลังของปี 2569 สำหรับเป้าหมาย backlog ปี 2570 มีโครงการสำคัญ ได้แก่ มอเตอร์เวย์ M5 และโครงการทางด่วนสองชั้น (Double Deck) ซึ่งคาดว่าจะมีมูลค่างานเสาเข็มรวมประมาณ 3–4 พันลบ.
📍แนวโน้ม
✅เราคาดว่า SEAFCO จะรายงานกำไรปกติไตรมาส 3/2569 ที่ 104 ลบ. (+19% YoY, +16% QoQ) โดยได้รับแรงสนับสนุนจากปริมาณการเทคอนกรีตเฉลี่ยต่อวันในเดือนก.ค. ซึ่งสูงกว่าค่าเฉลี่ยในไตรมาส 2/2569 อยู่ 14% รายได้และกำไรปกติน่าจะยังอยู่ในระดับสูงในไตรมาส 4/2569 โดยได้รับแรงสนับสนุนจาก backlog ปัจจุบัน สำหรับปี 2570 เราคาดว่ารายได้จะเติบโตเล็กน้อย โดยมีแรงขับเคลื่อนหลักจากโครงการภาครัฐ
📍มุมมอง KS
✅คงคำแนะนำ “ซื้อ” ด้วย TP 4.39 บาท โดยได้รับแรงสนับสนุนจากการแข่งขันในตลาดงานเสาเข็มที่อยู่ในระดับต่ำและแนวโน้มกำไรที่แข็งแกร่ง ปัจจุบันหุ้นซื้อขายด้วย forward PER ปี 2569 ที่ 7.3 เท่า และ DY ที่ 6.9% เทียบกับ PYLON ที่มี forward PER 9.4 เท่า DY 10.2%
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #SEAFCO
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน