ภาษาไทย
 English


KS : สรุปงบ 2Q69 หุ้นกลุ่ม CP
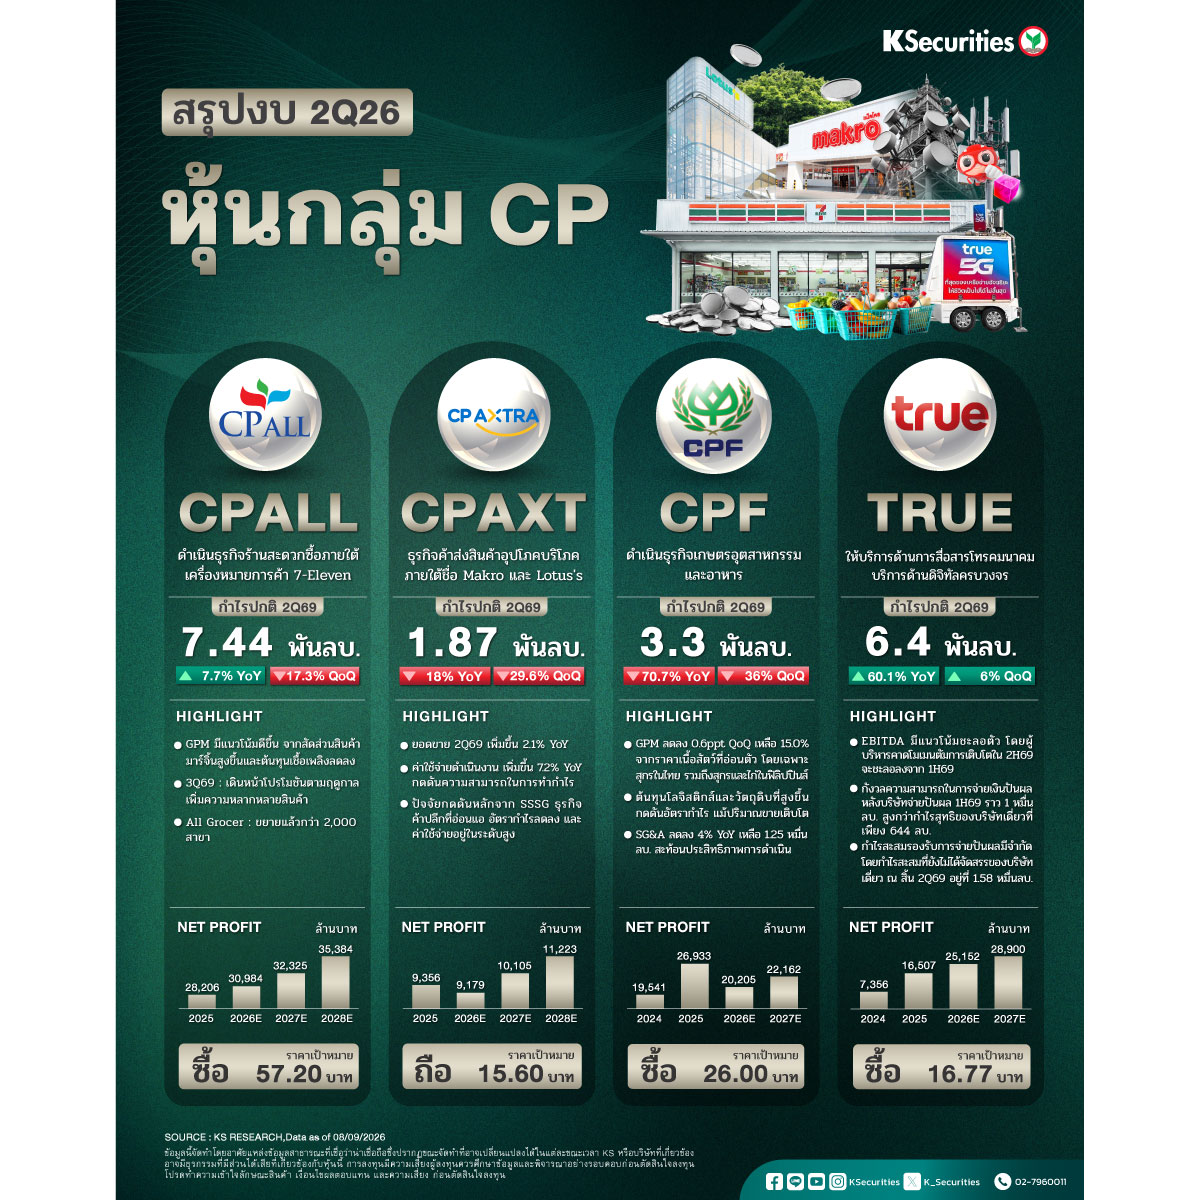
📍CPALL
✅CPALL รายงานกำไรไตรมาส 2/2569 ที่ 7.5 พันลบ. เพิ่มขึ้น 11% YoY แต่ลดลง 17.6% QoQ โดยผลประกอบการเป็นไปตามประมาณการของเราและตลาด กำไรที่เติบโตเชิง YoY ได้รับแรงหนุนจากกำไรของธุรกิจร้านสะดวกซื้อ (CVS) ที่ยังแข็งแกร่ง ขณะที่การลดลงเชิง QoQ ส่วนใหญ่สะท้อนค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่สูงขึ้นจากต้นทุนพลังงานและสาธารณูปโภคที่เพิ่มขึ้น
✅SSSG เชิง QTD คาดว่าจะอยู่ที่ประมาณ 1-2% สูงกว่า +0.8% ในไตรมาส 2/69 จากวันหยุดยาว ความเชื่อมั่นที่ปรับตัวดีขึ้น และยอดขายของสาขาในพื้นที่ท่องเที่ยวที่ยังคงแข็งแกร่ง
✅สัดส่วนสินค้าที่ดีขึ้นและต้นทุนเชื้อเพลิงที่ลดลงช่วยหนุนอัตรากำไร ขณะที่การนำเสนอสินค้าที่คุ้มค่าและแคมเปญส่งเสริมการขายจะช่วยผลักดันการเติบโตของยอดขาย
📍CPAXT
✅CPAXT รายงานกำไร 2Q69 ที่ 1.87 พันลบ. ลดลง 18% YoY ต่ำกว่าประมาณการ 4% จากยอดขายและอัตรากำไรที่อ่อนแอ รวมถึงค่าใช้จ่ายที่สูงขึ้น
✅ยอดขายเพิ่มขึ้น 2.1% YoY แต่ค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้น 7.2% ส่งผลให้กำไรก่อนดอกเบี้ยและหักภาษีลดลง 14% และกำไรลดลง 18% กำไรสุทธิลดลง 18% YoY มาอยู่ที่ 1.87 พันลบ. เนื่องจากการเติบโตยอดขายสาขาเดิม (SSSG) ของธุรกิจค้าปลีกที่อ่อนแอ อัตรากำไรที่ลดลง และค่าใช้จ่ายที่อยู่ในระดับสูง ชดเชยกับการเติบโตของยอดขายที่เพิ่มขึ้นเล็กน้อย
📍CPF
✅CPF รายงานกำไรสุทธิที่ 4.1 พันลบ. (-61% YoY, -16% QoQ) เป็นไปตามประมาณการของเราและสูงกว่าของตลาด 7% ขณะที่กำไรปกติลดลง 71% YoY เป็น 3.3 พันลบ. จาก GPM ที่แคบลง
✅ยอดขายทรงตัว ขณะที่ GPM ลดลง 0.6ppt QoQ เป็น 15.0% จากราคาปศุสัตว์ที่อ่อนตัวลงและต้นทุนวัตถุดิบที่สูงขึ้น
✅เราคาดว่ากำไรช่วงครึ่งหลังของปี 69 จะฟื้นตัว YoY จากราคาปศุสัตว์ที่ปรับตัวดีขึ้น การส่งออกไก่เนื้อที่แข็งแกร่งขึ้น และต้นทุนอาหารสัตว์ที่ลดลง เราคงคำแนะนำ “ซื้อ” และ TP ที่ 24.80 บาท CPF ประกาศเงินปันผลระหว่างกาลสำหรับช่วงครึ่งแรกของปี 69 ที่ 0.45 บาท/หุ้น โดยจะขึ้นเครื่องหมาย XD ในวันที่ 31 ส.ค.
📍TRUE
✅กำไรปกติ 2Q69 อยู่ที่ 6.4 พันลบ. (+60.1% YoY, +6% QoQ) สูงกว่าพรีวิวของเรา 2.4% DPS 2Q69 อยู่ที่ 0.15 บาท/หุ้น (อัตราจ่าย 79% และ DY 4.2%) กำไรปกติ 1H69 คิดเป็น 49.4% ของประมาณการกำไรปกติทั้งปีของเรา
✅มีมุมมองเชิงลบเล็กน้อยจาก 1) โมเมนตัมการเติบโตที่คาดว่าจะชะลอลงใน 2H69 2) การเติบโตของเงินปันผลที่ไม่สอดคล้องกับกำไรสุทธิของบริษัทเดี่ยวและ R/E และ 3) การปรับโครงสร้างผู้ถือหุ้นที่ยังคงดำเนินอยู่
✅แนะนำ “ซื้อ” จาก 1) โอกาสที่ส่วนลดมูลค่าเมื่อเทียบกับ ADVANC จะลดลง และ 2) การบริหารเงินทุนที่เชิงรุกมากขึ้น
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #TRUE #CPALL #CPAXT #CPF
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน