ภาษาไทย
 English


💰KS : KKP โฉมใหม่ของ KKP พร้อมตัวคูณมูลค่าหุ้นใหม่
📍เครื่องยนต์หนุนกำไรใหม่กำลังเกิดขึ้น
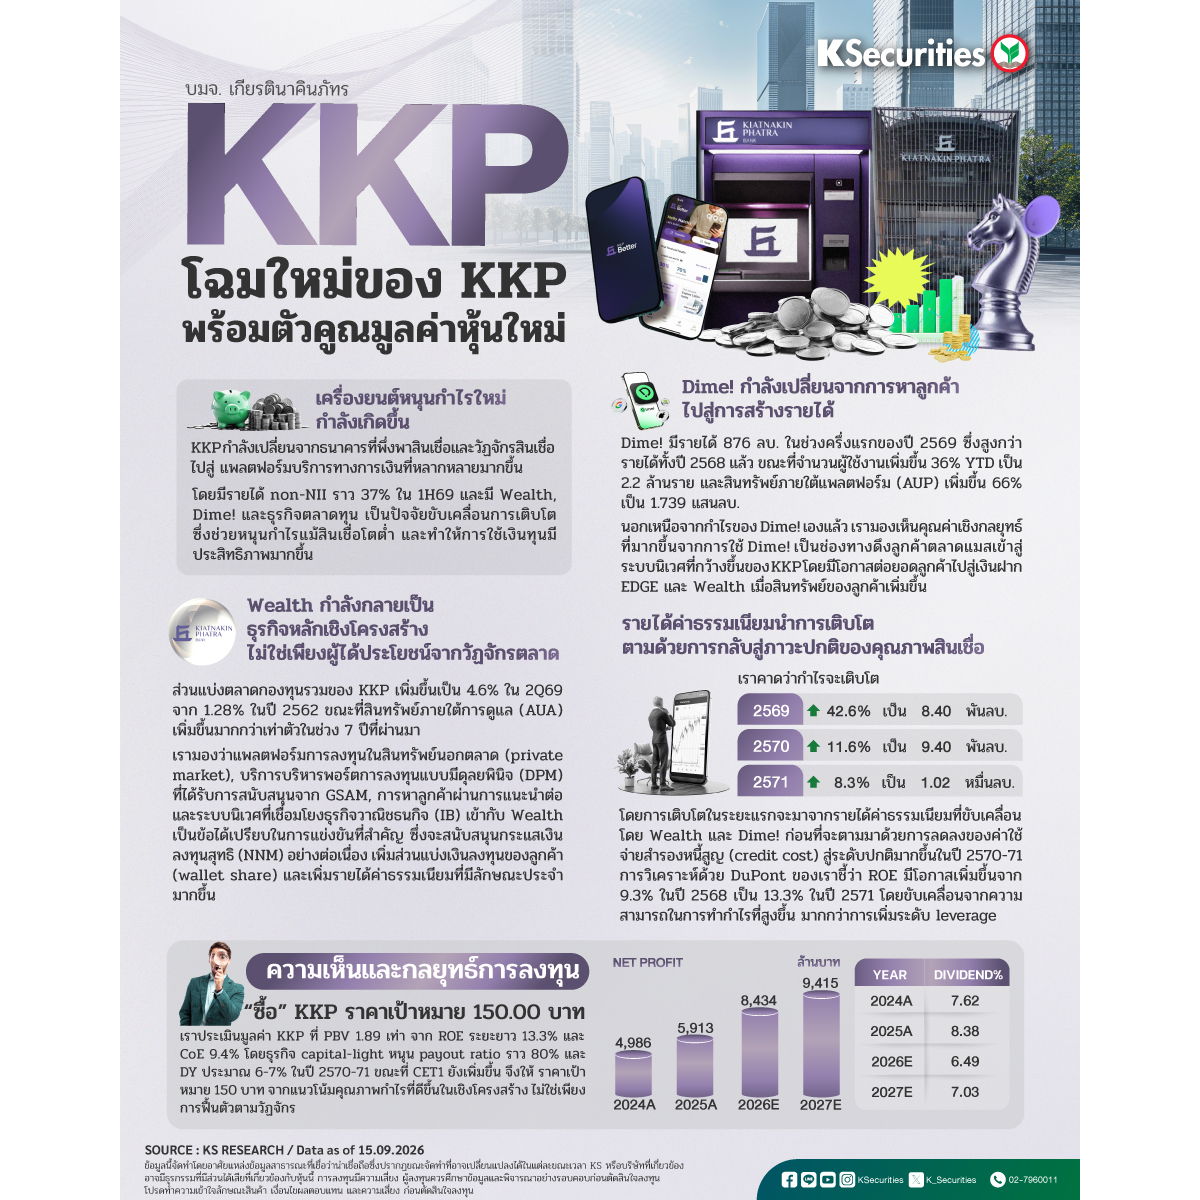
เราเชื่อว่า KKP กำลังเปลี่ยนผ่านจากธนาคารที่ขับเคลื่อนด้วยงบดุลและวัฏจักรสินเชื่อ ไปสู่แพลตฟอร์มบริการทางการเงินที่มีความหลากหลายมากขึ้น โดยรายได้ที่ไม่ใช่ดอกเบี้ย (non-NII) คิดเป็นสัดส่วนราว 37% ของรายได้ช่วงครึ่งแรกของปี 2569 ขณะที่ธุรกิจ Wealth, Dime! และตลาดทุนมีแนวโน้มเข้ามาเป็นแรงขับเคลื่อนการเติบโตมากขึ้น ซึ่งจะช่วยให้ KKP สามารถเพิ่มกำไรได้แม้สินเชื่อจะขยายตัวเพียงเล็กน้อย และสามารถใช้เงินทุนได้อย่างมีประสิทธิภาพมากขึ้น
📍Wealth กำลังกลายเป็นธุรกิจหลักเชิงโครงสร้าง ไม่ใช่เพียงผู้ได้ประโยชน์จากวัฏจักรตลาด
ส่วนแบ่งตลาดกองทุนรวมของ KKP เพิ่มขึ้นเป็น 4.6% ในไตรมาส 2/2569 จาก 1.28% ในปี 2562 ขณะที่สินทรัพย์ภายใต้การดูแล (AUA) เพิ่มขึ้นมากกว่าเท่าตัวในช่วง 7 ปีที่ผ่านมา เรามองว่าแพลตฟอร์มการลงทุนในสินทรัพย์นอกตลาด (private market), บริการบริหารพอร์ตการลงทุนแบบมีดุลยพินิจ (DPM) ที่ได้รับการสนับสนุนจาก GSAM, การหาลูกค้าผ่านการแนะนำต่อ และระบบนิเวศที่เชื่อมโยงธุรกิจวาณิชธนกิจ (IB) เข้ากับ Wealth เป็นข้อได้เปรียบในการแข่งขันที่สำคัญ ซึ่งจะสนับสนุนกระแสเงินลงทุนสุทธิ (NNM) อย่างต่อเนื่อง เพิ่มส่วนแบ่งเงินลงทุนของลูกค้า (wallet share) และเพิ่มรายได้ค่าธรรมเนียมที่มีลักษณะประจำมากขึ้น
📍
Dime! กำลังเปลี่ยนจากการหาลูกค้าไปสู่การสร้างรายได้
Dime! มีรายได้ 876 ลบ. ในช่วงครึ่งแรกของปี 2569 ซึ่งสูงกว่ารายได้ทั้งปี 2568 แล้ว ขณะที่จำนวนผู้ใช้งานเพิ่มขึ้น 36% YTD เป็น 2.2 ล้านราย และสินทรัพย์ภายใต้แพลตฟอร์ม (AUP) เพิ่มขึ้น 66% เป็น 1.739 แสนลบ. นอกเหนือจากกำไรของ Dime! เองแล้ว เรามองเห็นคุณค่าเชิงกลยุทธ์ที่มากขึ้นจากการใช้ Dime! เป็นช่องทางดึงลูกค้าตลาดแมสเข้าสู่ระบบนิเวศที่กว้างขึ้นของ KKP โดยมีโอกาสต่อยอดลูกค้าไปสู่เงินฝาก EDGE และ Wealth เมื่อสินทรัพย์ของลูกค้าเพิ่มขึ้น
📍รายได้ค่าธรรมเนียมนำการเติบโต ตามด้วยการกลับสู่ภาวะปกติของคุณภาพสินเชื่อ
เราคาดว่ากำไรจะเติบโต 42.6%/11.6%/8.3% ในปี 2569-71 เป็น 8.4 พันลบ./9.4 พันลบ./1.02 หมื่นลบ. ตามลำดับ โดยการเติบโตในระยะแรกจะมาจากรายได้ค่าธรรมเนียมที่ขับเคลื่อนโดย Wealth และ Dime! ก่อนที่จะตามมาด้วยการลดลงของค่าใช้จ่ายสำรองหนี้สูญ (credit cost) สู่ระดับปกติมากขึ้นในปี 2570-71 การวิเคราะห์ด้วย DuPont ของเราชี้ว่า ROE มีโอกาสเพิ่มขึ้นจาก 9.3% ในปี 2568 เป็น 13.3% ในปี 2571 โดยขับเคลื่อนจากความสามารถในการทำกำไรที่สูงขึ้น มากกว่าการเพิ่มระดับ leverage
📍มุมมอง KS
KKP แนะนำ “ซื้อ” ราคาเป้าหมายที่ 150 บาท
เราคำนวนมูลค่าของ KKP ที่ PBV 1.89 เท่า อิง ROE ระยะยาวที่ 13.3% และต้นทุนส่วนของผู้ถือหุ้น (CoE) ที่ 9.4% การเติบโตของธุรกิจที่ใช้เงินทุนน้อย (capital-light) น่าจะสนับสนุนอัตราการจ่ายเงินปันผลที่ 80% ซึ่งสะท้อนอัตราตอบแทนเงินปันผล (DY) ที่น่าสนใจราว 6-7% ในปี 2570-71 ขณะที่ CET1 ยังคงเพิ่มขึ้น ดังนั้น เรามองว่าราคาเป้าหมาย 150 บาท สะท้อนการปรับเพิ่มตัวคูณมูลค่าหุ้นเชิงโครงสร้าง จากคุณภาพกำไรที่สูงขึ้น ไม่ใช่เพียงการฟื้นตัวตามวัฏจักรเท่านั้น
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #KKP
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน