ภาษาไทย
 English


💳 KS: KTC คุณภาพสินทรัพย์แข็งแกร่ง แต่ต้นทุนสูงขึ้น
📌 กำไรทำสถิติสูงสุดจากคุณภาพสินทรัพย์ที่แข็งแกร่งขึ้น
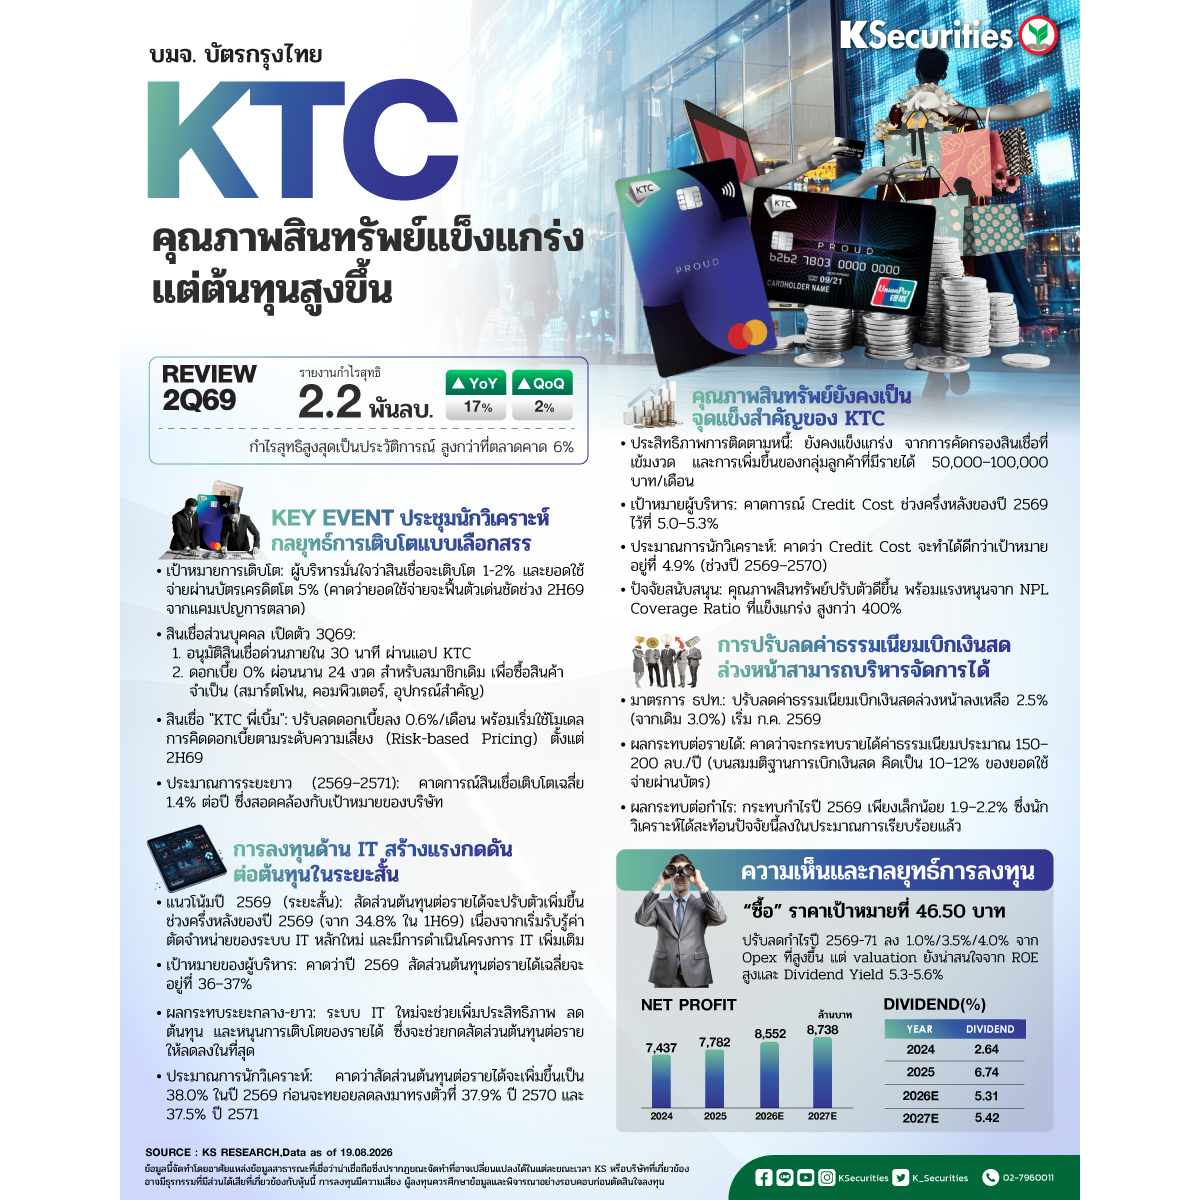
KTC รายงานกำไรสุทธิไตรมาส 2/2569 สูงสุดเป็นประวัติการณ์ที่ 2.2 พันลบ. เพิ่มขึ้น 2%QoQ และ 17%YoY สูงกว่าที่ตลาดคาด 6% การเติบโตของกำไรได้รับแรงหนุนจากค่าใช้จ่ายสำรองหนี้สูญ (credit cost) ที่ลดลง 20bps QoQ และ 82bps YoY ควบคู่กับการขยายตัวของอัตราส่วนต่างดอกเบี้ย (NIM) 22bps YoY จากต้นทุนดอกเบี้ยที่ลดลง ขณะที่อัตราส่วนหนี้เสีย (NPL ratio) ลดลงเป็น 1.8% การก่อ NPL ใหม่ ลดลงเหลือ 4.4% และอัตราส่วนเงินสำรองหนี้สูญต่อหนี้ที่ไม่ก่อให้เกิดรายได้ (loan-loss coverage) เพิ่มขึ้นเป็น 426%
📌กลยุทธ์ยังคงเน้นการเติบโตแบบเลือกสรร
ผู้บริหารยังคงมั่นใจว่าจะสามารถทำให้สินเชื่อเติบโต 1-2% และยอดใช้จ่ายผ่านบัตรเติบโต 5% ในปี 2569 โดยโมเมนตัมในช่วงครึ่งหลังของปี 2569 น่าจะดีขึ้นจากแคมเปญการตลาด การอนุมัติสินเชื่อส่วนบุคคลที่รวดเร็วขึ้นภายใน 30 นาที ผลิตภัณฑ์ผ่อนชำระดอกเบี้ย 0% และการปรับอัตราดอกเบี้ยตามความเสี่ยงสำหรับ KTC พี่เบิ้ม เราคาดว่าสินเชื่อจะเติบโตในระดับปานกลางที่เฉลี่ย 1.4% ต่อปีในช่วงปี 2569-71
📌การลงทุนด้าน IT สร้างแรงกดดันต่อต้นทุนในระยะสั้น
สัดส่วนต้นทุนต่อรายได้มีแนวโน้มเพิ่มขึ้นในช่วงครึ่งหลังของปี 2569 เนื่องจากเริ่มตัดจำหน่ายระบบ IT หลักใหม่และมีการดำเนินโครงการ IT เพิ่มเติม ผู้บริหารคาดว่าสัดส่วนดังกล่าวจะอยู่ที่ 36-37% ในปี 2569 เทียบกับ 34.8% ในช่วงครึ่งแรกของปี 2569 ขณะที่เราคาดการณ์เชิงอนุรัษ์นิยมที่ 38.0% 37.9% และ 37.5% ในปี 2569-71 โดยประโยชน์ด้านประสิทธิภาพน่าจะทยอยเห็นได้ตั้งแต่ปี 2570 เป็นต้นไป
📌คุณภาพสินทรัพย์ยังคงเป็นจุดแข็งสำคัญของ KTC
ประสิทธิภาพการติดตามหนี้ยังคงแข็งแกร่ง โดยได้รับแรงหนุนจากเกณฑ์การพิจารณาสินเชื่อที่เข้มงวดและสัดส่วนลูกค้าที่มีรายได้ 50,000-100,000 บาท/เดือนที่เพิ่มขึ้น ผู้บริหารคาดว่าค่าใช้จ่ายสำรองหนี้สูญ (credit cost) จะอยู่ที่ 5.0-5.3% ในช่วงครึ่งหลังของปี 2569 ขณะที่เราคาดว่าจะดีกว่าเล็กน้อยที่ 4.9% ในปี 2569-70 โดยได้รับแรงหนุนจากคุณภาพสินทรัพย์ที่ดีขึ้นและอัตราส่วนเงินสำรองหนี้สูญต่อหนี้ที่ไม่ก่อให้เกิดรายได้ (loan-loss coverage) ที่สูงกว่า 400%
📌การปรับลดค่าธรรมเนียมเบิกเงินสดล่วงหน้าสามารถบริหารจัดการได้
การปรับลดค่าธรรมเนียมเบิกเงินสดล่วงหน้าของธนาคารแห่งประเทศไทย (ธปท.) เหลือ 2.5% จาก 3.0% ตั้งแต่เดือน ก.ค.2569 น่าจะส่งผลกระทบต่อกำไรเพียงเล็กน้อย จากสมมติฐานที่ว่าการเบิกเงินสดล่วงหน้าคิดเป็น 10-12% ของยอดใช้จ่ายผ่านบัตรเครดิต เราประเมินว่าจะสร้างแรงกดดันต่อรายได้ค่าธรรมเนียมประมาณ 150-200 ลบ. ต่อปี หรือคิดเป็นเพียง 1.9-2.2% ของกำไรปี 2569 ซึ่งได้รวมไว้ในประมาณการของเราแล้ว
มุมมอง KS
🎯แนะนำ “ซื้อ” ราคาเป้าหมาย 46.50 บาท
ปรับลดประมาณการ แต่การประเมินมูลค่าหุ้นยังคงน่าสนใจ เราปรับลดประมาณการกำไรปี 2569-71 ลง 1.0% 3.5% และ 4.0% เป็น 8.55 พันลบ. 8.74 พันลบ. และ 9.07 พันลบ. ตามลำดับ โดยหลักสะท้อนค่าใช้จ่ายดำเนินงานที่สูงขึ้น ส่งผลให้กำไรเติบโต 9.9% 2.2% และ 3.8% ตามลำดับ เรายังคงคำแนะนำ “ซื้อ” โดยปรับลดราคาเป้าหมายลงเป็น 46.5 บาท จาก 49 บาท อิงตาม PBV ที่ 2.34 เท่า และ ROE ระยะยาวที่ 18% โดยมีปัจจัยหนุนจากคุณภาพสินทรัพย์ที่แข็งแกร่งและอัตราตอบแทนเงินปันผล (DY) ที่น่าสนใจที่ 5.3-5.6%
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #KTC #บัตรเครดิต
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน