 ภาษาไทย
 English
🏡 KS: DOHOME ยอดขายฟื้นตัว แต่ถูกลดทอนด้วยอัตรากำไรที่ลดลง
📌 การเติบโตของกำไรไตรมาส 3/2569 ถูกจำกัดจากแรงกดดันด้านอัตรากำไร
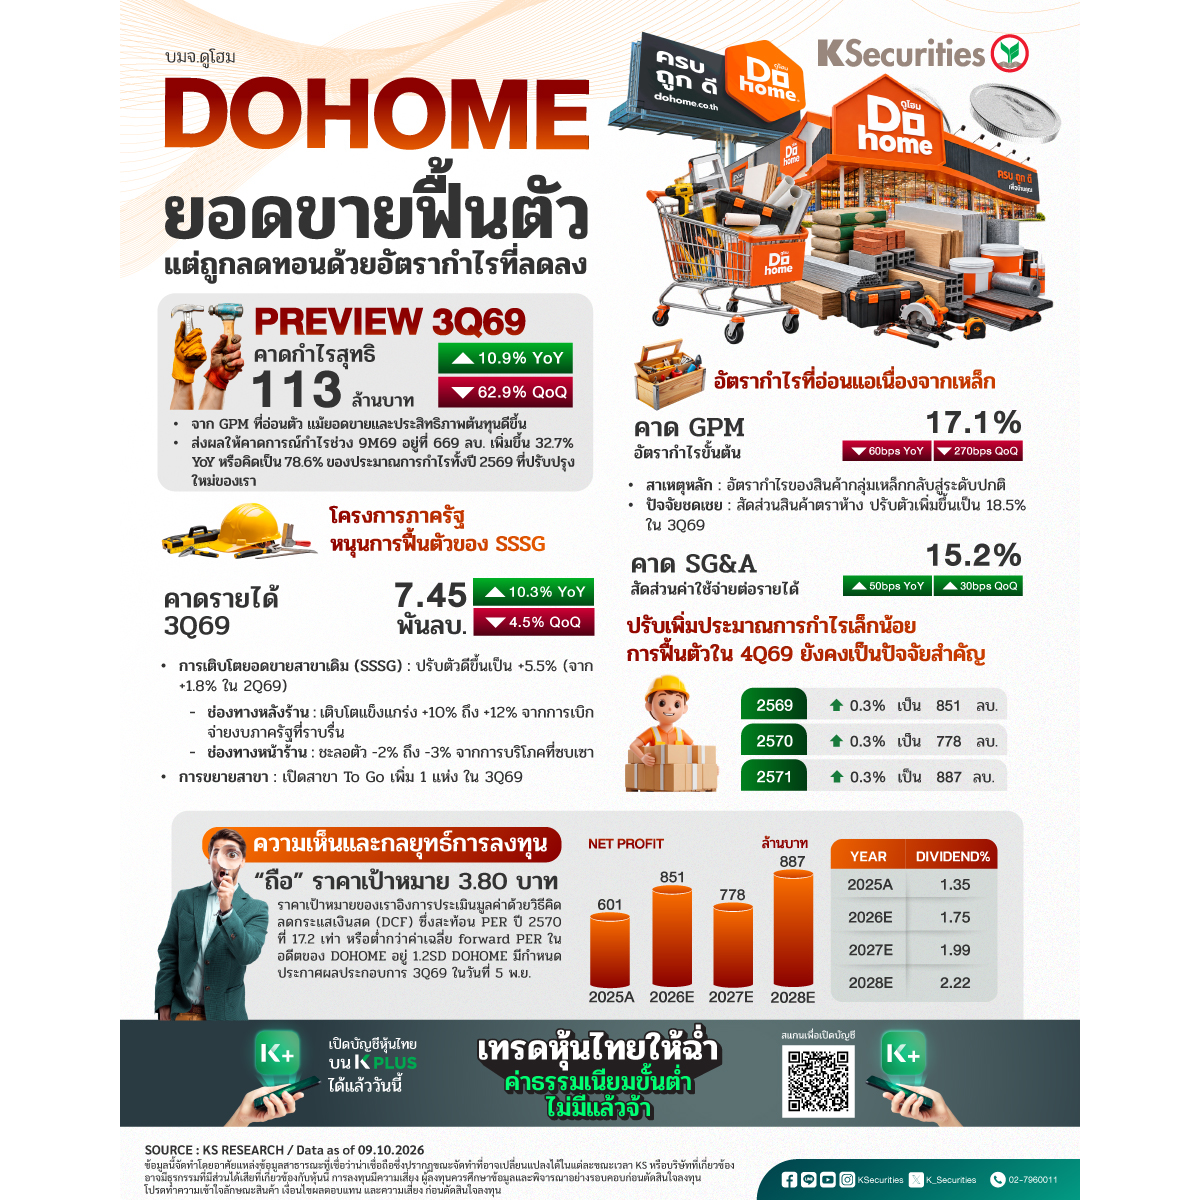
เราคาดว่ากำไรสุทธิไตรมาส 3/2569 จะอยู่ที่ 113 ลบ. (+10.9% YoY, -62.9% QoQ) โดยได้รับแรงหนุนจากการฟื้นตัวของยอดขายและประสิทธิภาพด้านต้นทุนที่ดีขึ้น YoY แต่ยังถูกกดดันจากอัตรากำไรขั้นต้น (GPM) ที่อ่อนแอลง ส่งผลให้กำไรช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 669 ลบ. เพิ่มขึ้น 32.7% YoY หรือคิดเป็น 78.6% ของประมาณการกำไรทั้งปี 2569 ที่ปรับปรุงใหม่ของเรา
📌 โครงการภาครัฐหนุนการฟื้นตัวของ SSSG
เราคาดการณ์รายได้ที่ 7.45 พันลบ. (+10.3% YoY, -4.5% QoQ) โดยอัตราการเติบโตของยอดขายสาขาเดิม (SSSG) คาดว่าจะปรับตัวดีขึ้นเป็น +5.5% จาก +1.8% ในไตรมาส 2/2569 ทั้งนี้ SSSG จากยอดขายผ่านช่องทางหลังร้านคาดว่าจะเติบโต 10–12% จากการเบิกจ่ายงบประมาณภาครัฐที่เป็นไปอย่างราบรื่น ซึ่งช่วยชดเชย SSSG จากยอดขายหน้าร้านที่อ่อนแอลง 2–3% ท่ามกลางการบริโภคที่ซบเซา ขณะที่บริษัทฯ มีการเปิดสาขา To Go จำนวน 1 แห่งในไตรมาส 3/2569
📌 อัตรากำไรที่อ่อนแอเนื่องจากเหล็ก
เราคาดว่า GPM จะลดลงมาอยู่ที่ 17.1% (-60bps YoY, -270bps QoQ) จากอัตรากำไรของสินค้ากลุ่มเหล็กที่กลับสู่ระดับปกติ แม้ได้รับการชดเชยบางส่วนจากสัดส่วนสินค้าตราห้างที่เพิ่มขึ้นเป็น 18.5% ในไตรมาส 3/2569 อัตราส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้คาดว่าจะปรับตัวดีขึ้น 50bps YoY มาอยู่ที่ 15.2% จากประสิทธิภาพการดำเนินงานที่ดีขึ้น แต่เพิ่มขึ้น 30bps QoQ
📌 ปรับเพิ่มประมาณการกำไรเล็กน้อย การฟื้นตัวในไตรมาส 4/2569 ยังคงเป็นปัจจัยสำคัญ
เราปรับเพิ่มประมาณการกำไรปี 2569–71 เล็กน้อยที่ 0.3% เป็น 851 ลบ. 778 ลบ. และ 887 ลบ. ตามลำดับ โดยปรับเพิ่มสมมติฐาน SSSG ปี 2569 เป็น +2.5% จากเดิมที่คาดว่าจะทรงตัว ส่งผลให้ประมาณการรายได้เพิ่มขึ้น 2.1% เป็น 3.11 หมื่นลบ. ขณะที่คงสมมติฐาน GPM ที่ 18.1% ประมาณการของเราสะท้อนกำไรไตรมาส 4/2569 ที่ 182 ลบ. (+88% YoY) จาก SSSG และอัตรากำไรที่แข็งแกร่งขึ้น รวมถึงได้รับประโยชน์จากฐานกำไรต่ำในปีก่อน ก่อนที่กำไรจะลดลง 10% ในปี 2570 จากอ้ตรากำไรที่คาดว่าจะลดลง และคาดว่าจะฟื้นตัว 14% ในปี 2571
มุมมอง KS
🎯 แนะนำ “ถือ” และ TP ที่ 3.80 บาท
ราคาเป้าหมายของเราอิงการประเมินมูลค่าด้วยวิธีคิดลดกระแสเงินสด (DCF) ซึ่งสะท้อน PER ปี 2570 ที่ 17.2 เท่า หรือต่ำกว่าค่าเฉลี่ย forward PER ในอดีตของ DOHOME อยู่ 1.2SD DOHOME มีกำหนดประกาศผลประกอบการไตรมาส 3/2569 ในวันที่ 5 พ.ย.
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #DOHOME
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน