 ภาษาไทย
 English
🎬 KS : MAJOR รายได้จากบ็อกซ์ออฟฟิศช่วยหนุนแนวโน้มการฟื้นตัว
📍 มีอะไรใหม่?
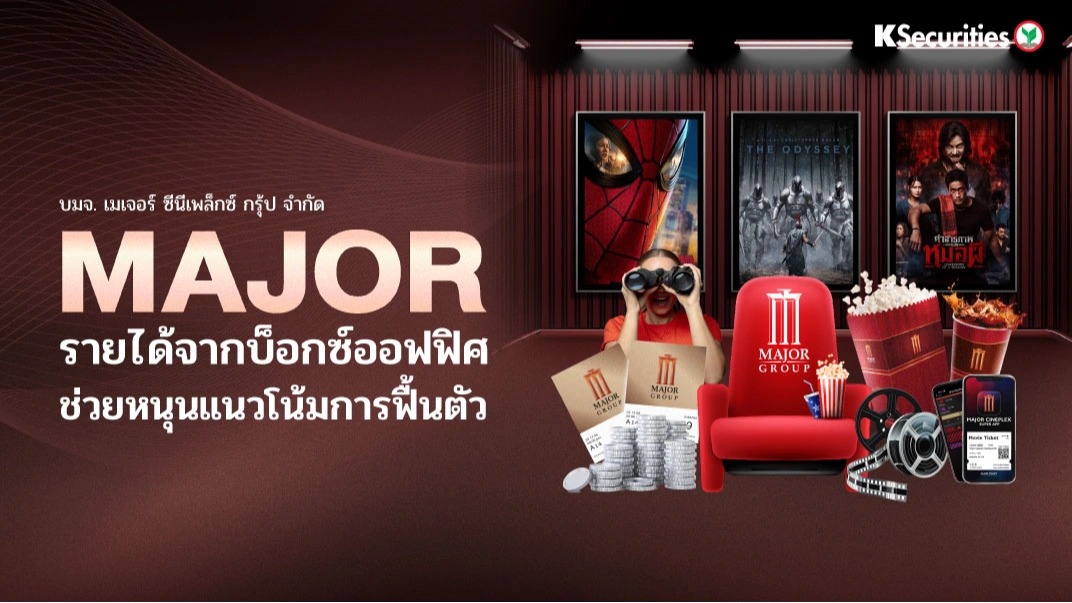
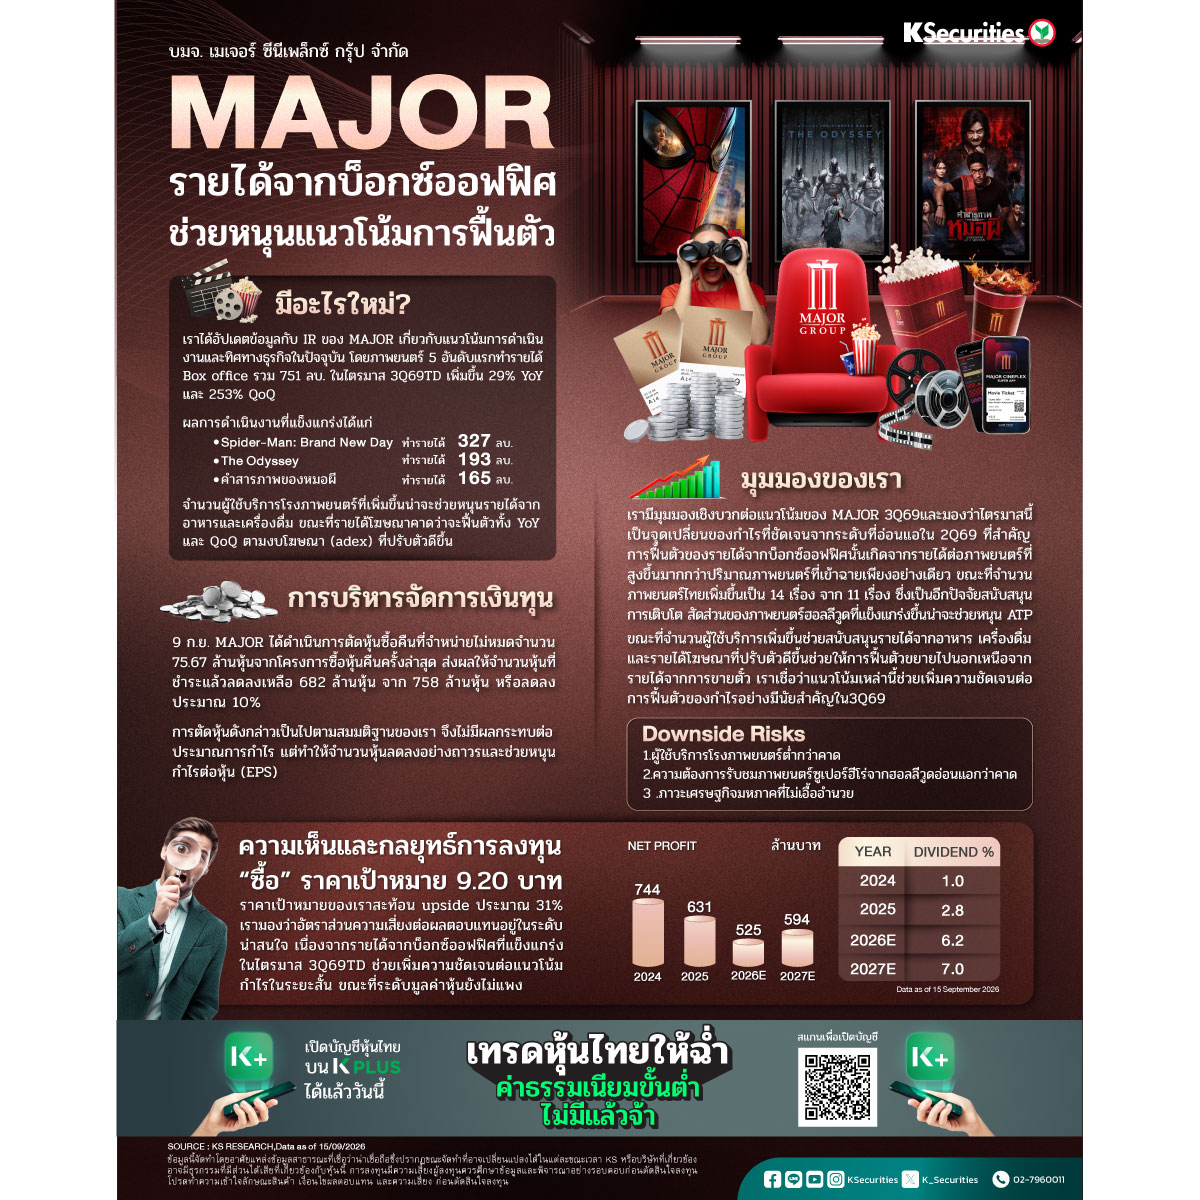
✅ เราได้อัปเดตข้อมูลกับหัวหน้าฝ่ายนักลงทุนสัมพันธ์ (IR) ของ MAJOR เกี่ยวกับแนวโน้มการดำเนินงานและทิศทางธุรกิจในปัจจุบัน โดยภาพยนตร์ 5 อันดับแรกทำรายได้ Box office รวม 751 ลบ. ในไตรมาส 3Q69TD เพิ่มขึ้น 29% YoY และ 253% QoQ จาก 582 ลบ. ในไตรมาส 3/2568 และ 213 ลบ. ในไตรมาส 2/2569 ผลการดำเนินงานที่แข็งแกร่งนำโดยภาพยนตร์ฮอลลีวูด ได้แก่ Spider-Man: Brand New Day ที่ทำรายได้ 327 ลบ. และ The Odyssey ที่ 193 ลบ. ขณะที่ภาพยนตร์ไทย คำสารภาพของหมอผี ทำผลงานได้ดีเช่นกันที่ 165 ลบ. จำนวนผู้ใช้บริการโรงภาพยนตร์ที่เพิ่มขึ้นน่าจะช่วยหนุนรายได้จากอาหารและเครื่องดื่ม ขณะที่รายได้โฆษณาคาดว่าจะฟื้นตัวทั้ง YoY และ QoQ ตามงบโฆษณา (adex) ที่ปรับตัวดีขึ้น
📍การบริหารจัดการเงินทุน
✅MAJOR ได้ดำเนินการตัดหุ้นซื้อคืนที่จำหน่ายไม่หมดจำนวน 75.67 ล้านหุ้นจากโครงการซื้อหุ้นคืนครั้งล่าสุด ส่งผลให้จำนวนหุ้นที่ชำระแล้วลดลงเหลือ 682 ล้านหุ้น จาก 758 ล้านหุ้น หรือลดลงประมาณ 10% การตัดหุ้นดังกล่าวเป็นไปตามสมมติฐานของเรา จึงไม่มีผลกระทบต่อประมาณการกำไร แต่ทำให้จำนวนหุ้นลดลงอย่างถาวรและช่วยหนุนกำไรต่อหุ้น (EPS)
📍 มุมมองของเรา
✅ เรามีมุมมองเชิงบวกต่อแนวโน้มของ MAJOR ในไตรมาส 3/2569 และมองว่าไตรมาสนี้เป็นจุดเปลี่ยนของกำไรที่ชัดเจนจากระดับที่อ่อนแอในไตรมาส 2/2569 ที่สำคัญ การฟื้นตัวของรายได้จากบ็อกซ์ออฟฟิศนั้นเกิดจากรายได้ต่อภาพยนตร์ที่สูงขึ้นมากกว่าปริมาณภาพยนตร์ที่เข้าฉายเพียงอย่างเดียว เนื่องจากจำนวนภาพยนตร์ฮอลลีวูดที่เข้าฉายลดลงเหลือ 17 เรื่อง จาก 27 เรื่องในไตรมาส 3/2568 แต่ยังสามารถทำรายได้บ็อกซ์ออฟฟิศได้อย่างแข็งแกร่ง ขณะที่จำนวนภาพยนตร์ไทยเพิ่มขึ้นเป็น 14 เรื่อง จาก 11 เรื่อง ซึ่งเป็นอีกปัจจัยสนับสนุนการเติบโต สัดส่วนของภาพยนตร์ฮอลลีวูดที่แข็งแกร่งขึ้นน่าจะช่วยหนุน ATP ขณะที่จำนวนผู้ใช้บริการที่เพิ่มขึ้นช่วยสนับสนุนรายได้จากอาหารและเครื่องดื่ม และรายได้โฆษณาที่ปรับตัวดีขึ้นช่วยให้การฟื้นตัวขยายไปนอกเหนือจากรายได้จากการขายตั๋ว โดยรวมเราเชื่อว่าแนวโน้มเหล่านี้ช่วยเพิ่มความชัดเจนต่อการฟื้นตัวของกำไรอย่างมีนัยสำคัญในไตรมาส 3/2569
📍“ซื้อ”
✅ เราคงประมาณการกำไรปกติปี 2569–71 และคำแนะนำ “ซื้อ” สำหรับ MAJOR ด้วยราคาเป้าหมายกลางปี 2570 ที่ 9.2 บาท อิงวิธีรวมส่วนธุรกิจ (SOTP) จากราคาหุ้นปัจจุบันที่ 7.05 บาท ราคาเป้าหมายของเราสะท้อน upside ประมาณ 31% เรามองว่าอัตราส่วนความเสี่ยงต่อผลตอบแทนอยู่ในระดับน่าสนใจ เนื่องจากรายได้จากบ็อกซ์ออฟฟิศที่แข็งแกร่งในไตรมาส 3Q69TD ช่วยเพิ่มความชัดเจนต่อแนวโน้มกำไรในระยะสั้น ขณะที่ระดับมูลค่าหุ้นยังไม่แพง โดยซื้อขายด้วย PER ปี 2569 ที่ 9.2 เท่า หรือต่ำกว่าค่าเฉลี่ย 5 ปีประมาณ 1SD เทียบกับประมาณการอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ของ core EPS ในช่วงปี 2569–71 ที่ 11.9% เราเชื่อว่าการฟื้นตัวของกำไรที่ชัดเจนขึ้น ประกอบกับระดับมูลค่าหุ้นที่ยังไม่แพง เป็นเหตุผลที่สนับสนุนคำแนะนำ “ซื้อ” ของเรา
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #MAJOR
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน