 ภาษาไทย
 English
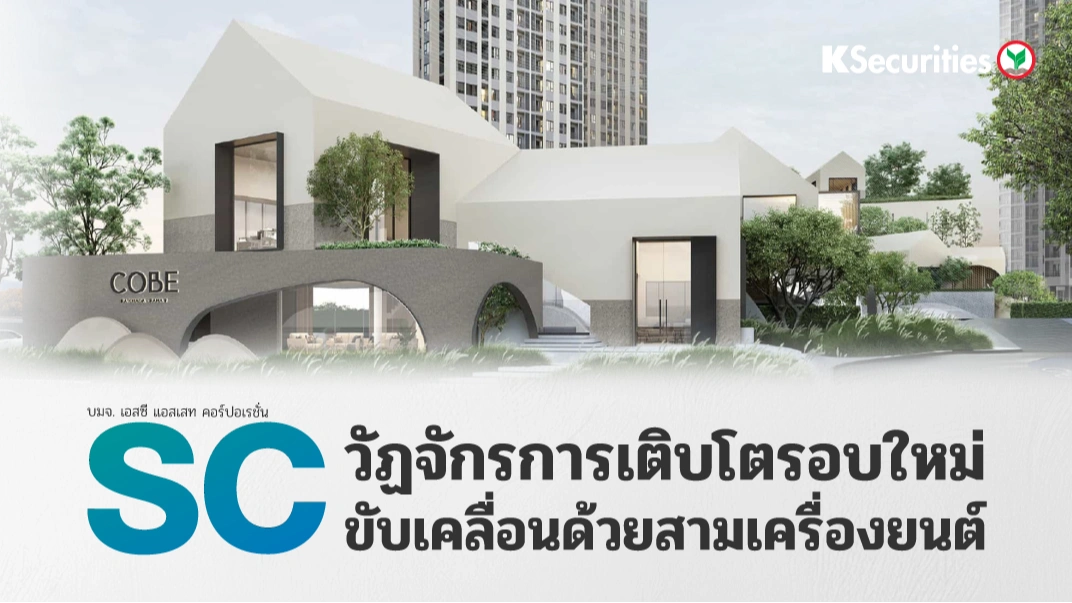
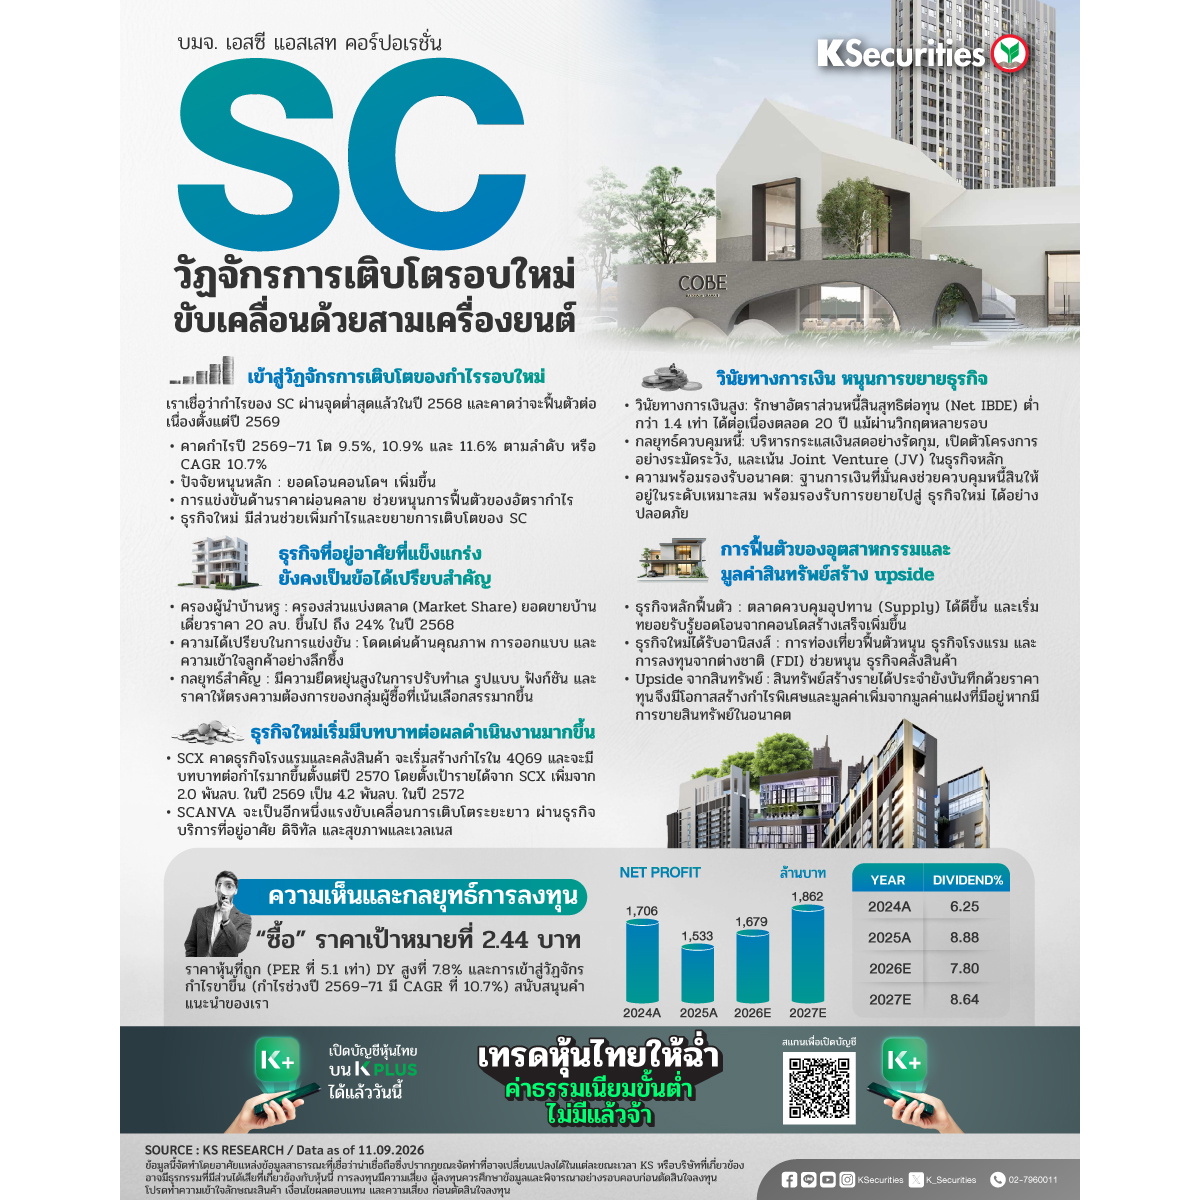
🏢 KS: SC วัฏจักรการเติบโตรอบใหม่ขับเคลื่อนด้วยสามเครื่องยนต์
📌เข้าสู่วัฏจักรการเติบโตของกำไรรอบใหม่
เราเชื่อว่ากำไรของ SC ผ่านจุดต่ำสุดแล้วในปี 2568 และจะค่อยๆฟื้นตัวอย่างต่อเนื่องตั้งแต่ปี 2569 เป็นต้นไป โดยเราคาดว่ากำไรจะเติบโต 9.5%, 10.9% และ 11.6% ในช่วงปี 2569–71 ตามลำดับ คิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ที่ 10.7% โดยได้รับแรงหนุนจากการโอนคอนโดมิเนียมที่เพิ่มขึ้น การแข่งขันด้านราคาที่ผ่อนคลายลง อัตรากำไรที่ฟื้นตัว และส่วนแบ่งกำไรจากธุรกิจใหม่ที่เพิ่มขึ้น
📌ธุรกิจที่อยู่อาศัยที่แข็งแกร่งยังคงเป็นข้อได้เปรียบสำคัญ
SC สร้างสถานะผู้นำในตลาดที่อยู่อาศัยระดับไฮเอนด์ผ่านคุณภาพของผลิตภัณฑ์ การออกแบบ และความเข้าใจลูกค้าอย่างลึกซึ้ง โดยในปี 2568 บริษัทฯ มีส่วนแบ่งตลาดด้านยอดขาย 24% ในตลาดบ้านเดี่ยวราคามากกว่า 20 ลบ. ขณะที่ความสามารถในการปรับทำเล รูปแบบ ฟังก์ชัน และระดับราคาของผลิตภัณฑ์ให้สอดคล้องกับความต้องการของลูกค้าจะยังคงเป็นจุดแข็งสำคัญ ท่ามกลางตลาดที่อยู่อาศัยที่ผู้ซื้อมีการเลือกซื้อมากขึ้น
📌ธุรกิจใหม่เริ่มมีบทบาทต่อผลดำเนินงานมากขึ้น
เราคาดว่าธุรกิจโรงแรมและคลังสินค้าที่พัฒนาภายใต้ SCX ซึ่งเป็นบริษัทย่อย จะเริ่มทำกำไรตั้งแต่ไตรมาส 4/2569 และสร้างกำไรที่มากขึ้นตั้งแต่ปี 2570 โดย SC ตั้งเป้ารายได้จากธุรกิจเหล่านี้เพิ่มขึ้นจาก 2.0 พันลบ. ในปี 2569 เป็น 4.2 พันลบ. ภายในปี 2572 ขณะที่ SCANVA จะเป็นอีกปัจจัยสนับสนุนการเติบโตในระยะยาว ผ่านธุรกิจบริการด้านที่อยู่อาศัย ธุรกิจดิจิทัล และธุรกิจสุขภาพและเวลเนส
📌วินัยทางการเงินหนุนการขยายธุรกิจ
SC สามารถรักษาอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยสุทธิต่อทุน (net IBDE) ให้อยู่ต่ำกว่า 1.4 เท่าได้ตลอดช่วงกว่า 20 ปีที่ผ่านมา แม้จะผ่านช่วงขาลงและขาขึ้นของตลาดที่อยู่อาศัยหลายครั้ง เราเชื่อว่าวินัยในการเปิดตัวโครงการ การบริหารกระแสเงินสดและหนี้ รวมถึงการใช้บริษัทร่วมทุน (JV) มากขึ้นในธุรกิจหลักทั้งหมด จะช่วยควบคุมอัตราส่วนหนี้สินให้อยู่ในระดับเหมาะสม พร้อมสนับสนุนการเติบโตของธุรกิจใหม่
📌การฟื้นตัวของอุตสาหกรรมและมูลค่าสินทรัพย์สร้าง upside
การควบคุมอุปทานในตลาดที่อยู่อาศัยที่ดีขึ้นและการก่อสร้างคอนโดแล้วเสร็จที่เพิ่มขึ้นจะช่วยสนับสนุนธุรกิจหลักของ SC ขณะที่การฟื้นตัวของภาคท่องเที่ยวและการลงทุนโดยตรงจากต่างประเทศ (FDI) ที่จะเป็นประโยชน์ต่อธุรกิจโรงแรมและคลังสินค้า ทั้งนี้เรายังเห็น upside จากการขายสินทรัพย์ในอนาคต เนื่องจากสินทรัพย์ที่สร้างรายได้ประจำหลายรายการยังบันทึกบัญชีด้วยราคาทุน
🎯มุมมอง KS
📌แนะนำ “ซื้อ” TP 2.44 บาท
👉ราคาเป้าหมายของเราอิง PER ที่ 5.82 เท่า (-0.5SDV จาก PER เฉลี่ยย้อนหลัง 5 ปี) แม้ราคาหุ้นจะฟื้นตัวขึ้นในช่วงที่ผ่านมา แต่ SC ยังคงมีมูลค่าไม่แพง โดยซื้อขายที่ระดับราว -1.0SDV ของ PER และ PBV ในอดีต พร้อมให้อัตราตอบแทนเงินปันผลที่น่าสนใจที่ 7.8%
👉การฟื้นตัวของกำไร ROE และอัตรากำไรของธุรกิจที่อยู่อาศัยตั้งแต่ปี 2569 จะช่วยสนับสนุนการเพิ่มขึ้นของตัวคูณมูลค่าหุ้นอย่างค่อยเป็นค่อยไป ขณะที่ upside เพิ่มเติมอาจมาจากส่วนแบ่งกำไรของธุรกิจโรงแรมและคลังสินค้าที่สูงกว่าคาด รวมถึงโอกาสในการปลดล็อกมูลค่าผ่านการขายสินทรัพย์ ขณะที่ SC ยังคงมีมูลค่าหุ้นที่น่าสนใจเมื่อเทียบกับคู่แข่ง
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #SC
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน