 ภาษาไทย
 English
😋 KS: RBF ราคาหุ้นย่อตัวลง เปิดโอกาสในการเข้าลงทุน
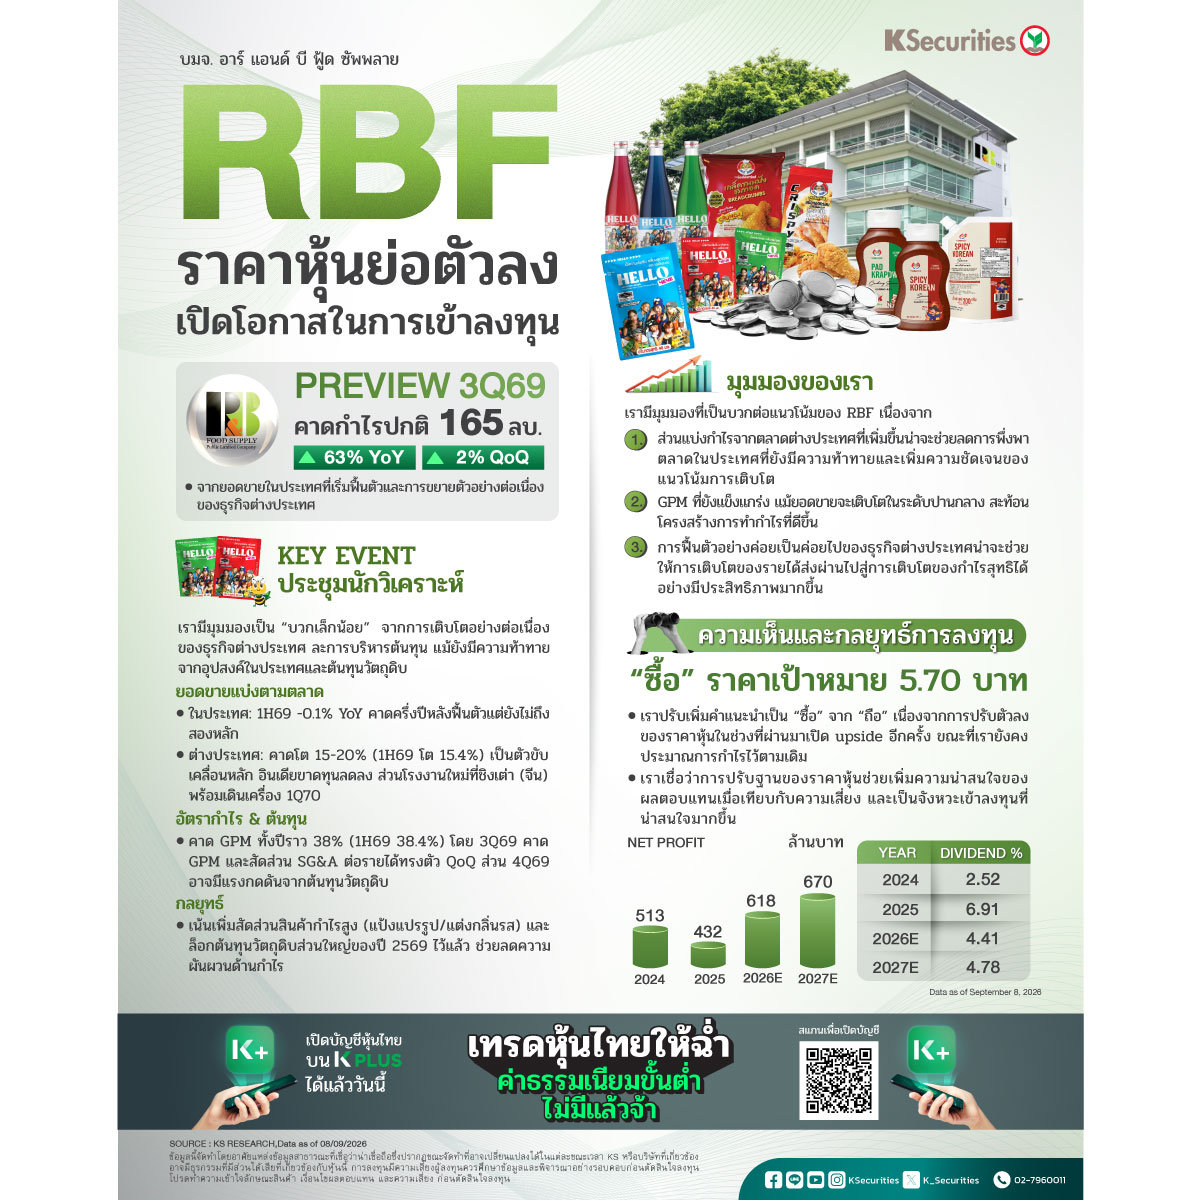
📌 ประเด็นสำคัญ เราเข้าร่วมการประชุมนักวิเคราะห์ของ RBF และมีมุมมองที่เป็นบวกเล็กน้อย จากการเติบโตอย่างต่อเนื่องของธุรกิจต่างประเทศ
👉ประการแรก ผู้บริหารยังคงเป้าการเติบโตของยอดขายปี 2569 ที่ 10-15% เทียบกับ 3.3% YoY ในช่วงครึ่งแรกของปี 2569 แม้การบรรลุเป้าหมายดังกล่าวยังมีความท้าทายจากอุปสงค์ในประเทศที่อ่อนแอ โดยยอดขายในประเทศซึ่งลดลง 0.1% YoY ในช่วงครึ่งแรกของปี 2569 คาดว่าจะปรับตัวดีขึ้นในช่วงครึ่งหลังของปี 2569 แต่ยังเติบโตไม่ถึงระดับคัวเลข 2 หลัก ขณะที่ยอดขายต่างประเทศคาดว่าจะเติบโต 15-20% สอดคล้องกับการเติบโต 15.4% ในช่วงครึ่งแรกของปี 2569
👉ประการที่สอง ธุรกิจต่างประเทศยังคงมีพัฒนาการที่ดี โดยธุรกิจในอินเดียคาดว่าจะขาดทุนลดลงในช่วงครึ่งหลังของปี 2569 ขณะที่โรงงานแห่งใหม่ในชิงเต่า ประเทศจีน มีกำหนดเริ่มดำเนินงานในไตรมาส 1/2570 ซึ่งจะสนับสนุนการขยายธุรกิจต่างประเทศเพิ่มเติม
👉ประการที่สาม ผู้บริหารคาดว่าอัตรากำไรขั้นต้น (GPM) จะอยู่ที่ราว 38% ใกล้เคียงกับค่าเฉลี่ย 38.4% ในช่วงครึ่งแรกของปี 2569 โดยอัตรากำไรขั้นต้น (GPM) และสัดส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) ต่อรายได้ไตรมาส 3/2569 มีแนวโน้มทรงตัว QoQ แม้ต้นทุนวัตถุดิบที่สูงขึ้นอาจสร้างแรงกดดันบางส่วนในไตรมาส 4/2569
👉ประการสุดท้าย RBF ยังคงปรับปรุงสัดส่วนผลิตภัณฑ์ไปสู่ผลิตภัณฑ์แป้งผสมสำเร็จสำหรับชุบอาหารและผลิตภัณฑ์แต่งกลิ่นรสที่มีอัตรากำไรสูงขึ้น ขณะที่บริษัทได้จัดหาวัตถุดิบส่วนใหญ่เพียงพอสำหรับการผลิตในปี 2569 แล้ว ช่วยเพิ่มความชัดเจนด้านต้นทุนและสนับสนุนความสามารถในการทำกำไร แม้อาจต้องเผชิญกับแรงกดดันจากต้นทุนวัตถุดิบ
📌 แนวโน้มไตรมาส 3/2569 เราคาดว่ากำไรปกติไตรมาส 3/2569 จะแข็งแกร่งที่ 165 ลบ. เพิ่มขึ้น 63% YoY และ 2% QoQ จากการฟื้นตัวของยอดขายในประเทศและการขยายตัวอย่างต่อเนื่องของธุรกิจต่างประเทศ เราคาดว่า GPM จะอยู่ที่ 37.5% เพิ่มขึ้นจาก 33.6% ในไตรมาส 3/2568 แต่ลดลงจาก 38.3% ในไตรมาส 2/2569 จากการเปลี่ยนแปลงของสัดส่วนผลิตภัณฑ์ตามฤดูกาล ขณะเดียวกัน เราคาดว่าสัดส่วนค่าใช้จ่าย SG&A ต่อรายได้จะยังควบคุมได้ดีที่ 22.0% ทรงตัว YoY และดีขึ้นจาก 22.7% ในไตรมาส 2/2569 โดยรวม เราคาดว่าอัตรากำไรที่ทรงตัวในระดับแข็งแกร่งและการเติบโตของธุรกิจต่างประเทศจะยังเป็นปัจจัยหลักขับเคลื่อนกำไรไตรมาส 3/2569
📌 มุมมองของเรา เรามีมุมมองที่เป็นบวกต่อแนวโน้มของ RBF เนื่องจาก
👉1) ส่วนแบ่งกำไรจากตลาดต่างประเทศที่เพิ่มขึ้นน่าจะช่วยลดการพึ่งพาตลาดในประเทศที่ยังมีความท้าทายและเพิ่มความชัดเจนของแนวโน้มการเติบโต
👉2) GPM ที่ยังแข็งแกร่ง แม้ยอดขายจะเติบโตในระดับปานกลาง สะท้อนโครงสร้างการทำกำไรที่ดีขึ้น
👉3) การฟื้นตัวอย่างค่อยเป็นค่อยไปของธุรกิจต่างประเทศน่าจะช่วยให้การเติบโตของรายได้ส่งผ่านไปสู่การเติบโตของกำไรสุทธิได้อย่างมีประสิทธิภาพมากขึ้น
มุมมอง KS
🎯แนะนำ “ซื้อ” ราคาเป้าหมาย 5.70 บาท
เราปรับเพิ่มคำแนะนำสำหรับ RBF เป็น “ซื้อ” จาก “ถือ” ขณะที่ยังคงประมาณการกำไรปกติปี 2569-71 และราคาเป้าหมายที่ 5.7 บาท ไว้ตามเดิม แม้ว่าราคาหุ้นจะปรับขึ้น 61% YTD แต่ราคาหุ้นได้ปรับฐานลง 11% จากจุดสูงสุดที่ 5.5 บาทเมื่อวันที่ 24 ส.ค. มาอยู่ที่ 4.9 บาท ทำให้มี upside ที่น่าสนใจอีกครั้งเมื่อเทียบกับราคาเป้าหมายของเรา เรามองว่าการย่อตัวของราคาหุ้นในช่วงที่ผ่านมาเป็นโอกาสในการสะสม เนื่องจากประมาณการกำไรของเรายังคงไม่เปลี่ยนแปลง และเราไม่เห็นการอ่อนแอลงอย่างมีนัยสำคัญของแนวโน้มกำไรที่จะทำให้ต้องปรับประมาณการ ด้วยปัจจัยพื้นฐานที่ยังคงแข็งแกร่งเป็นส่วนใหญ่ เราเชื่อว่าการปรับฐานของราคาหุ้นช่วยเพิ่มความน่าสนใจของผลตอบแทนเมื่อเทียบกับความเสี่ยง และเป็นจังหวะเข้าลงทุนที่น่าสนใจมากขึ้น
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #FoodandBeverage #RBF
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน