ภาษาไทย
 English



🏦 KS: Banking Sector พร้อมรับการฟื้นตัว💥
🪙 ผลประกอบการไตรมาส 3/2569 ดีกว่าคาดเล็กน้อย
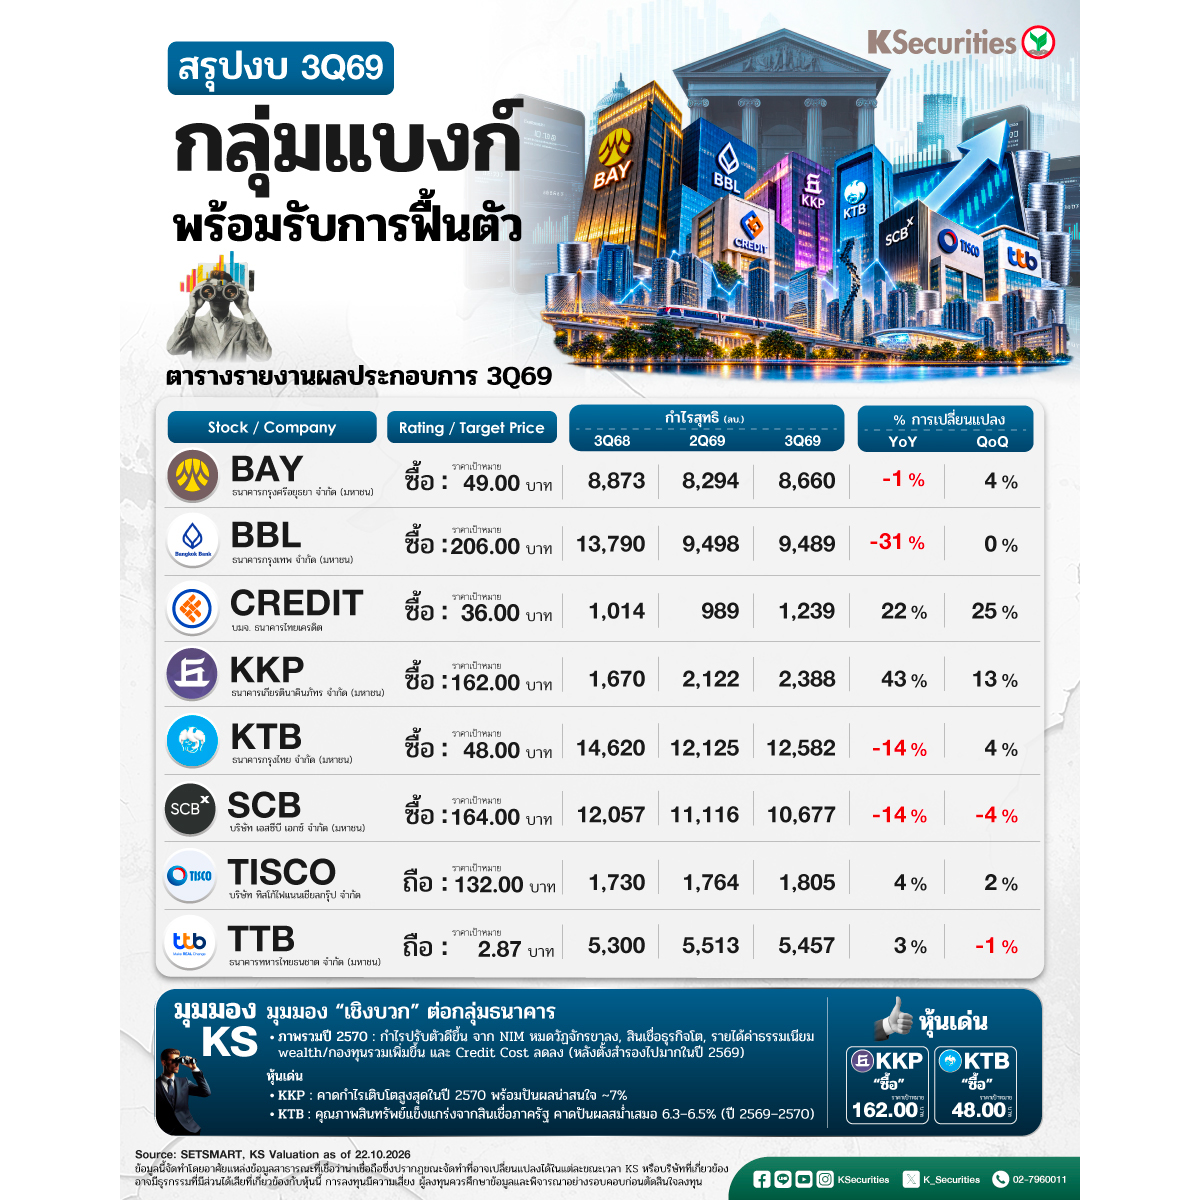
ธนาคาร 7 แห่งภายใต้การวิเคราะห์ของเรา รายงานกำไรรวมไตรมาส 3/2569 ที่ 5.1 หมื่น ลบ. เพิ่มขึ้น 1% QoQ แต่ลดลง 12% YoY สูงกว่าประมาณการของเราเล็กน้อย จากค่าใช้จ่ายสำรองหนี้สูญ (credit cost) ที่ต่ำกว่าคาด 5bps และอัตราส่วนต่างดอกเบี้ย (NIM) ที่สูงกว่าคาด 4bps แม้กำไรก่อนหักสำรอง (PPOP) จะอ่อนตัวลงจากกำไร FVTPL ที่ลดลง แต่กำไรยังเพิ่มขึ้นเล็กน้อย QoQ จาก ECL ที่ลดลง 7% QoQ ตามการเกิดหนี้เสีย (NPL) ใหม่ที่ปรับตัวดีขึ้น กำไรลดลงอย่างมีนัยสำคัญ YoY จากกำไรเงินลงทุนที่ลดลง ขณะที่กำไรก่อนรายการที่ไม่ใช่การดำเนินงานเพิ่มขึ้น 2% YoY
🪙 KKP รายงานผลประกอบการโดดเด่น
ในมุมมองของเรา KKP มีผลประกอบการโดดเด่นที่สุดในไตรมาส 3/2569 โดยมีกำไรเติบโต 13% QoQ และ 43% YoY สูงกว่าประมาณการของเรา 15% จากรายได้ค่าธรรมเนียมธุรกิจบริหารความมั่งคั่งและวาณิชธนกิจที่แข็งแกร่ง ประกอบกับ NIM ที่ปรับเพิ่มขึ้น ขณะที่ SCB มีกำไรสูงกว่าคาด 5% ส่วน BBL และ KTB สูงกว่าคาดแห่งละ 4% ด้าน BAY และ TISCO รายงานกำไรใกล้เคียงคาด ขณะที่ TTB เป็นธนาคารเพียงแห่งเดียวที่มีกำไรต่ำกว่าคาด 3% จากการตั้งสำรอง management overlay เพื่อรองรับผลกระทบจากน้ำท่วม ทั้งนี้ BBL มีผลประกอบการอ่อนแอที่สุดเมื่อเทียบ YoY (-31%) ตามด้วย KTB (-14%) และ SCB (-11%) โดยมีสาเหตุหลักจากกำไรเงินลงทุนและกำไร FVTPL ที่ลดลงมากกว่าการอ่อนแอลงของคุณภาพสินทรัพย์หลัก
🪙 ยังคงดำเนินธุรกิจด้วยความระมัดระวัง
ธนาคารส่วนใหญ่ยังคงระมัดระวังต่อแนวโน้มการเติบโตของสินเชื่อ แต่มีมุมมองเชิงบวกต่อคุณภาพสินทรัพย์และการปรับลด credit cost เข้าสู่ระดับปกติ โดยความต้องการสินเชื่อภาคธุรกิจปรับดีขึ้นในหลายธนาคาร ขณะที่ KTB ได้รับประโยชน์หลักจากสินเชื่อภาครัฐ NIM เริ่มมีสัญญาณทรงตัว แม้ KTB ยังเผชิญแรงกดดันจากสัดส่วนสินเชื่อภาครัฐที่เพิ่มขึ้น ขณะที่ TISCO คาดว่ามีโอกาสจำกัดในการปรับลดต้นทุนเงินทุนเพิ่มเติมในปี 2570 ด้าน BBL, BAY, SCB และ TISCO รายงานคุณภาพสินทรัพย์ที่ดีขึ้น ซึ่งช่วยสนับสนุนการลด credit cost ขณะเดียวกัน KKP มุ่งขยายธุรกิจที่ใช้เงินทุนต่ำผ่าน Dime!, ธุรกิจแบงก์แอสชัวรันส์ และธุรกิจ Prime Brokerage ส่วน TTB ตั้งเป้าเสริมความแข็งแกร่งของความสามารถในการทำกำไรจากธุรกิจหลัก ก่อนประโยชน์ทางภาษีจะสิ้นสุดในไตรมาส 1/2570
🪙 คาดเข้าสู่ช่วงฟื้นตัวในปี 2570
เราคาดว่ากำไรกลุ่มธนาคารจะเติบโตในระดับปานกลางในปี 2570 โดยได้รับแรงหนุนจากความต้องการสินเชื่อภาคธุรกิจ การปรับลด credit cost เข้าสู่ระดับปกติ และการฟื้นตัวของ NIM หลังผ่านจุดต่ำสุดในไตรมาส 2/2569 เราคาด KKP จะมีกำไรเติบโตสูงสุดที่ 15% ในปี 2570 จากการขยายธุรกิจบริหารความมั่งคั่งและ credit cost ที่ลดลง BBL และ BAY น่าจะได้ประโยชน์จากวัฏจักรการลงทุนภาคธุรกิจและการลงทุนโดยตรงจากต่างประเทศ (FDI) ส่วน KTB และ SCB ยังมีโอกาสปรับลด credit cost เพิ่มเติมในปี 2570 ในทางกลับกัน เราคาดว่ากำไรของ TTB จะลดลง 2% เนื่องจากสิทธิประโยชน์ทางภาษีที่จะสิ้นสุดลงตั้งแต่ไตรมาส 2/2570 เป็นต้นไป
มุมมอง KS
🎯เราคงมุมมองเชิงบวกต่อกลุ่มธนาคาร โดยมีหุ้นเด่น ได้แก่ KKP และ KTB
เราคาดว่ากำไรของกลุ่มธนาคารจะปรับตัวดีขึ้นในปี 2570 จากการสิ้นสุดวัฏจักรขาลงของ NIM แนวโน้มการเติบโตของสินเชื่อที่แข็งแกร่งขึ้นจากความต้องการสินเชื่อภาคธุรกิจ รายได้ค่าธรรมเนียมจากธุรกิจบริหารความมั่งคั่งและกองทุนรวมที่มีแนวโน้มเพิ่มขึ้น รวมถึง credit cost ที่ลดลง หลังธนาคารตั้งสำรอง management overlay ไปแล้วเป็นจำนวนมากในปี 2569
·👉KKP “ซื้อ” ราคาเป้าหมาย 162.00 บาท คาดว่าจะมีกำไรเติบโตสูงสุดในปี 2570 พร้อมอัตราตอบแทนเงินปันผลที่น่าสนใจราว 7%
·👉KTB “ซื้อ” ราคาเป้าหมาย 48.00 บาท ยังคงมีแนวโน้มคุณภาพสินทรัพย์ที่แข็งแกร่ง จากการได้รับประโยชน์จากความต้องการสินเชื่อภาครัฐ และคาดว่าจะให้อัตราตอบแทนเงินปันผลที่ทรงตัวในระดับ 6.3–6.5% ในปี 2569–70
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BAY #KTB #BBL #KKP #SCB #TISCO #TTB #CREDIT #BankingSector #ดอกเบี้ย #แบงก์ #ธนาคาร
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน