ภาษาไทย
 English


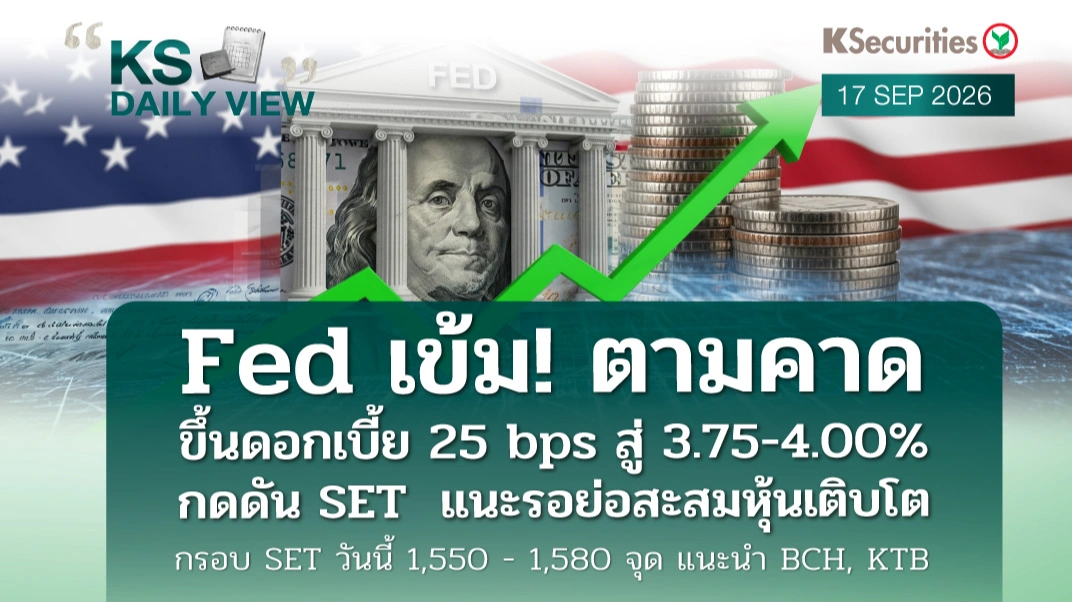

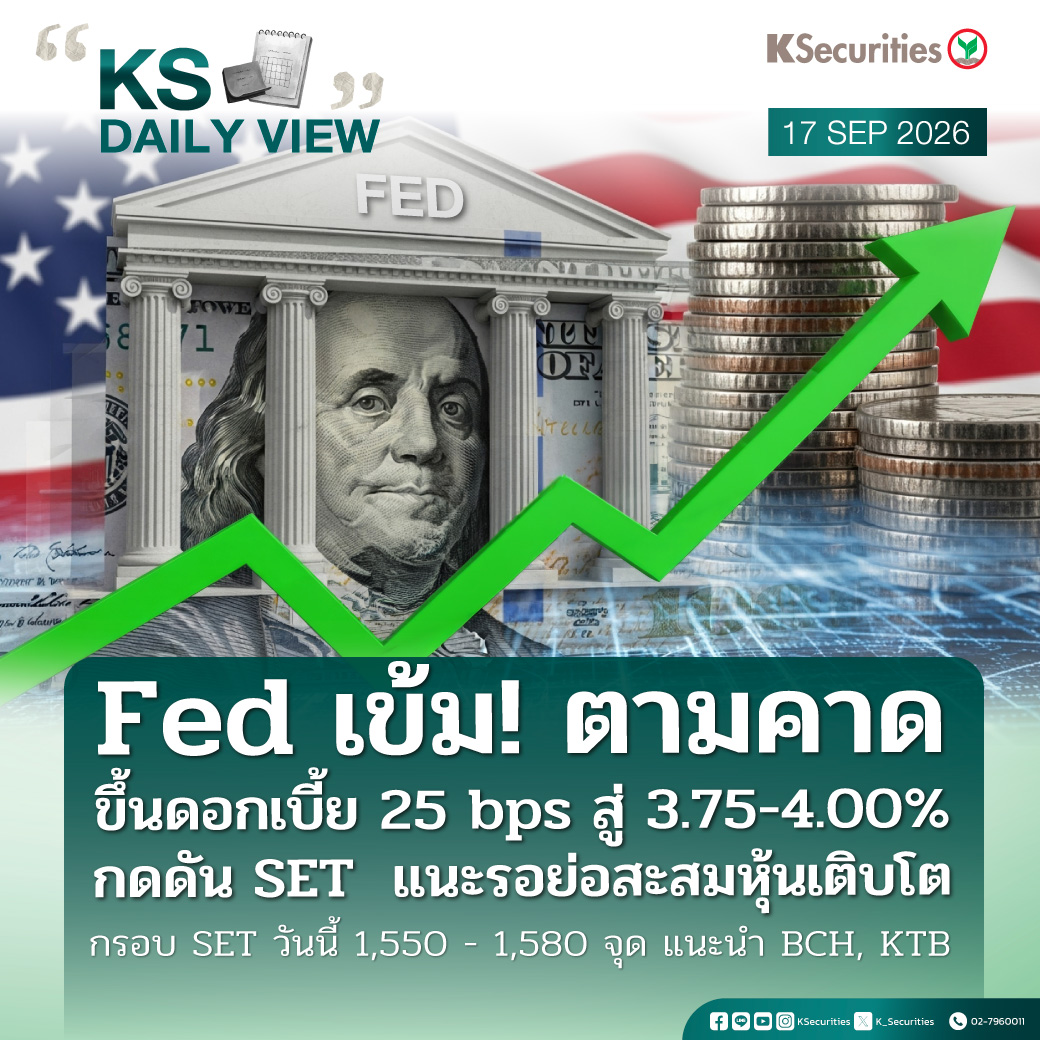
☀️KS Daily View 17 ก.ย. 2026>>> ประเมินกรอบ SET index ที่ 1,550-1,580 จุด Fed ขึ้นดอกเบี้ยตามตลาดคาด และ Dot Plot สะท้อนโอกาสขึ้นอีก 1 ครั้งช่วงปลายปี กดดันตลาดระยะสั้น กลยุทธ์รอย่อตั้งรับ เน้นหุ้นกำไรเติบโตดี โดยวันนี้แนะนำ BCH, KTB
📊 การลงทุนสัปดาห์นี้:
SET index วานนี้ปิดตลาดที่ 1,562.73 ลดลง -15.93 จุด (-1.01%) แรงขายกลุ่มโรงกลั่น สื่อสาร และท่องเที่ยว โดยนักลงทุนต่างชาติขายหุ้นไทยสุทธิที่ 7,192 ลบ. ส่วนวันนี้ประเมิน SET index แกว่งในกรอบ 1,550-1,580 จุด ผลการประชุม Fed มีมติเป็นเอกฉันท์ ขึ้นดอกเบี้ย 25 bps ตามตลาดคาด สู่ระดับ 3.75-4.00% เป็นครั้งแรกนับตั้งแต่ปี 2023 พร้อมส่งสัญญาณ Hawkish โดย Dot Plot คาด Fed fund rate ขึ้นจากเดิม 3.8%, 3.6% และ 3.4% สำหรับปี 2026-28 เป็น 4.1%, 4.1% และ 3.9% ตามลำดับ สะท้อนโอกาสขึ้นดอกเบี้ยอีก 1 ครั้งในปีนี้ ส่วนด้านตัวเลขเศรษฐกิจมีการปรับตัวเลข GDP ขึ้น 0.1% ทั้งในปี 2026 และ 2027 เป็น 2.3% และ 2.4% ด้านเงินเฟ้อ PCE ปี 2026 ปรับขึ้นจาก 3.6% เป็น 3.7% และปรับตัวเลขคาดการณ์อัตราการว่างงานลดลงเหลือ 4.1% จากเดิมมองในช่วง 4.2-4.3% ในช่วง 2026-2028 ซึ่งหนุนให้ Dollar Index แข็งทะลุระดับ 100 และ 10Y US Bond Yield ปิดเหนือระดับ 5% อาจเป็นแรงกดดันในระยะสั้น แต่อย่างไรก็ดีตลาดช่วงที่ผ่านมาก็กตอบรับไปในระดับหนึ่งแล้ว ดังนั้นประเมินแนวรับเริ่มจำกัด กลยุทธ์เน้นย่อสะสมหุ้นที่คาดแนวโน้มกำไรยังเติบโตดี โดยสำหรับวันนี้แนะนำ BCH, KTB
🚩ประเด็นสำคัญที่เป็นกระแสในช่วงนี้และมีผลต่อการลงทุน:
- Fed มีมติเอกฉันท์ขึ้นดอกเบี้ย 25 bps สู่ 3.75-4.00% เป็นครั้งแรกในรอบกว่า 3 ปี เพื่อสกัดเงินเฟ้อที่ยังอยู่ในระดับสูง ขณะที่ Dot Plot สะท้อนค่ากลาง Fed Funds Rate สิ้นปี 2026 ที่ 4.1% บ่งชี้โอกาสขึ้นดอกเบี้ยอีก 1 ครั้งในปีนี้ ส่งผลให้ตลาดตอบรับเชิง Hawkish และ Bond Yield ปรับขึ้น โดยรวมถือเป็นจิตวิทยาเชิงลบต่อ SET ในระยะสั้นจาก Bond Yield และดอลลาร์ที่มีแนวโน้มแข็งค่า ซึ่งกดดัน Fund Flow และ Valuation โดยเฉพาะหุ้น Growth/High P/E ขณะที่กลุ่มธนาคารอาจได้รับผลกระทบที่จำกัดกว่า
- รัฐบาลมีแนวโน้มเลื่อนโครงการ “ไทยเที่ยวไทยพลัส” วงเงิน 4 พันลบ. จากเดิมเริ่มปลายปี 2569 ไปเป็นช่วงโลว์ซีซันราว เม.ย. 2570 เพื่อให้เม็ดเงินภาครัฐช่วยกระตุ้นการท่องเที่ยวได้มีประสิทธิภาพมากขึ้น โดยยังคงกรอบ 1 ล้านสิทธิ สนับสนุนค่าที่พักสูงสุด 1,500 บาท/คืน และคูปองดิจิทัลแบบร่วมจ่าย 50:50 ทั้งเมืองหลักและเมืองรอง มองเป็นลบเล็กน้อยระยะสั้นต่อหุ้นกลุ่มท่องเที่ยว โรงแรม และสายการบิน จากการเลื่อนเม็ดเงินกระตุ้นออกไป แต่คาดช่วยหนุนอุปสงค์ในช่วงโลว์ซีซันปี 2570 ได้มากขึ้น
- ครม.อนุมัติงบ 1.55 หมื่นล้านบาท จัดตั้ง “ระบบประกันภัยพิบัติแห่งชาติ” เริ่มคุ้มครอง 1 ต.ค. 2569–1 ต.ค. 2570 ครอบคลุมบ้านราว 30 ล้านหลัง จากน้ำท่วม พายุ และแผ่นดินไหว สูงสุด 1 แสนบาท/หลัง/ครั้ง และกรณีเสียชีวิตสูงสุด 2 ล้านบาท/คน เพื่อเปลี่ยนการเยียวยาภัยพิบัติของภาครัฐสู่ระบบบริหารความเสี่ยงผ่านประกันภัย ถือเป็นบวกต่อกลุ่มประกันวินาศภัยจากเบี้ยประกันที่เพิ่มขึ้นและโอกาสมีบทบาทในโครงการภาครัฐ ขณะที่ผลต่อกำไรขึ้นอยู่กับเงื่อนไขการรับประกันและการกระจายความเสี่ยง
- กรมสรรพสามิตเตรียมปรับภาษี EV นำเข้าสำหรับค่ายที่ไม่มีแผนผลิตในไทยจาก 10% เป็น 31-39% กระทบ Tesla และค่ายยุโรปหลายราย ขณะที่ค่ายที่มีโรงงานหรือแผนลงทุนในไทยจะได้อัตราภาษีต่ำกว่า โดยมาตรการมีเป้าหมายดึงการลงทุนและเพิ่ม Local Content พร้อมกดดัน Xpeng และ Geely ให้เร่งตัดสินใจตั้งฐานผลิตในไทย มองเป็นบวกต่อกลุ่มนิคมอุตสาหกรรมและชิ้นส่วนยานยนต์ เช่น WHA, AMATA และ STANLY จากโอกาสรับการลงทุนโรงงาน EV และการใช้ Local Content เพิ่มขึ้น
หุ้นแนะนำวันนี้ Top pick:
🎯 BCH: ราคาพื้นฐาน 12.50 บาท
- คงคำแนะนำ “ซื้อ” และปรับราคาเป้าหมายขึ้นเป็น 12.50 บาท จาก 11.30 บาท สะท้อนประมาณการกำไรที่ดีขึ้น การฟื้นตัวใน 2H69 และ upside จากการปรับค่าบริการSSO/M&A
- แนวโน้ม 3Q69 แข็งแกร่งขึ้น จากผู้ป่วยไทยฟื้นตัว รายได้ SSO ดีขึ้น และผู้ป่วยต่างชาติโดยเฉพาะตะวันออกกลางและ CLMV เติบโต
- Valuation ยังน่าสนใจ โดย TP อิง DCF (WACC 8.2%) ให้ Dividend Yield ราว 4–5% ในปี 2569–70 ขณะที่การไม่ขึ้นค่าบริการ SSO เป็น downside หลัก
🎯 KTB: ราคาพื้นฐาน 47.00 บาท
- โมเมนตัมสินเชื่อคาดเร่งขึ้นใน 4Q69 จากสินเชื่อธุรกิจ SME และภาครัฐ ขณะที่ NIM มีแนวโน้มทรงตัวใกล้ 2Q69 และแรงกดดันต่อ NII มีจำกัด
- Loan-loss coverage สูงที่ 205% ขณะที่ผลกระทบจากเกณฑ์ค่าธรรมเนียม ธปท. จำกัดเพียง 1-3% ของรายได้ค่าธรรมเนียม โดยคาด Credit Cost ลดลงใน 2H69 ช่วยหนุนกำไร
- คงคำแนะนำซื้อ เป้าหมาย 47 บาท โดยประเมินกำไรปี 2569-71 ที่ 4.97/5.07/5.17 หมื่นลบ. หนุนจากสินเชื่อฟื้นและ Credit Cost ลดลง พร้อมคุณภาพสินทรัพย์แข็งแกร่งและ Dividend Yield น่าสนใจที่ 6.2-6.4%
รายงานตัวเลขเศรษฐกิจ
✅วันพฤหัสบดี ติดตามการประชุม BoE (คาดคงดอกเบี้ยที่ 3.75%), ยอดผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ US, ยอดการเริ่มสร้างบ้าน ส.ค. คาด +6.9%MoM, ใบอนุญาตก่อสร้าง ส.ค. ของ US คาด -0.9%MoM และดัชนี CPI และ Core CPIของยูโรโซน ส.ค.
✅วันศุกร์ ติดตามการปรับดัชนี FTSE Rebalancing, ส่วนทางฝั่งญี่ปุ่นเกาะติดการประชุม BOJ (ตลาดคาดขึ้นดอกเบี้ย 0.25%) และผลผลิตภาคอุตสาหกรรม US เดือน ส.ค. คาด +0.3%MoM
*ข้อมูลสามารถเปลี่ยนแปลงได้ตามข้อมูลใหม่และแหล่งที่มาที่แตกต่างกัน
📝 เปิดพอร์ตลงทุนออนไลน์กับ KS ได้แล้ววันนี้!
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #หุ้นไทย #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #DAILYVIEW
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน