ภาษาไทย
 English



KS : MAJOR แนวโน้มทยอยปรับตัวดีขึ้น
📍 รีวิว 3Q69
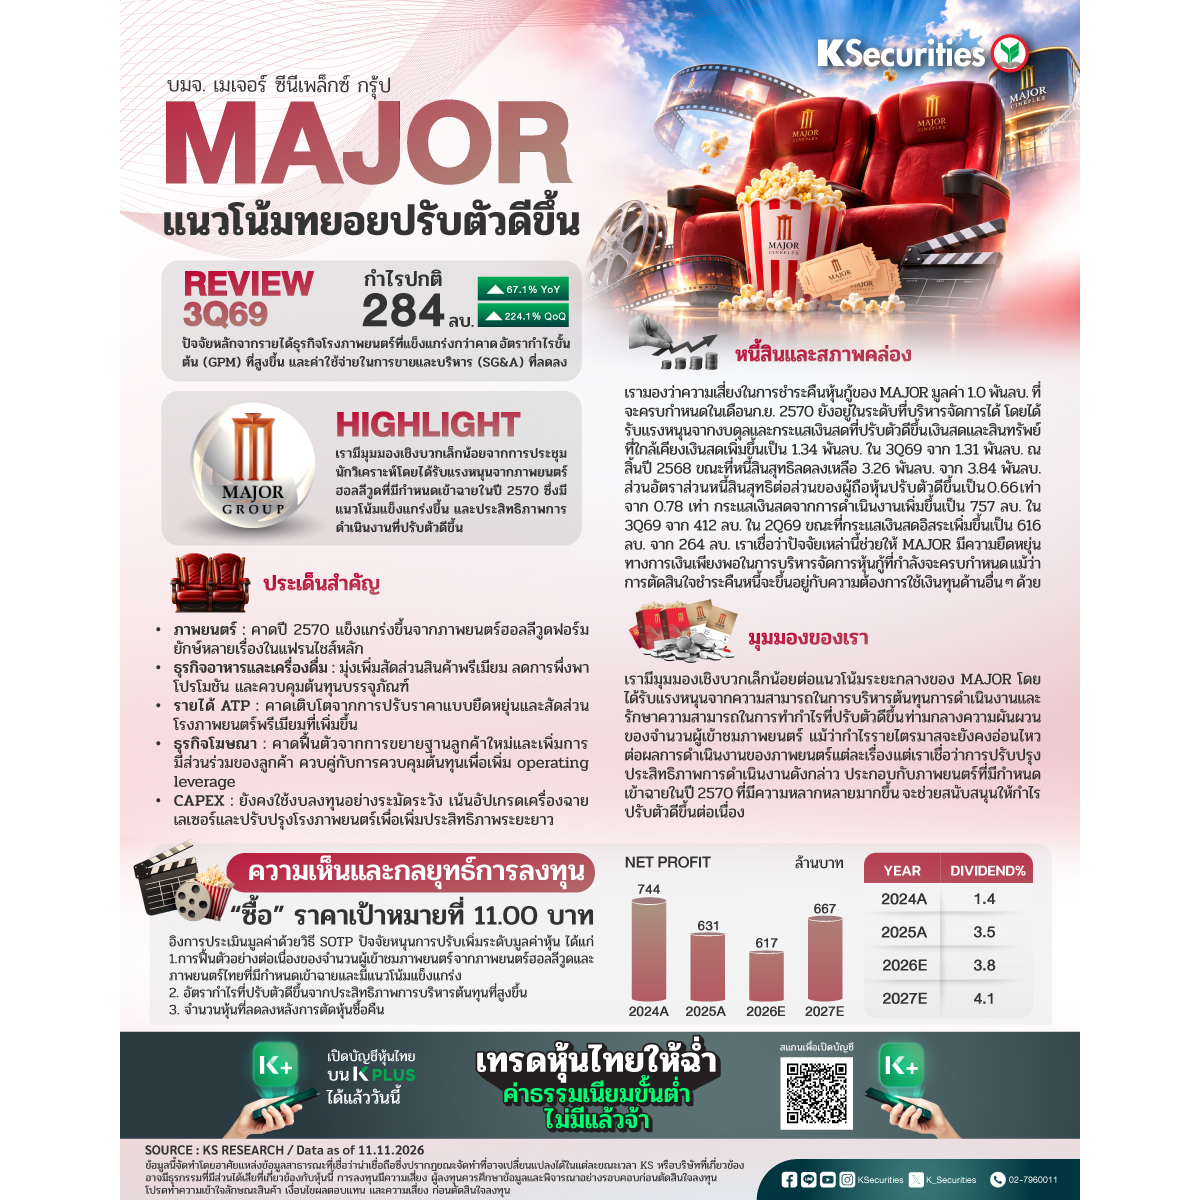
เมื่อวันที่ 9 พ.ย. MAJOR รายงานกำไรปกติที่ 284 ลบ. (+67.1% YoY, +224.1% QoQ) สูงกว่าประมาณการของเรา 44.2% โดยมีปัจจัยหลักจากรายได้ธุรกิจโรงภาพยนตร์ที่แข็งแกร่งกว่าคาด อัตรากำไรขั้นต้น (GPM) ที่สูงขึ้น และค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่ลดลง กำไรปกติในช่วง 9 เดือนแรกของปี 2569 เพิ่มขึ้น 30.7% YoY เป็น 437 ลบ. คิดเป็น 83.3% ของประมาณการทั้งปีก่อนปรับปรุงของเรา
📍ประเด็นสำคัญ
เราเข้าร่วมการประชุมนักวิเคราะห์ของ MAJOR เมื่อวันที่ 10 พ.ย. และมีมุมมองเชิงบวกเล็กน้อย ประการแรก ภาพยนตร์ฮอลลีวูดที่มีกำหนดเข้าฉายในปี 2570 คาดว่าจะมีความแข็งแกร่งมากขึ้น โดยได้รับแรงหนุนจากภาพยนตร์ฟอร์มยักษ์หลายเรื่องในแฟรนไชส์หลัก ประการที่สอง MAJOR ตั้งเป้าปรับปรุงอัตรากำไรจากธุรกิจจำหน่ายอาหารและเครื่องดื่ม โดยมุ่งเน้นผลิตภัณฑ์พรีเมียมมากขึ้น ลดการพึ่งพาโปรโมชันแบบแพ็กเกจ และลดต้นทุนบรรจุภัณฑ์ ขณะที่การเติบโตของรายได้เฉลี่ยต่อผู้ชม (ATP) จะได้รับแรงหนุนจากการกำหนดราคาแบบยืดหยุ่น และสัดส่วนรายได้จากโรงภาพยนตร์รูปแบบพรีเมียมที่เพิ่มขึ้น ประการที่สาม รายได้จากโฆษณาคาดว่าจะปรับตัวดีขึ้นจากการขยายฐานลูกค้าใหม่และการเพิ่มการมีส่วนร่วมของลูกค้า ขณะที่การควบคุมต้นทุนอย่างต่อเนื่องจะช่วยเพิ่ม operating leverage สุดท้าย MAJOR ยังคงมีความรอบคอบในการใช้จ่ายงบลงทุน (CAPEX) โดยมุ่งเน้นการอัปเกรดเครื่องฉายภาพระบบเลเซอร์และการปรับปรุงโรงภาพยนตร์ เพื่อเพิ่มประสิทธิภาพการดำเนินงานในระยะยาว
📍 หนี้สินและสภาพคล่อง
เรามองว่าความเสี่ยงในการชำระคืนหุ้นกู้ของ MAJOR มูลค่า 1.0 พันลบ. ที่จะครบกำหนดในเดือนก.ย. 2570 ยังอยู่ในระดับที่บริหารจัดการได้ โดยได้รับแรงหนุนจากงบดุลและกระแสเงินสดที่ปรับตัวดีขึ้น จากแผนภาพ 3 เงินสดและสินทรัพย์ที่ใกล้เคียงเงินสดเพิ่มขึ้นเป็น 1.34 พันลบ. ในไตรมาส 3/2569 จาก 1.31 พันลบ. ณ สิ้นปี 2568 ขณะที่หนี้สินสุทธิลดลงเหลือ 3.26 พันลบ. จาก 3.84 พันลบ. ส่วนอัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้นปรับตัวดีขึ้นเป็น 0.66 เท่า จาก 0.78 เท่า ตามรูปที่ 4 กระแสเงินสดจากการดำเนินงานเพิ่มขึ้นเป็น 757 ลบ. ในไตรมาส 3/2569 จาก 412 ลบ. ในไตรมาส 2/2569 ขณะที่กระแสเงินสดอิสระเพิ่มขึ้นเป็น 616 ลบ. จาก 264 ลบ. เราเชื่อว่าปัจจัยเหล่านี้ช่วยให้ MAJOR มีความยืดหยุ่นทางการเงินเพียงพอในการบริหารจัดการหุ้นกู้ที่กำลังจะครบกำหนด แม้ว่าการตัดสินใจชำระคืนหนี้จะขึ้นอยู่กับความต้องการใช้เงินทุนด้านอื่น ๆ ด้วย
📍 มุมมองของเรา
เรามีมุมมองเชิงบวกเล็กน้อยต่อแนวโน้มระยะกลางของ MAJOR โดยได้รับแรงหนุนจากความสามารถในการบริหารต้นทุนการดำเนินงานและรักษาความสามารถในการทำกำไรที่ปรับตัวดีขึ้น ท่ามกลางความผันผวนของจำนวนผู้เข้าชมภาพยนตร์ แม้ว่ากำไรรายไตรมาสจะยังคงอ่อนไหวต่อผลการดำเนินงานของภาพยนตร์แต่ละเรื่อง แต่เราเชื่อว่าการปรับปรุงประสิทธิภาพการดำเนินงานดังกล่าว ประกอบกับภาพยนตร์ที่มีกำหนดเข้าฉายในปี 2570 ที่มีความหลากหลายมากขึ้น จะช่วยสนับสนุนให้กำไรปรับตัวดีขึ้นต่อเนื่อง
📍 แนะนำ “ซื้อ”
เราคงคำแนะนำ “ซื้อ” สำหรับ MAJOR โดยให้ราคาเป้าหมายสิ้นปี 2570 ที่ 11.00 บาท อิงการประเมินมูลค่าด้วยวิธี SOTP ปัจจัยหนุนการปรับเพิ่มระดับมูลค่าหุ้น ได้แก่ 1) การฟื้นตัวอย่างต่อเนื่องของจำนวนผู้เข้าชมภาพยนตร์ จากภาพยนตร์ฮอลลีวูดและภาพยนตร์ไทยที่มีกำหนดเข้าฉายและมีแนวโน้มแข็งแกร่ง 2) อัตรากำไรที่ปรับตัวดีขึ้นจากประสิทธิภาพการบริหารต้นทุนที่สูงขึ้น และ 3) จำนวนหุ้นที่ลดลงหลังการตัดหุ้นซื้อคืน ซึ่งจะช่วยเพิ่มกำไรต่อหุ้น (EPS) ราคาหุ้นปรับตัวเพิ่มขึ้น 18.3% YTD เทียบกับดัชนี SET ที่เพิ่มขึ้น 18.8% ขณะที่หุ้น PVR Inox Ltd. (PVR) ของอินเดียเพิ่มขึ้น 59.7% และหุ้น Cinema 21 (CNMA) ของอินโดนีเซียลดลง 42.5% ปัจจุบันหุ้น MAJOR ซื้อขายด้วย PER ปี 2569 ที่ 9.3 เท่า หรือต่ำกว่าค่าเฉลี่ยย้อนหลัง 5 ปีอยู่ 1SD และ PBV ปี 2569 ที่ 1 เท่า หรือต่ำกว่าค่าเฉลี่ยย้อนหลัง 5 ปีอยู่ 1SD พร้อมให้อัตราตอบแทนจากเงินปันผลปี 2569 ที่ 3.8%
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #MAJOR
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน