ภาษาไทย
 English


♟️KS_Strategy : กำไร 3Q69 ใกล้เคียงเราและตลาดคาด
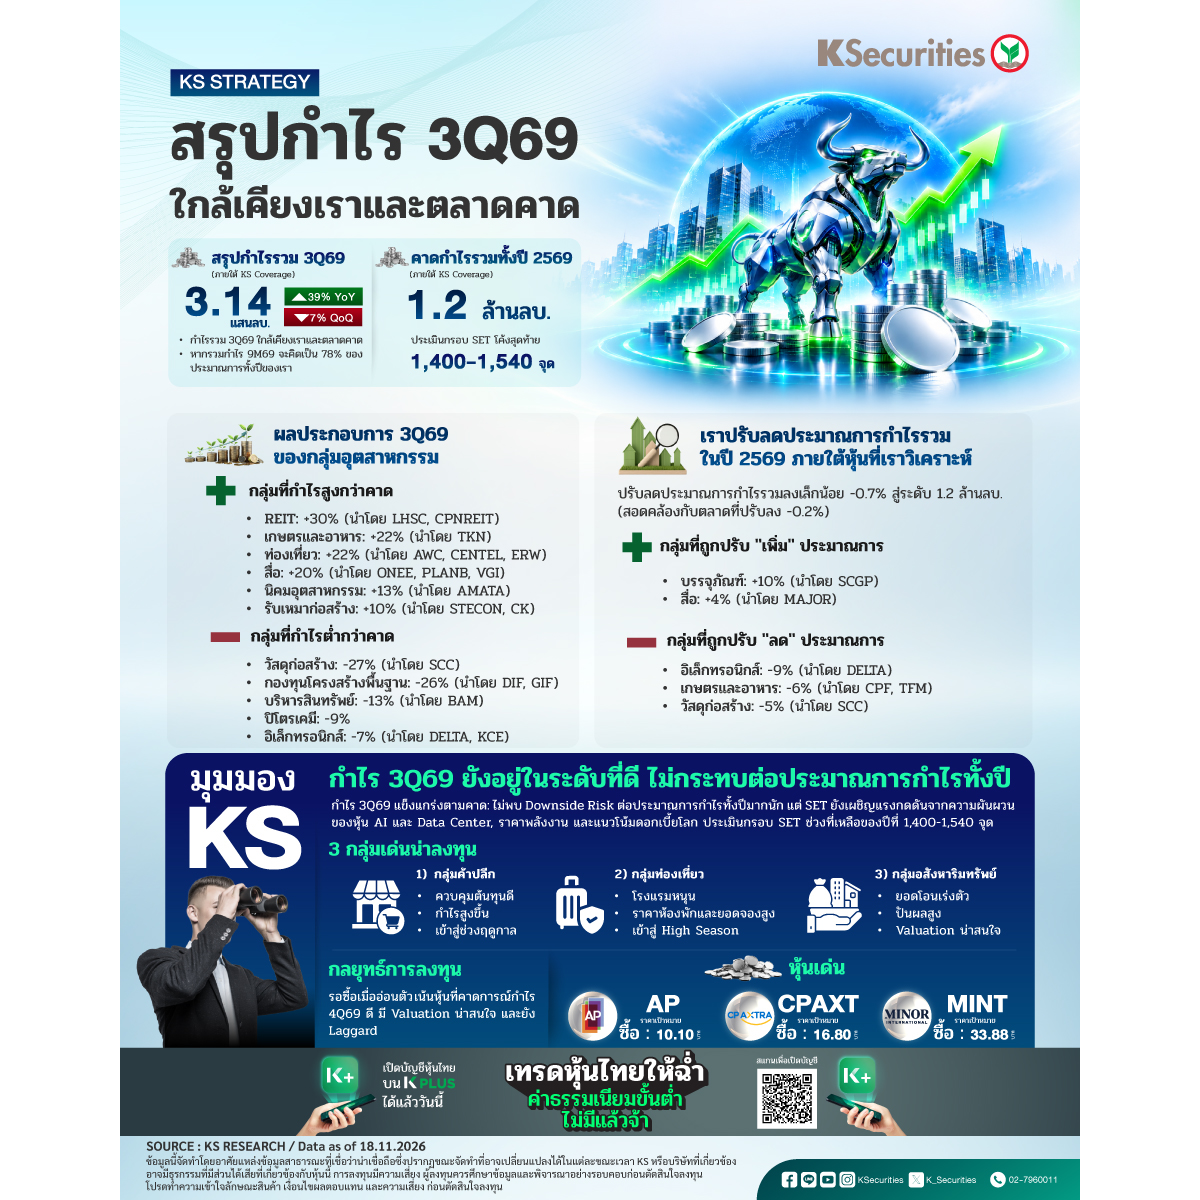
🪙 กำไรรวมของหุ้นที่อยู่ภายใต้การวิเคราะห์ของเราในไตรมาส 3/2569 ซึ่งคิดเป็น 87% ของ SET Market cap. อยู่ที่ระดับ 3.14 แสนลบ. (+39% YoY แต่ -7% QoQ) ใกล้เคียงกับที่เราและตลาดคาด ซึ่งหากรวมกำไร 9M69 จะคิดเป็น 78% ของประมาณการทั้งปีของเรา
🪙 กลุ่มที่มีกำไรสูงกว่าเราคาด ได้แก่ กลุ่ม REIT (สูงกว่าคาด 30% นำโดย LHSC และ CPNREIT), เกษตรและอาหาร (22% นำโดย TKN), ท่องเที่ยว (22% นำโดย AWC, CENTEL และ ERW), สื่อ (20% นำโดย ONEE, PLANB และ VGI), นิคมอุตสาหกรรม (13% นำโดย AMATA), รับเหมาก่อสร้าง (10% นำโดย STECON และ CK)
🪙ขณะที่กลุ่มที่มีกำไรต่ำกว่าคาด ได้แก่ กลุ่มวัสดุก่อสร้าง (ต่ำกว่าคาด -27% นำโดย SCC), กองทุนโครงสร้างพื้นฐาน (-26% นำโดย DIF, GIF), บริหารสินทรัพย์ (-13% นำโดย BAM), ปิโตรเคมี (-9%), อิเล็กทรอนิกส์ (-7% นำโดย DELTA และ KCE)
🪙 นักวิเคราะห์ของเรามีการปรับลดประมาณการกำไรรวมในปี 2569 ภายใต้หุ้นที่เราวิเคราะห์ ลดลงเล็กน้อยราว -0.7% สู่ระดับ 1.2 ล้านลบ. หลังการรายงานกำไรไตรมาส 3/2569 เสร็จสิ้น ซึ่งสอดคล้องกับตลาดที่ปรับกำไรรวมลงเล็กน้อยเช่นกัน ราว -0.2% โดยสำหรับ
🚨กลุ่มที่มีการปรับเพิ่มประมาณการ เช่น กลุ่มบรรจุภัณฑ์ (+10% นำโดย SCGP) กลุ่มสื่อ (+4% นำโดย MAJOR)
🚨กลุ่มที่ถูกปรับลดประมาณการกำไร ได้แก่ กลุ่มอิเล็กทรอนิกส์ (-9% นำโดย DELTA), เกษตรและอาหาร (-6% นำโดย CPF และ TFM) และวัสดุก่อสร้าง (-5% นำโดย SCC)
🎯มุมมอง KS
📊กำไร 3Q69 ยังอยู่ในระดับที่ดี ไม่กระทบต่อประมาณการกำไรทั้งปี
💰ภาพรวมกำไร 3Q69 อยู่ในระดับที่ดีตามคาด ทำให้ประมาณการกำไรทั้งปีของเราไม่มี Downside Risk มากนัก แต่อย่างไรก็ดีในช่วงโค้งสุดท้ายของปี ตลาดอาจมีโมเมนตัมเชิงลบ กดดันจากหลายประเด็น เช่น ความผันผวนของธีม AI และ Data center, ความเสี่ยงของราคาพลังงานที่ปรับฐานลง, โอกาสในการปรับขึ้นดอกเบี้ยของ Fed และธนาคารกลางอื่น ๆ ขณะที่คาด กนง. ยังคงดอกเบี้ย ซึ่งอาจส่งผลให้ส่วนต่างดอกเบี้ยของไทยกับต่างประเทศกว้างขึ้น อาจกระตุ้นค่าเงินบาทอ่อนค่า และเป็นลบต่อกระแสเงินทุน ดังนั้นเราประเมินกรอบการแกว่งของ SET ในช่วงที่เหลือของปีที่ระดับ 1,400-1,540 จุด
💰3 กลุ่มอุตสาหกรรมที่น่าสนใจ ที่มีปัจจัยพื้นฐานในช่วง 3Q69 ดีขึ้น และคาดต่อเนื่องไปยัง 4Q69 ได้แก่
👉กลุ่มค้าปลีก ได้ประโยชน์จากการควบคุมต้นทุนที่ดีขึ้น, อัตราการทำกำไรสูงขึ้น, การเข้าสู่ช่วงฤดูกาล, SSSG เร่งขึ้น ผสานการสิ้นสุดมาตรการกระตุ้นของภาครัฐฯที่เคยกดดันในช่วงก่อนหน้า
👉กลุ่มท่องเที่ยว โดยเฉพาะธุรกิจโรงแรม ที่ได้แรงหนุนจากราคาห้องพักที่สูงขึ้นและอัตราการจองล่วงหน้าที่ยังแข็งแกร่ง ผสานการเข้าสู่ช่วงฤดูกาล
👉กลุ่มอสังหาริมทรัพย์ คาดยอดโอนเร่งขึ้นในช่วงโค้งสุดท้ายของปี, ปันผลสูง และ Valuation อยู่ในระดับที่น่าสนใจ
💰กลยุทธ์การลงทุน: รอซื้อเมื่ออ่อนตัว โดยเน้นหุ้นที่คาดแนวโน้มกำไรในช่วง 4Q69 ขยายตัวดี มี Valuation อยู่ในระดับที่น่าสนใจ ผสานปัจจัยหนุนเฉพาะตัว ท่ามกลางราคาหุ้นที่ยังคง Laggard กลุ่ม โดยเลือก CPAXT, MINT, AP เป็นหุ้นเด่นที่น่าสะสม
🎯หุ้นเด่น
AP “ซื้อ” ราคาเป้าหมาย 10.10 บาท
CPAXT “ซื้อ” ราคาเป้าหมาย 16.80 บาท
MINT “ซื้อ” ราคาเป้าหมาย 33.88 บาท
📲เปิดพอร์ตลงทุน https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #โรงพยาบาล #ค้าปลีก #เศรษฐกิจ #การเงิน #กลยุทธ์ #สรุปงบ #SET
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน