 ภาษาไทย
 English
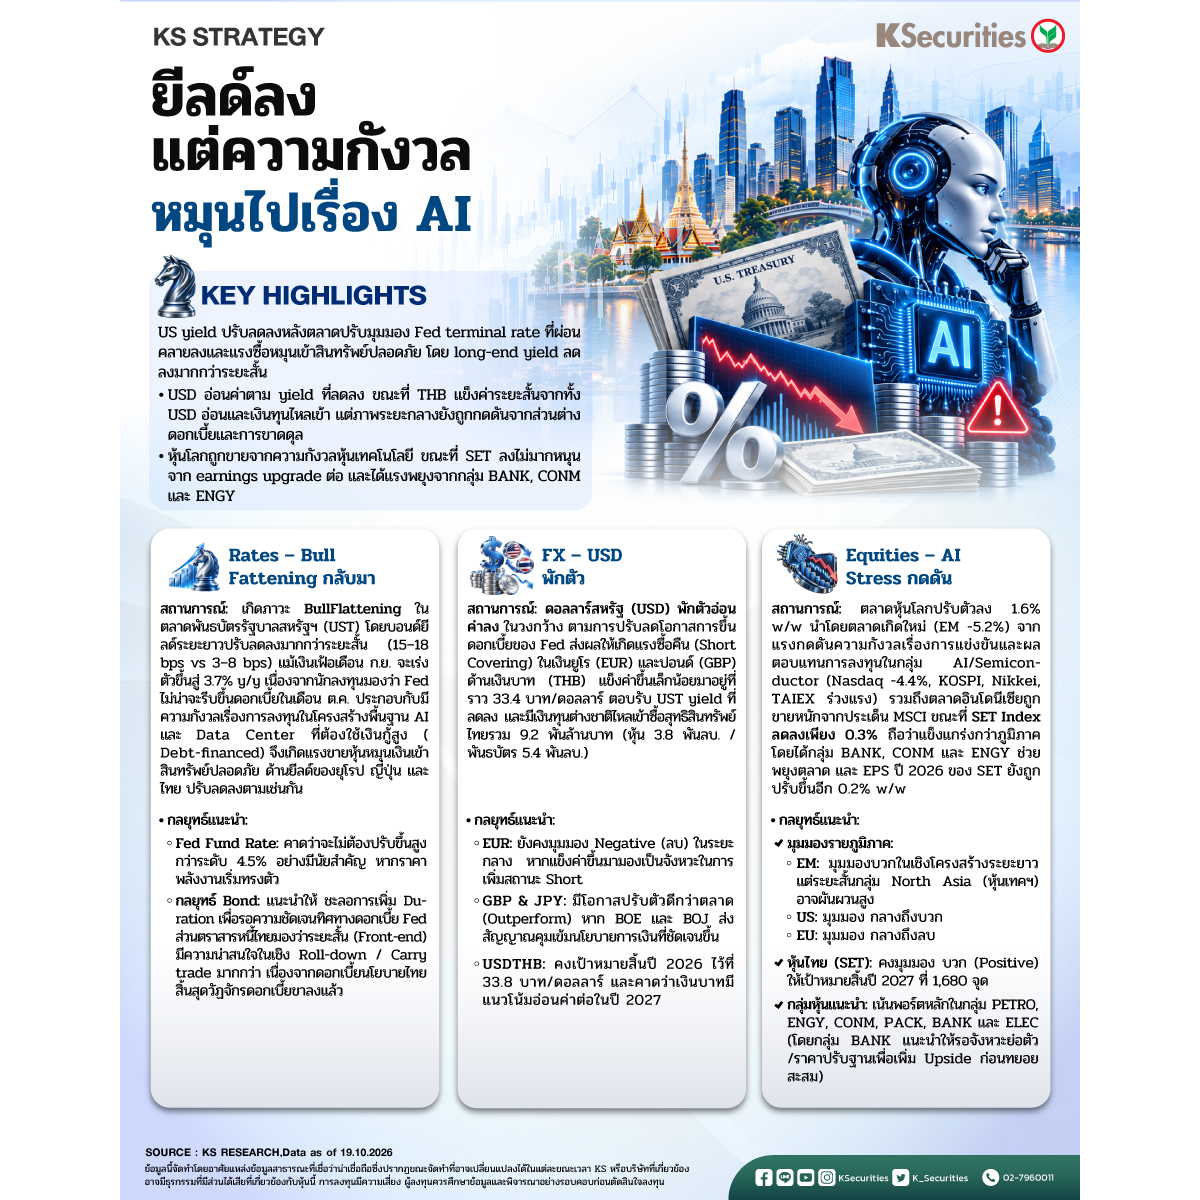
♟️KS_Strategy : ยีลด์ลง แต่ความกังวลหมุนไปเรื่อง AI
🪙 Rates – Bull flattening กลับมา
US Treasury yield ปรับลดลงต่อเนื่องเป็นสัปดาห์ที่สอง แม้เงินเฟ้อเดือน ก.ย. เร่งขึ้นสู่ 3.7% y/y เนื่องจากนักลงทุน repricing Fed terminal rate ลดลง และเม็ดเงินเริ่มหมุนกลับเข้าสินทรัพย์ปลอดภัย ด้าน Kevin Warsh ประธาน Fed ยอมรับว่าเศรษฐกิจสหรัฐฯ ยังแข็งแกร่งและมีแรงกดดันเงินเฟ้อจากการลงทุน AI แต่ไม่ได้ส่งสัญญาณชัดว่าจะรีบขึ้นดอกเบี้ยในเดือน ต.ค. ช่วยลดความกังวลเรื่องการเร่ง tightening ขณะเดียวกัน sentiment แบบ risk-off จากความกังวลเรื่อง debt-financed AI infrastructure และผลตอบแทนจาก data center investment กระตุ้นแรงขายหุ้นเทคโนโลยีและหนุน demand ต่อ bond ทำให้ yield curve เกิด bull flattening โดย medium-to-long UST yield ลดลง 15–18bps เทียบกับ short-end ที่ลดลง 3–8bps ขณะที่ยุโรป ญี่ปุ่น และไทยลดลงตาม โดยเฉพาะ tenor ตั้งแต่ 5 ปีขึ้นไป แต่ลดลงน้อยกว่าที่ราว 5–10bp
🇺🇸 FX – USD พักตัว
USD อ่อนค่าลงในวงกว้าง หลังตลาดปรับลดมุมมอง terminal rate ของ Fed และลดโอกาสการขึ้นดอกเบี้ยทันทีในเดือน ต.ค. การลดลงของ US Treasury yield ยังหนุนให้เกิด short covering ใน EUR และ GBP ที่ก่อนหน้านี้อ่อนค่าลงมาก โดย EUR ลงไปแตะระดับต่ำสุดในราว 17 เดือนระหว่างสัปดาห์ แม้ ECB จะขึ้นดอกเบี้ยมาแล้ว 2 ครั้งในปีนี้ สะท้อนว่าความกังวลเชิงโครงสร้างด้านหนี้และการคลังของยุโรปยังเป็นแรงกดดันสำคัญ ด้าน GBP และ JPY ฟื้นตัวตาม relative-rate dynamics ที่ดีขึ้นเมื่อเทียบกับ Fed ส่วน THB แข็งค่าขึ้นเล็กน้อยมาที่ราว 33.4 บาท/ดอลลาร์ หนุนจาก US yield ที่ลดลงและกระแสเงินทุนต่างชาติไหลกลับ โดยใน 3 วันทำการ นักลงทุนต่างชาติซื้อสุทธิสินทรัพย์ไทยรวม 9.2 พันลบ. แบ่งเป็นหุ้น 3.8 พันลบ. และพันธบัตร 5.4 พันลบ
📊 Equities – AI Stress กดดัน
ตลาดหุ้นโลกปรับลง 1.6% w/w โดย EM (-5.2%) อ่อนตัวแรงกว่า DM (-1.1%) หลังเงินเฟ้อสหรัฐฯ สูงกว่าคาดและความกังวลเรื่องการแข่งขันของ AI กลับมากดดันหุ้นเทคโนโลยีและเซมิคอนดักเตอร์ Nasdaq ลดลง 4.4% ขณะที่ KOSPI, Nikkei และ TAIEX ปรับลงแรง อินโดนีเซียก็ถูกขายหนักหลัง MSCI เปิดรับฟังความคิดเห็นเรื่องการอาจลดสถานะเป็น Standalone Market ทำให้เกิดความกังวลเชิงโครงสร้างต่อ fund outflow ในทางกลับกัน ตลาดที่มีน้ำหนักพลังงานและการเงินสูงในยุโรปและ LATAM ทำผลงานดีกว่า ด้าน SET ลดลงเพียง 0.3% โดย BANK, CONM และ ENGY ช่วยพยุงตลาด แม้ ELEC, PERS และ PETRO อ่อนตัว ขณะที่ SET EPS ปี 2026 ยังถูกปรับขึ้น 0.2% w/w โดย earnings upgrades กระจุกในกลุ่ม Global-linked sectors
🎯มุมมอง KS
กลยุทธ์ลงทุน – ระวังตลาดผันผวนเพิ่มในช่วงสั้น
👉 สำหรับด้าน Bond เรามอง Fed fund rate ไม่น่าจำเป็นต้องขึ้นสูงกว่า 4.5% ตามที่ตลาดมองก่อนหน้าอย่างมีนัยสำคัญ หากราคาพลังงานเริ่มทรงตัว ขณะที่ไทยมี room ในการขึ้นดอกเบี้ยจำกัด จึงยังแนะนำให้รอความชัดเจนของ Fed path ก่อนเพิ่ม duration ขณะที่สำหรับไทย front-end ยังมีความน่าสนใจเชิง carry มากกว่าเนื่องจากสิ้นสุดวัฏจักรการปรับขึ้นดอกเบี้ยแล้ว
👉 ด้าน FX เรายังคงมุมมองลบต่อ EUR ในระยะกลางและมองจังหวะแข็งค่าเป็นโอกาสเพิ่มสถานะ short ส่วน GBP และ JPY มีโอกาส outperform หาก BOE/BOJ ส่งสัญญาณ tightening ชัดขึ้น เรายังคงเป้า USDTHB สิ้นปี 2026 ที่ 33.8 และมอง THB อ่อนค่าต่อในปี 2027
👉 ด้าน Equity เรายังคงมุมมองบวกต่อ EM ในเชิงโครงสร้าง แต่ระยะสั้น North Asia อาจผันผวนมากขึ้นจากแรงเทขายลดความเสี่ยงที่เกี่ยวเนื่องกับกลุ่มเทคโนโลยี คงมุมมองกลางถึงบวกต่อสหรัฐฯ กลางถึงลบต่อยุโรป ยังคงมุมมองบวกต่อ SET พร้อมเป้าสิ้นปี 2027 ที่ 1,680 จุด โดยพอร์ตหลักเน้น PETRO, ENGY, CONM, PACK, BANK และ ELEC ขณะที่ BANK แนะนำรอจังหวะราคาปรับฐานและ upside เปิดมากขึ้นก่อนทยอยสะสม
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #เศรษฐกิจ #การเงิน #ดอกเบี้ย #ยิลด์ #ดอลลาร์ #ค่าเงิน #เงินบาท #กลยุทธ์
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน