ภาษาไทย
 English



🏖️ KS: Tourism Sector Preview 3Q69 แนวโน้มกำไรแตกต่างกัน
📌 คาดกำไรปกติของกลุ่มท่องเที่ยวจะลดลง 31.3% YoY
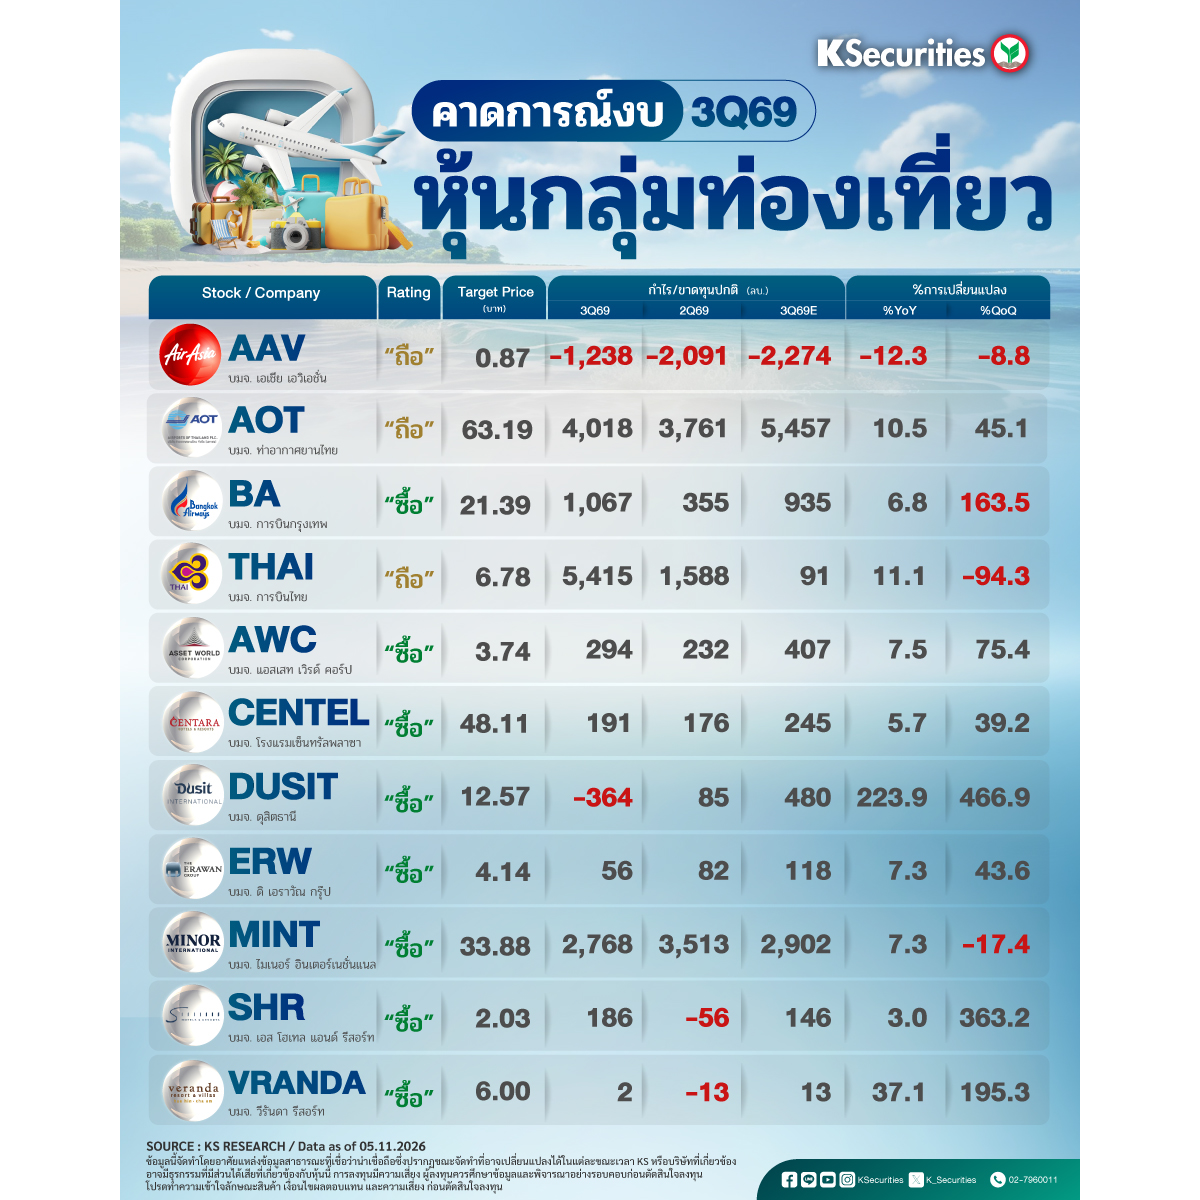
เราคาดว่าหุ้นกลุ่มท่องเที่ยว 11 บริษัทภายใต้การวิเคราะห์ของเราจะรายงานกำไรปกติรวมไตรมาส 3/2569 ที่ 8.5 พันลบ. (+11.6% QoQ, -31.3% YoY) โดยการเติบโตเชิง QoQ คาดว่าจะได้รับแรงหนุนจากการดำเนินงานที่แข็งแกร่งขึ้นของธุรกิจโรงแรมและกำไรของ AOT ขณะที่การลดลงเชิง YoY ส่วนใหญ่สะท้อนความสามารถในการทำกำไรที่อ่อนแอลงของธุรกิจสายการบิน ท่ามกลางจำนวนผู้โดยสารที่ลดลง ราคาเชื้อเพลิงอากาศยานที่สูงขึ้น และค่าใช้จ่ายในการซ่อมบำรุงที่เพิ่มขึ้น
📌 กำไรที่เติบโตของ AOT ช่วยชดเชยผลขาดทุนของธุรกิจสายการบินบางส่วน
เราคาดว่ากำไรปกติรวมของกลุ่มการบินไตรมาส 3/2569 จะอยู่ที่ 4.2 พันลบ. (+16.5% QoQ, -54.6% YoY) จากการปรับเพิ่มค่าบริการผู้โดยสารขาออกระหว่างประเทศ (PSC) ของ AOT ขณะที่ธุรกิจสายการบินคาดว่าจะรายงานผลขาดทุนปกติเพิ่มขึ้นเป็น 1.2 พันลบ. เทียบกับผลขาดทุน 148 ลบ. ในไตรมาส 2/2569 และกำไร 5.2 พันลบ. ในไตรมาส 3/2568
📌 คาดกำไรของกลุ่มโรงแรมจะเติบโต 37.6% YoY
เราคาดว่าหุ้นกลุ่มโรงแรม 7 บริษัทภายใต้การวิเคราะห์ของเราจะรายงานกำไรปกติรวมไตรมาส 3/2569 ที่ 4.3 พันลบ. เพิ่มขึ้น 7.3% QoQ และ 37.6% YoY โดยการเติบโตของกำไรคาดว่าจะได้รับแรงหนุนหลักจากการดำเนินงานที่แข็งแกร่งของธุรกิจโรงแรมในประเทศและผลประกอบการที่ดีขึ้นในมัลดีฟส์ เราคาดว่าหุ้นกลุ่มโรงแรมทุกบริษัทภายใต้การวิเคราะห์ของเรา ยกเว้น SHR จะรายงานกำไรเติบโต YoY โดยกำไรของ SHR มีแนวโน้มยังคงถูกกดดันจากผลการดำเนินงานที่อ่อนแอลงของธุรกิจโรงแรมในสหราชอาณาจักร ท่ามกลางการปรับปรุงโรงแรมและการปรับภาพลักษณ์แบรนด์ที่ยังดำเนินอยู่ รวมถึงค่าใช้จ่ายดำเนินงานที่สูงขึ้น
🧳มุมมอง KS :
🏨 ยังคงมุมมองระมัดระวังต่อกลุ่มสายการบิน โดยชอบหุ้นกลุ่มโรงแรมมากกว่า
เรายังคงมุมมองระมัดระวังต่อหุ้นกลุ่มสายการบินในระยะสั้น เนื่องจากต้นทุนเชื้อเพลิงที่สูงขึ้นและจำนวนผู้โดยสารที่ลดลงมีแนวโน้มส่งผลกระทบมากกว่าประโยชน์ที่ได้รับจากการปรับขึ้นค่าโดยสารและการปรับกำลังการให้บริการ ซึ่งจะกดดันกำไรและอัตรากำไรจากการดำเนินงาน
🏨 เราคงมุมมองเชิงบวกต่อหุ้นกลุ่มโรงแรม โดยเลือก AWC และ CENTEL เป็นหุ้นเด่น จากการเติบโตอย่างแข็งแกร่งของอัตรารายได้เฉลี่ยต่อห้องพัก (RevPAR) และแนวโน้มกำไรที่ปรับตัวดีขึ้น แม้จำนวนนักท่องเที่ยวขาเข้าจะชะลอตัวลง เราคาดว่า RevPAR ของโรงแรมในประเทศจะเติบโต 15.5% YoY ในไตรมาส 3/2569 โดยมีแรงหนุนหลักจากการปรับเพิ่มอัตราค่าห้องพักเฉลี่ยต่อวัน (ADR) ซึ่งสะท้อนถึงความสามารถของผู้ประกอบการโรงแรมในการรักษาอำนาจการกำหนดราคา ท่ามกลางความต้องการท่องเที่ยวที่ชะลอตัวลง
🎯หุ้นเด่น
📌 AWC แนะนำ “ซื้อ” ราคาเป้าหมาย 3.74 บาท
📌 CENTEL แนะนำ “ซื้อ” ราคาเป้าหมาย 48.11 บาท
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #TourismSector #กลุ่มท่องเที่ยว #ท่องเที่ยว #AAV #BA #AOT #AWC #CENTEL #DUSIT #ERW #MINT #SHR #VRANDA
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน