ภาษาไทย
 English



🏦 KS: BBL สร้างแนวโน้มที่ดีต่อเนื่องสู่ปี 2570
📌 กำไรไตรมาส 3/2569 สูงกว่าคาดเล็กน้อย
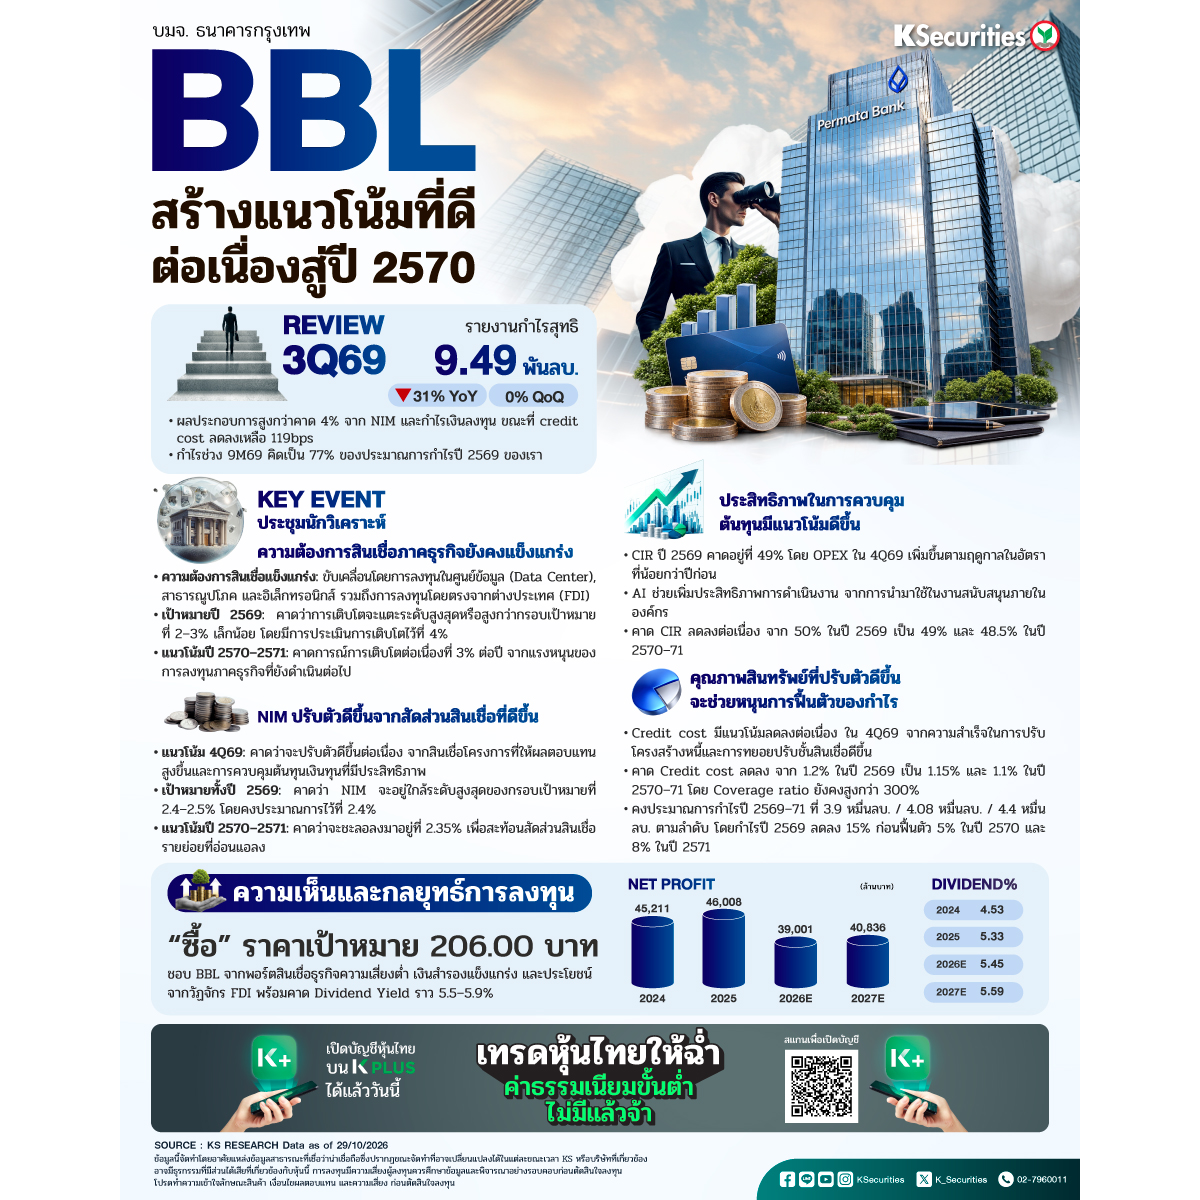
BBL รายงานกำไรไตรมาส 3/2569 ที่ 9.49 พันลบ. ทรงตัว QoQ แต่ลดลง 31% YoY กำไรสูงกว่าประมาณการของเรา 4% จากอัตราส่วนต่างดอกเบี้ย (NIM) และกำไรจากเงินลงทุนที่สูงกว่าคาด อย่างไรก็ตาม กำไรต่ำกว่าประมาณการของตลาด 5% แม้กำไรจากการวัดมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน (FVTPL) ที่ลดลงจะกดดันกำไรก่อนหักสำรอง (PPOP) QoQ แต่กำไรสุทธิยังทรงตัว QoQ เนื่องจากค่าใช้จ่ายสำรองหนี้สูญ (credit cost) ลดลงเหลือ 119bps ในไตรมาส 3/2569 จาก 126bps ในไตรมาส 2/2569 ขณะที่กำไรลดลงอย่างมาก YoY โดยมีสาเหตุหลักจากกำไรจากเงินลงทุนและพอร์ต FVTPL ที่ลดลง รวมถึง NIM ที่ลดลง YoY ทั้งนี้ กำไรช่วง 9 เดือนแรกของปี 2569 คิดเป็น 77% ของประมาณการกำไรปี 2569 ของเรา
📌 ความต้องการสินเชื่อภาคธุรกิจยังคงแข็งแกร่ง
BBL คาดว่าความต้องการสินเชื่อภาคธุรกิจจะยังคงแข็งแกร่งจากการลงทุนในศูนย์ข้อมูล สาธารณูปโภค และอิเล็กทรอนิกส์ การเติบโตของสินเชื่อปี 2569 มีแนวโน้มอยู่ที่ระดับสูงสุดหรือสูงกว่ากรอบเป้าหมายที่ 2–3% เล็กน้อย เราคงประมาณการการเติบโตของสินเชื่อที่ 4% ในปี 2569 และ 3% ต่อปีในช่วงปี 2570–71 โดยได้รับแรงหนุนจากการลงทุนโดยตรงจากต่างประเทศ (FDI) และการลงทุนของภาคธุรกิจที่ดำเนินต่อเนื่อง
📌 NIM ปรับตัวดีขึ้นจากสัดส่วนสินเชื่อที่ดีขึ้น
ผู้บริหารคาดว่าอัตราส่วนต่างดอกเบี้ย (NIM) จะปรับตัวดีขึ้นต่อเนื่องในไตรมาส 4/2569 จากสินเชื่อโครงการที่ให้อัตราผลตอบแทนสูงขึ้น และการควบคุมต้นทุนเงินทุนได้ดี เราคาดว่า NIM ทั้งปีจะอยู่ใกล้ระดับสูงสุดของกรอบเป้าหมายที่ 2.4–2.5% เราคงประมาณการ NIM ที่ 2.4% ในปี 2569 และ 2.35% ในช่วงปี 2570–71 เพื่อสะท้อนสัดส่วนสินเชื่อรายย่อยที่อ่อนแอลง
📌 ประสิทธิภาพในการควบคุมต้นทุนมีแนวโน้มดีขึ้น
ผู้บริหารคาดว่าอัตราส่วนต้นทุนต่อรายได้ (CIR) ปี 2569 จะอยู่ที่ประมาณ 49% โดยค่าใช้จ่ายดำเนินงาน (opex) ที่เพิ่มขึ้นตามฤดูกาลในไตรมาส 4/2569 มีแนวโน้มเพิ่มขึ้นน้อยกว่าปีก่อน ขณะที่การทยอยนำ AI มาใช้ในงานสนับสนุนภายในองค์กรจะช่วยเพิ่มประสิทธิภาพการทำงาน เราคาดว่า CIR จะลดลงจาก 50% ในปี 2569 เป็น 49%/48.5% ในปี 2570–71
📌 คุณภาพสินทรัพย์ที่ปรับตัวดีขึ้นจะช่วยหนุนการฟื้นตัวของกำไร
ผู้บริหารคาดว่าค่าใช้จ่ายสำรองหนี้สูญ (credit cost) จะลดลงต่อเนื่องในไตรมาส 4/2569 หลังจากประสบความสำเร็จในการปรับโครงสร้างหนี้และการทยอยปรับชั้นสินเชื่อให้ดีขึ้น เราคาดว่า credit cost จะลดลงจาก 1.2% ในปี 2569 เป็น 1.15%/1.1% ในปี 2570–71 ขณะที่อัตราสำรองต่อหนี้สูญ (coverage ratio) จะยังคงอยู่สูงกว่า 300% เราคงประมาณการกำไรปี 2569–71 ที่ 3.9 หมื่นลบ./4.08 หมื่นลบ./4.4 หมื่นลบ. คิดเป็นกำไรที่ลดลง 15% ในปี 2569 ก่อนฟื้นตัว 5%/8% ในปี 2570–71
🎯มุมมอง KS
📌 แนะนำ “ซื้อ” ราคาเป้าหมาย 206.00 บาท
เราชื่นชอบ BBL จากพอร์ตสินเชื่อภาคธุรกิจที่มีความเสี่ยงค่อนข้างต่ำ เงินสำรองหนี้สูญที่แข็งแกร่ง และโอกาสได้รับประโยชน์จากวัฏจักรการลงทุนในประเทศไทยที่ขับเคลื่อนโดย FDI โดยการฟื้นตัวของกำไรและเงินปันผลที่น่าสนใจจะช่วยหนุนมูลค่าหุ้น เราคาดว่าเงินปันผลต่อหุ้น (DPS) จะเพิ่มขึ้นจาก 10 บาทในปี 2569 เป็น 10.5/11 บาทในปี 2570–71 คิดเป็นอัตราตอบแทนเงินปันผลที่ 5.5–5.9%
📲เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
⛳Follow us :
📲 LINE : https://ksecurities.co/KS-LineOA
📲 Facebook: https://ksecurities.co/KS-Facebook
📲 Instagram: https://ksecurities.co/KS-Instagram
📲 Twitter: https://ksecurities.co/KS-Twitter
📲 YouTube: https://ksecurities.co/KS-Youtube
📲 Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #การลงทุน #การลงทุนหลักทรัพย์ #ผลตอบแทน #ข่าวหุ้น #หุ้นไทย #BBL
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน