 ภาษาไทย
 English
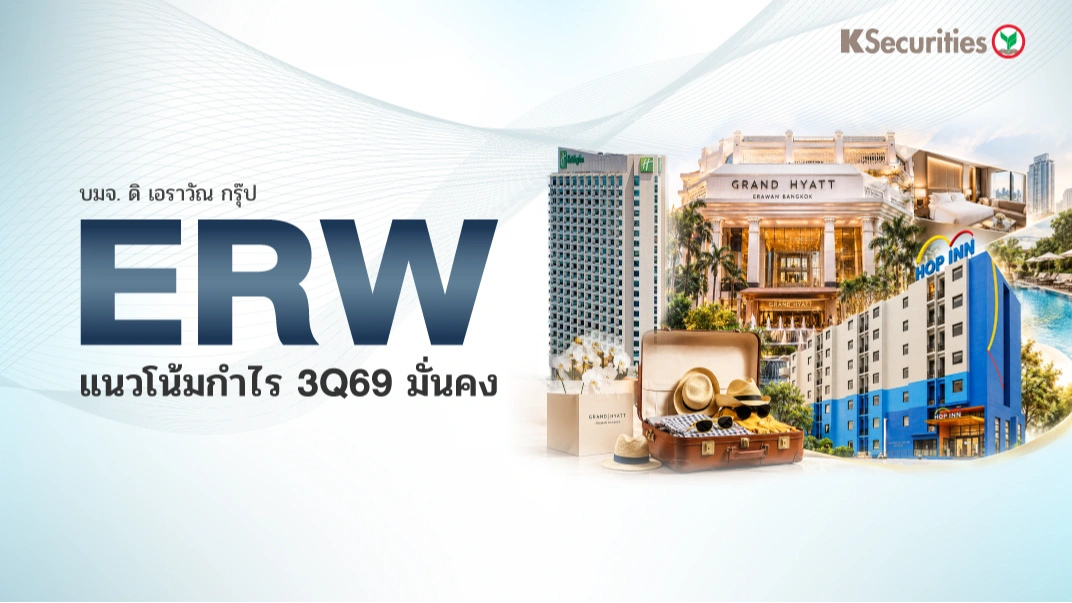
KS : ERW แนวโน้มกำไร 3Q69 มั่นคง📊
📍 คาดกำไรไตรมาส 3/2569 เติบโตแข็งแกร่ง
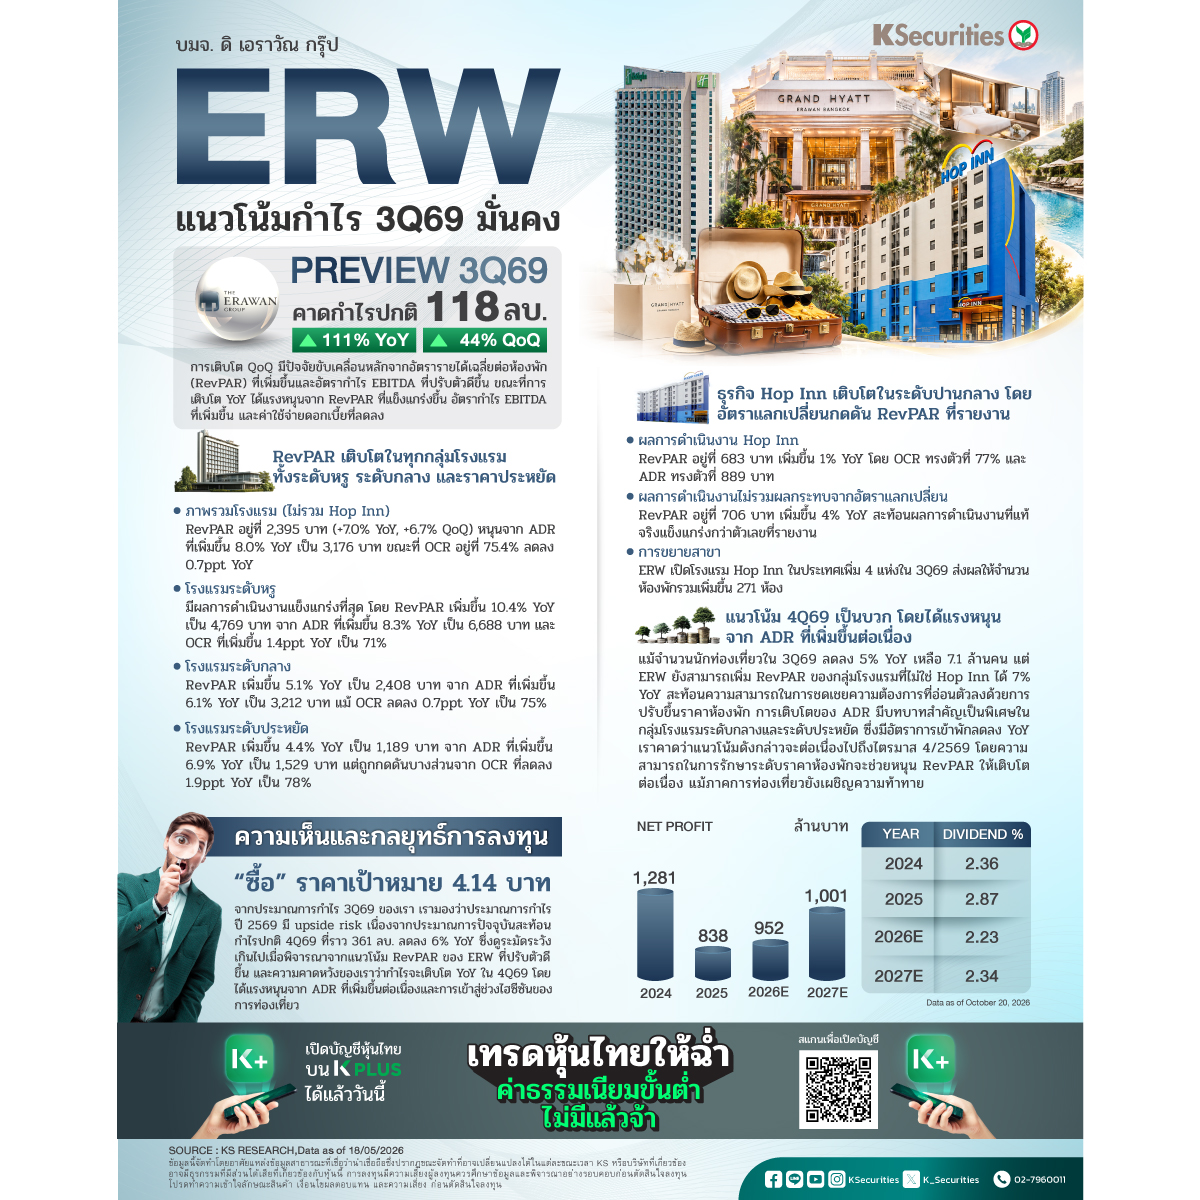
เราคาด ERW จะรายงานกำไรปกติไตรมาส 3/2569 ที่ 118 ลบ. เพิ่มขึ้น 44% QoQ และ 111% YoY การเติบโต QoQ มีปัจจัยขับเคลื่อนหลักจากอัตรารายได้เฉลี่ยต่อห้องพัก (RevPAR) ที่เพิ่มขึ้นและอัตรากำไร EBITDA ที่ปรับตัวดีขึ้น ขณะที่การเติบโต YoY ได้แรงหนุนจาก RevPAR ที่แข็งแกร่งขึ้น อัตรากำไร EBITDA ที่เพิ่มขึ้น และค่าใช้จ่ายดอกเบี้ยที่ลดลง เราคาดว่ารายได้ไตรมาส 3/2569 อยู่ที่ 1.9 พันลบ. เพิ่มขึ้น 5% QoQ และ 7% YoY
📍 RevPAR เติบโตในทุกกลุ่มโรงแรม ทั้งระดับหรู ระดับกลาง และราคาประหยัด
กลุ่มโรงแรมของ ERW (ไม่รวม Hop Inn) มี RevPAR ที่ 2,395 บาทในไตรมาส 3/2569 เพิ่มขึ้น 6.7% QoQ และ 7.0% YoY โดยได้แรงหนุนจากอัตราค่าห้องพักเฉลี่ยต่อวัน (ADR) ที่ 3,176 บาท (+6.1% QoQ, +8.0% YoY) ขณะที่อัตราการเข้าพัก (OCR) อยู่ที่ 75.4% (+0.4ppt QoQ, -0.7ppt YoY) โดยกลุ่มโรงแรมระดับหรูมีผลการดำเนินงานแข็งแกร่งที่สุด ด้วย RevPAR เพิ่มขึ้น 10.4% YoY เป็น 4,769 บาท จาก ADR ที่สูงขึ้นเป็น 6,688 บาท (+8.3% YoY) และ OCR ที่ 71% (+1.4ppt YoY) ส่วนโรงแรมระดับกลางมี RevPAR เพิ่มขึ้น 5.1% YoY เป็น 2,408 บาท โดยได้แรงหนุนจาก ADR ที่เติบโต 6.1% YoY เป็น 3,212 บาท แม้ OCR ลดลง 0.7ppt YoY มาอยู่ที่ 75% ขณะที่โรงแรมระดับประหยัดมี RevPAR เพิ่มขึ้น 4.4% YoY เป็น 1,189 บาท จาก ADR ที่เพิ่มขึ้น 6.9% YoY เป็น 1,529 บาท แต่ถูกชดเชยบางส่วนจาก OCR ที่ลดลง 1.9ppt YoY มาอยู่ที่ 78%
📍 ธุรกิจ Hop Inn เติบโตในระดับปานกลาง โดยอัตราแลกเปลี่ยนกดดัน RevPAR ที่รายงาน กลุ่มโรงแรม Hop Inn ของ ERW มี RevPAR ที่ 683 บาทในไตรมาส 3/2569 เพิ่มขึ้น 1% YoY โดย OCR ทรงตัวที่ 77% และ ADR ทรงตัวที่ 889 บาท หากไม่รวมผลกระทบจากอัตราแลกเปลี่ยน RevPAR จะอยู่ที่ 706 บาท เพิ่มขึ้น 4% YoY สะท้อนผลการดำเนินงานที่แท้จริงที่แข็งแกร่งกว่าตัวเลขที่รายงาน นอกจากนี้ ERW ยังเปิดโรงแรม Hop Inn ในประเทศเพิ่ม 4 แห่งในไตรมาส 3/2569 ส่งผลให้จำนวนห้องพักรวมเพิ่มขึ้น 271 ห้อง
📍 แนวโน้มไตรมาส 4/2569 เป็นบวก โดยได้แรงหนุนจาก ADR ที่เพิ่มขึ้นต่อเนื่อง แม้จำนวนนักท่องเที่ยวในไตรมาส 3/2569 ลดลง 5% YoY เหลือ 7.1 ล้านคน แต่ ERW ยังสามารถเพิ่ม RevPAR ของกลุ่มโรงแรมที่ไม่ใช่ Hop Inn ได้ 7% YoY สะท้อนความสามารถในการชดเชยความต้องการที่อ่อนตัวลงด้วยการปรับขึ้นราคาห้องพัก การเติบโตของ ADR มีบทบาทสำคัญเป็นพิเศษในกลุ่มโรงแรมระดับกลางและระดับประหยัด ซึ่งมีอัตราการเข้าพักลดลง YoY เราคาดว่าแนวโน้มดังกล่าวจะต่อเนื่องไปถึงไตรมาส 4/2569 โดยความสามารถในการรักษาระดับราคาห้องพักจะช่วยหนุน RevPAR ให้เติบโตต่อเนื่อง แม้ภาคการท่องเที่ยวยังเผชิญความท้าทาย
📍 เราคงคำแนะนำ “ซื้อ” สำหรับ ERW และราคาเป้าหมายที่ 4.14 บาท
จากประมาณการกำไรไตรมาส 3/2569 ของเรา เรามองว่าประมาณการกำไรปี 2569 มี upside risk เนื่องจากประมาณการปัจจุบันสะท้อนกำไรปกติไตรมาส 4/2569 ที่ราว 361 ลบ. ลดลง 6% YoY ซึ่งดูระมัดระวังเกินไปเมื่อพิจารณาจากแนวโน้ม RevPAR ของ ERW ที่ปรับตัวดีขึ้น และความคาดหวังของเราว่ากำไรจะเติบโต YoY ในไตรมาส 4/2569 โดยได้แรงหนุนจาก ADR ที่เพิ่มขึ้นต่อเนื่องและการเข้าสู่ช่วงไฮซีซันของการท่องเที่ยว
เปิดพอร์ตลงทุน >> https://ksecurities.co/open-account
ดูข้อมูลหุ้นเพิ่มเติมผ่านแอป KS TRADE+ โหลดเลย >> https://ksecurities.co/KSTradePlus
Follow us :
LINE : https://ksecurities.co/KS-LineOA
Facebook: https://ksecurities.co/KS-Facebook
Instagram: https://ksecurities.co/KS-Instagram
Twitter: https://ksecurities.co/KS-Twitter
YouTube: https://ksecurities.co/KS-Youtube
Threads: https://ksecurities.co/KS-Threads
#KS #หลักทรัพย์กสิกรไทย #KSecurities #หุ้น #หุ้นไทย #ข่าวหุ้น #ลงทุน #หุ้นท่องเที่ยว #หุ้นโรงแรม #ERW
คำเตือน : กรุณาทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน